Chubut: el gasto se aceleró en el segundo trimestre
Chubut gastó casi todo lo que ingresó y el superávit se desplomó 83% en tres meses
Entre abril y junio, la Provincia obtuvo recursos por $835.696 millones y acumuló gastos por $825.531 millones: comprometió casi $99 de cada $100 ingresados. En el primer semestre, personal absorbió el 65% del gasto y la recaudación tributaria propia perdió terreno.
Las cuentas públicas de Chubut terminaron el primer semestre con superávit, pero la comparación entre los dos primeros trimestres de 2026 muestra un fuerte deterioro del margen fiscal.
Entre abril y junio, los gastos provinciales crecieron considerablemente más que los ingresos y absorbieron casi la totalidad de los recursos generados durante el período. El resultado financiero trimestral cayó de $60.419 millones a solamente $10.166 millones, una reducción del 83,2%.
Los datos surgen de comparar los informes de ejecución presupuestaria de la Administración Provincial —Administración Central y Organismos Descentralizados— al 31 de marzo y al 30 de junio.
Para reconstruir el segundo trimestre se restó el acumulado de marzo al informado en junio. Se tomó la etapa devengado, que reconoce los ingresos y gastos cuando se generan, independientemente de cuándo son efectivamente cobrados o pagados.
Las cifras son nominales y no están ajustadas por inflación.
El gasto creció más que los ingresos
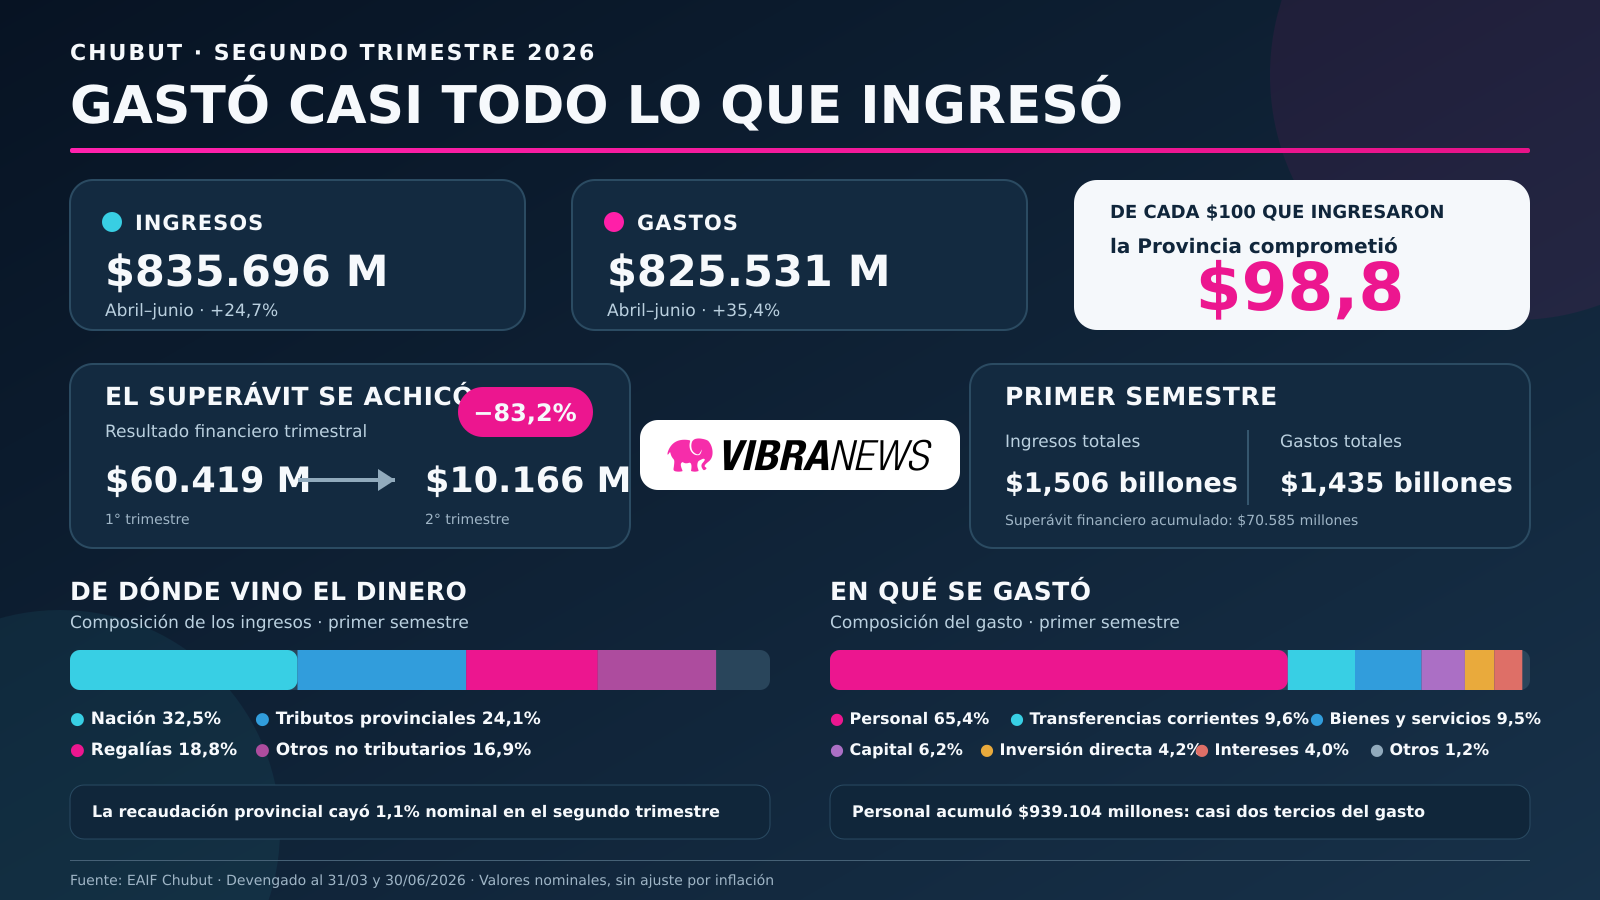
Durante el segundo trimestre, Chubut registró ingresos totales por $835.696 millones y gastos por $825.531 millones. Esto significa que comprometió el 98,8% de los recursos obtenidos: casi $99 de cada $100 ingresados.
La situación fue considerablemente más ajustada que durante los primeros tres meses del año.
| Concepto | Primer trimestre | Segundo trimestre | Variación |
|---|---|---|---|
| Ingresos totales | $669.963 millones | $835.696 millones | +24,7% |
| Gastos totales | $609.544 millones | $825.531 millones | +35,4% |
| Resultado primario | $86.430 millones | $40.927 millones | -52,6% |
| Resultado financiero | $60.419 millones | $10.166 millones | -83,2% |
Entre un trimestre y otro, los gastos aumentaron 35,4%, mientras los ingresos lo hicieron 24,7%. Esa diferencia de casi once puntos porcentuales redujo abruptamente el margen fiscal.
En el primer trimestre, el gasto había representado el 91% de los ingresos. En el segundo alcanzó el 98,8%.
El resultado primario —antes de computar los intereses de la deuda— cayó más de la mitad. El resultado financiero, que incorpora esos intereses, se redujo más del 83%.
Chubut no entró en déficit durante el segundo trimestre, pero quedó muy cerca del equilibrio.
Un semestre con ingresos por más de $1,5 billones
La fotografía acumulada todavía muestra números positivos.
Durante los primeros seis meses de 2026, la Provincia registró:
- Ingresos totales por $1,506 billones.
- Gastos totales por $1,435 billones.
- Resultado primario positivo por $127.357 millones.
- Resultado financiero positivo por $70.585 millones.
Sin embargo, la mayor parte del superávit se generó durante los primeros tres meses. De los $70.585 millones acumulados hasta junio, $60.419 millones correspondieron al primer trimestre y solamente $10.166 millones al segundo.
De dónde salieron los ingresos
Los recursos tributarios de origen nacional constituyeron la principal fuente de ingresos durante el primer semestre.
| Origen | Monto acumulado | Participación |
|---|---|---|
| Tributarios nacionales | $488.820 millones | 32,5% |
| Tributarios provinciales | $362.735 millones | 24,1% |
| Regalías | $283.282 millones | 18,8% |
| Otros ingresos no tributarios | $255.034 millones | 16,9% |
| Transferencias corrientes | $80.949 millones | 5,4% |
| Otros ingresos | $34.840 millones | 2,3% |
| Total | $1,506 billones | 100% |
De cada $100 que ingresaron durante el semestre, aproximadamente $32,50 correspondieron a recursos tributarios nacionales, $24,10 a impuestos provinciales, $18,80 a regalías y $16,90 a otros ingresos no tributarios.
La recaudación tributaria propia explicó menos de una cuarta parte de los recursos totales.
Además, fue una de las pocas fuentes que retrocedió durante el segundo trimestre.
La recaudación provincial cayó incluso nominalmente
Los impuestos provinciales aportaron $182.347 millones entre enero y marzo, pero bajaron a $180.388 millones entre abril y junio.
La caída fue del 1,1% en valores nominales. Como las cifras no están ajustadas por inflación, la contracción en términos reales resultó necesariamente mayor.
En sentido contrario, los recursos tributarios nacionales aumentaron de $219.232 millones a $269.587 millones, con una mejora del 23%.
Las regalías también tuvieron un papel decisivo. Pasaron de $116.965 millones en el primer trimestre a $166.317 millones en el segundo, un crecimiento del 42,2%.
| Principal fuente | Primer trimestre | Segundo trimestre | Variación |
|---|---|---|---|
| Tributarios provinciales | $182.347 millones | $180.388 millones | -1,1% |
| Tributarios nacionales | $219.232 millones | $269.587 millones | +23,0% |
| Regalías | $116.965 millones | $166.317 millones | +42,2% |
| Otros no tributarios | $101.069 millones | $153.965 millones | +52,3% |
La mejora de los ingresos no fue impulsada por una mayor recaudación provincial, sino principalmente por los recursos nacionales, las regalías y otros ingresos no tributarios.
Este último rubro merece una explicación adicional: acumuló $255.034 millones durante el semestre, pero el informe no identifica de manera individual cuáles fueron sus componentes.
En qué se gastaron los recursos
El gasto devengado alcanzó $1,435 billones durante el primer semestre. Casi dos tercios correspondieron a personal.
| Destino económico | Monto acumulado | Participación |
|---|---|---|
| Personal | $939.104 millones | 65,4% |
| Transferencias corrientes | $137.098 millones | 9,6% |
| Bienes y servicios | $136.233 millones | 9,5% |
| Transferencias de capital | $88.669 millones | 6,2% |
| Inversión real directa | $60.017 millones | 4,2% |
| Intereses de deuda | $56.772 millones | 4,0% |
| Otros gastos | $17.181 millones | 1,2% |
| Total | $1,435 billones | 100% |
Por cada $100 gastados, aproximadamente $65,40 fueron destinados a personal, $9,60 a transferencias corrientes, $9,50 a bienes y servicios, $6,20 a transferencias de capital, $4,20 a inversión real directa y $4 a intereses.
La clasificación es económica. Los documentos no permiten determinar cuánto gastó individualmente cada ministerio ni identificar las obras, programas, contrataciones o proveedores que recibieron los fondos.
Casi un billón de pesos en personal
El gasto en personal pasó de $417.420 millones en el primer trimestre a $521.684 millones en el segundo, con un incremento nominal del 25%.
En el acumulado semestral alcanzó $939.104 millones, muy cerca del billón de pesos.
Solamente entre abril y junio, la masa salarial representó:
- El 72,1% del gasto corriente.
- El 63,2% del gasto total.
- El equivalente al 62,4% de todos los ingresos del período.
Sin embargo, el rubro que más se aceleró porcentualmente fue bienes y servicios. Pasó de $51.826 millones a $84.407 millones, con un crecimiento del 62,9%.
Los intereses de la deuda aumentaron de $26.010 millones a $30.762 millones, un 18,3%.
La inversión provincial también se aceleró
El deterioro del resultado fiscal no respondió exclusivamente a salarios y funcionamiento estatal. Durante el segundo trimestre también aumentaron las inversiones.
La inversión real directa —que comprende construcciones y adquisición de bienes de capital— pasó de $15.938 millones a $44.079 millones. El crecimiento fue del 176,6% y el nivel casi se triplicó.
Los gastos de capital totales se duplicaron: aumentaron de $50.552 millones en el primer trimestre a $102.351 millones en el segundo.
| Concepto | Primer trimestre | Segundo trimestre | Variación |
|---|---|---|---|
| Inversión real directa | $15.938 millones | $44.079 millones | +176,6% |
| Transferencias de capital | $31.873 millones | $56.797 millones | +78,2% |
| Gastos de capital totales | $50.552 millones | $102.351 millones | +102,5% |
Una parte importante de la reducción del superávit estuvo asociada, por lo tanto, con una mayor ejecución de inversiones y transferencias de capital.
El informe no desagrega qué obras o adquisiciones explicaron ese incremento.
El gasto todavía estaba por debajo de la mitad del presupuesto
Al 30 de junio, cuando había transcurrido el 50% del año, Chubut había ejecutado el 46,6% de los ingresos presupuestados y el 40,5% de los gastos previstos.
Esto significa que el gasto acumulado todavía se encontraba por debajo del ritmo lineal del calendario. No se observa una sobre ejecución presupuestaria al cierre del semestre.
Pero también implica que queda un volumen importante de partidas disponible para el segundo semestre. Si la ejecución se acelera para acercarse al presupuesto vigente, el resultado fiscal podría deteriorarse.
El déficit anual previsto aumentó más de $104.000 millones
Aunque la ejecución acumulada a junio mantenía un resultado positivo, el propio presupuesto provincial anticipaba una segunda mitad del año más exigente.
En marzo, el presupuesto vigente contemplaba un déficit financiero anual de $205.219 millones. En junio, la previsión había aumentado a $309.566 millones.
El déficit autorizado creció $104.347 millones, equivalente al 50,8%.
Esto no significa que la Provincia necesariamente terminará el año con ese resultado. El cierre dependerá de cuánto se recaude y de qué proporción del gasto presupuestado sea finalmente ejecutada.
Sin embargo, la modificación muestra que el Gobierno amplió considerablemente el desequilibrio previsto para el conjunto del ejercicio.
Un bono por $987.325 millones, fuera del cálculo de ingresos
El informe también registra una fuente financiera por $987.325 millones. Por monto y fecha, la cifra coincide con la emisión internacional de USD 650 millones realizada por Chubut durante abril.
La operación aparece expuesta de dos maneras dentro del documento: en la etapa devengado figura como “obtención de otros pasivos”, mientras que en la etapa pagado se presenta como “colocación de títulos públicos”. El informe no explica el motivo de esa diferencia de clasificación.
Ese financiamiento no está incluido dentro de los $1,506 billones de ingresos presupuestarios ni genera el superávit financiero. La deuda se registra como una fuente financiera, acompañada por una obligación de pago futura.
Durante el segundo trimestre, las amortizaciones de deuda y disminución de otros pasivos alcanzaron $282.840 millones, frente a los $73.525 millones del primero.
La relación entre el nuevo bono, la cancelación o recompra de deuda anterior y el destino del remanente requiere un análisis específico y separado.
Superávit, pero con mucho menos margen
Los informes no muestran una crisis fiscal inmediata. Chubut terminó el primer semestre con un superávit financiero devengado de $70.585 millones y con una ejecución del gasto por debajo de la mitad del presupuesto anual.
Pero la comparación trimestral exhibe un cambio claro: el gasto creció casi once puntos porcentuales más que los ingresos, la recaudación tributaria provincial retrocedió y el resultado financiero se redujo de $60.419 millones a solamente $10.166 millones.
Durante el segundo trimestre, la Provincia gastó prácticamente todo lo que ingresó.
El interrogante para la segunda mitad de 2026 será si los recursos nacionales, las regalías y los restantes ingresos podrán continuar compensando la debilidad de la recaudación propia, mientras avanzan los gastos salariales, el funcionamiento del Estado, las inversiones y las obligaciones financieras.
Compartir nota: