Informe exclusivo: qué recursos prevé Milei para Chubut en el 2027
Presupuesto 2027: Chubut tendría $1,6 billones en transferencias automáticas y $1.961 millones en programas con asignación territorial
INFORME EXCLUSIVO VIBRA NEWS | El proyecto de Presupuesto Nacional 2027 permite observar por separado dos grandes vías de recursos nacionales hacia Chubut. Por un lado, la provincia tendría cerca de $1,6 billones mediante coparticipación y otros mecanismos automáticos. Por otro, dentro de los programas nacionales que el proyecto identifica expresamente por jurisdicción, aparecen $1.961 millones asignados a Chubut.
Son cifras que corresponden a conceptos diferentes y no deben sumarse ni compararse como si representaran el mismo tipo de transferencia. Los $1.961 millones no constituyen el total de recursos nacionales destinados a la provincia: corresponden únicamente a determinados programas cuya distribución geográfica ya está especificada en las planillas del proyecto.
El escenario económico previsto para 2027
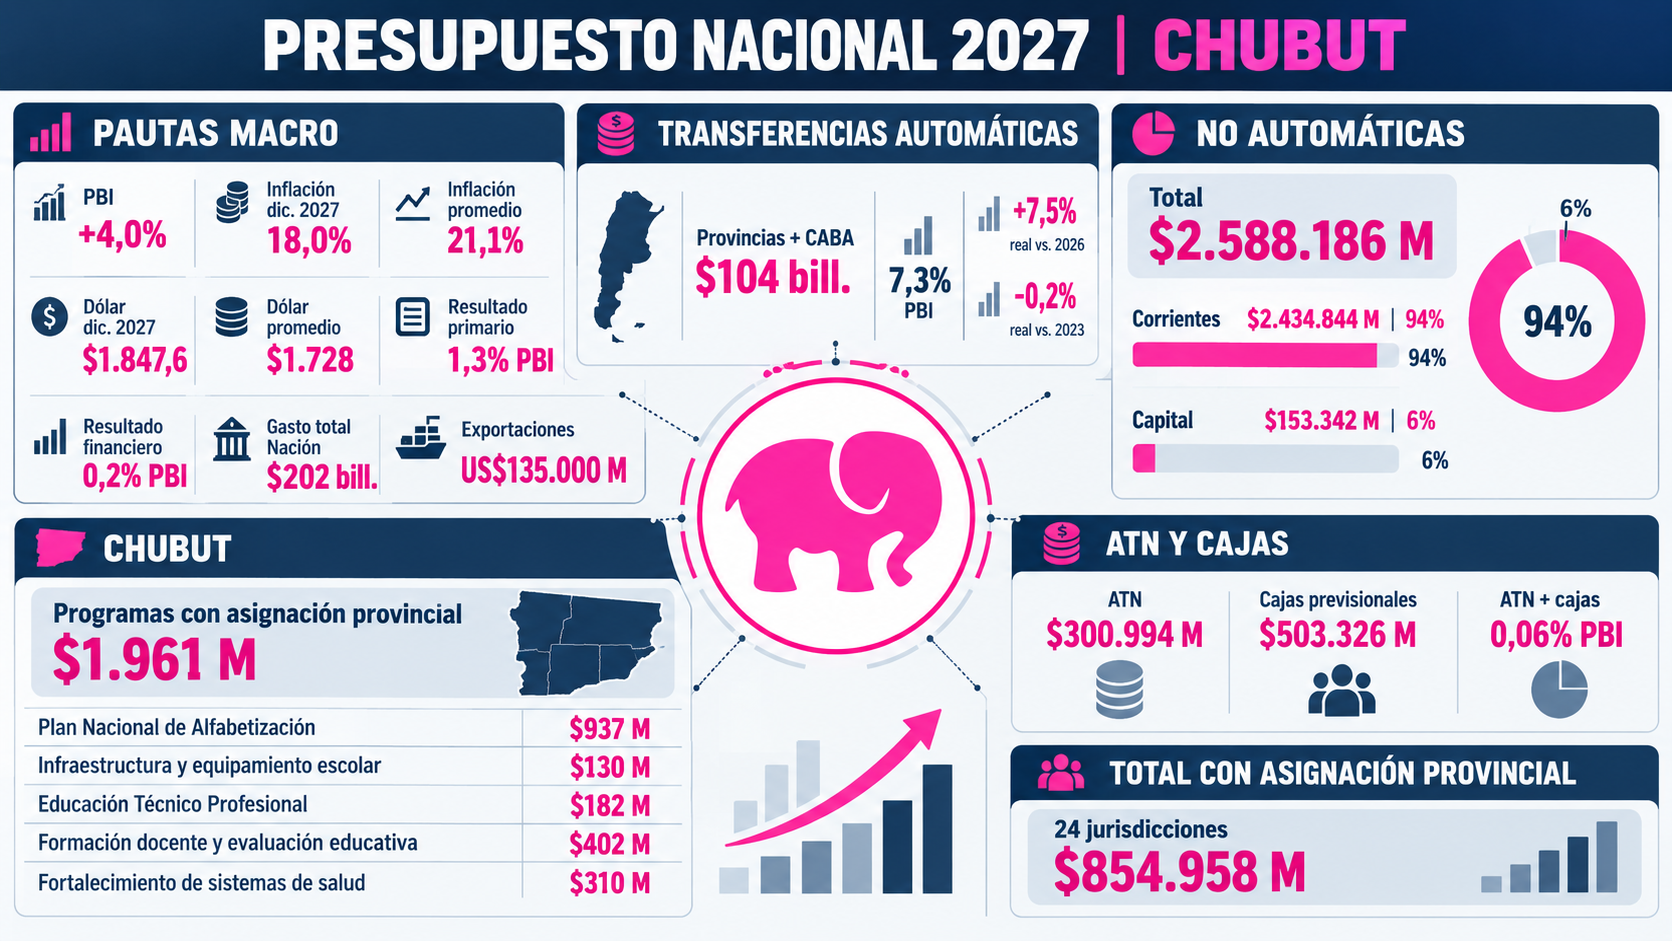
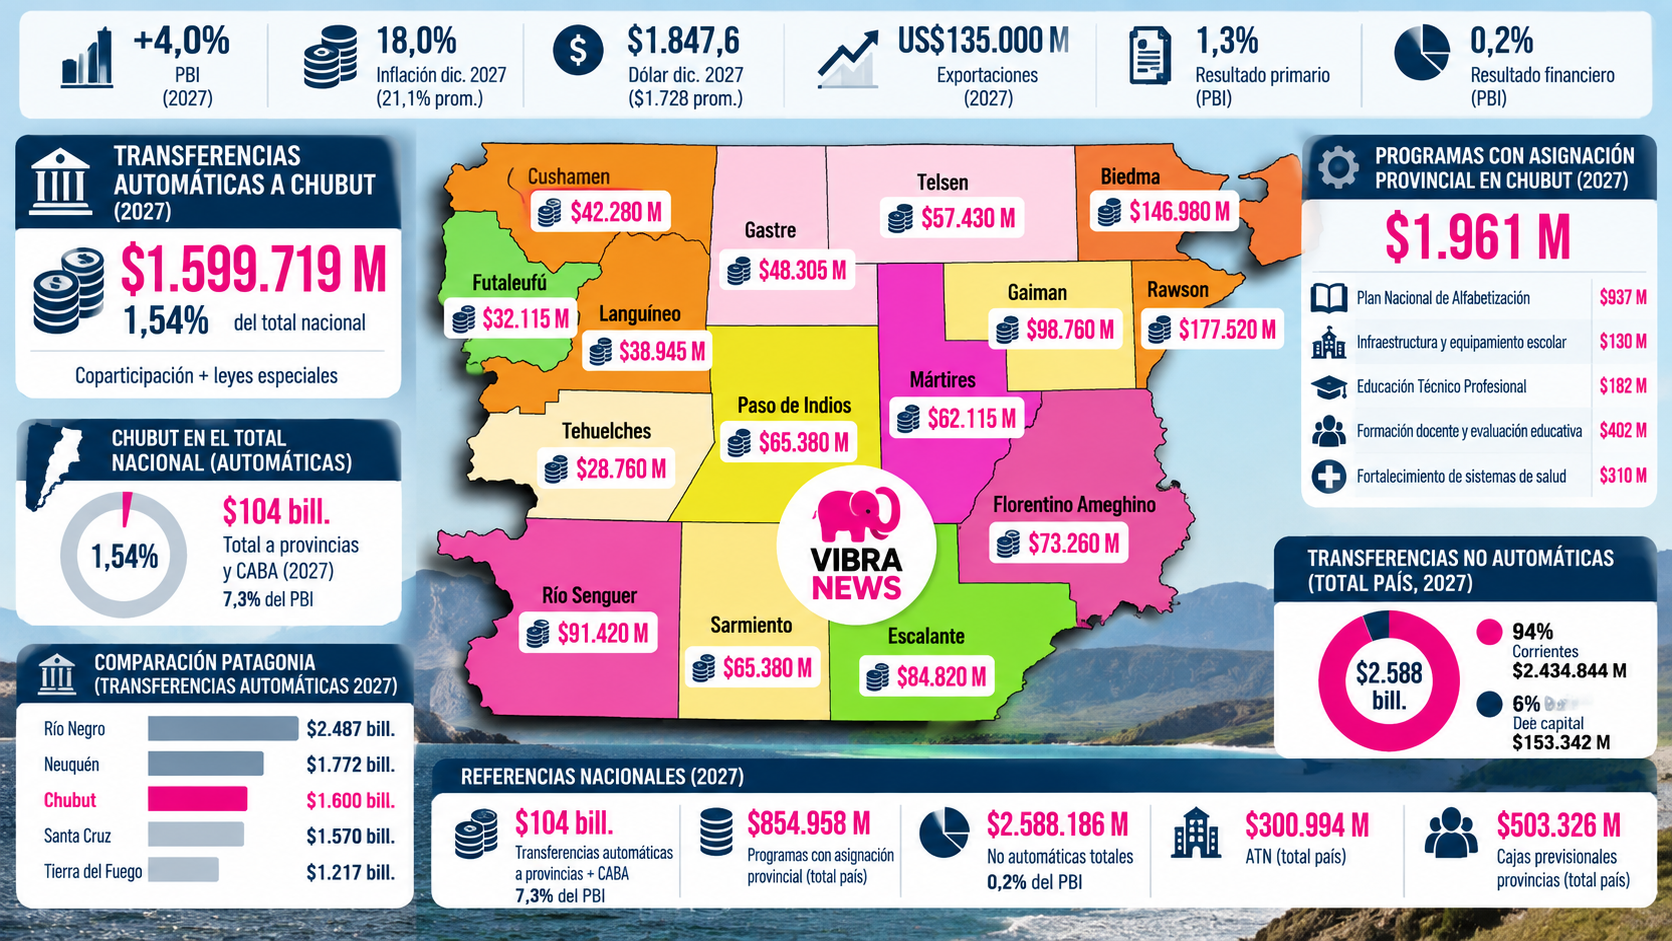
El Presupuesto fue elaborado sobre una proyección de crecimiento del PBI del 4%, inflación de 18% a diciembre de 2027, tipo de cambio promedio de $1.728, dólar de $1.847,60 al cierre del año y exportaciones por USD 135.000 millones. También prevé un resultado primario positivo de 1,3% del PBI y un resultado financiero de 0,2%.
Estas variables son relevantes para Chubut porque buena parte de los recursos nacionales que recibe la provincia dependen de la evolución de la recaudación. El proyecto prevé que los recursos tributarios pasen de representar 21,06% del PBI en 2026 a 21,70% en 2027, con incrementos especialmente en Ganancias, IVA y combustibles.
Casi $1,6 billones para Chubut por mecanismos automáticos
Dentro del esquema de coparticipación y leyes especiales, Chubut tendría asignados aproximadamente $1.599.719 millones en 2027.
En el conjunto nacional, las transferencias automáticas a provincias y CABA alcanzarían aproximadamente $104 billones, equivalentes al 7,3% del PBI. El proyecto estima un crecimiento real del 7,5% frente a 2026, aunque el monto total se ubicaría 0,2% por debajo de 2023 en términos reales.
Para Chubut, este canal constituye el componente cuantitativamente más importante de los recursos nacionales incluidos en el proyecto.
Cómo se compara Chubut con la Patagonia
Dentro del reparto automático proyectado, Río Negro tendría aproximadamente $2,49 billones; Neuquén, $1,77 billones; Chubut, $1,60 billones; Santa Cruz, $1,57 billones; y Tierra del Fuego, cerca de $1,22 billones.
Las diferencias responden al esquema de distribución vigente de la coparticipación federal y de los regímenes especiales. Por eso, estos montos no reflejan una decisión anual del Poder Ejecutivo sobre cuánto asignar a cada provincia, sino la aplicación de coeficientes y mecanismos establecidos normativamente.
Otro universo: las transferencias no automáticas
Además de la coparticipación, el Presupuesto contempla $2,588 billones en transferencias no automáticas para todo el país. De ese monto, $2,435 billones corresponden a transferencias corrientes y $153.342 millones a transferencias de capital.
Dentro de este conjunto aparecen programas educativos, sanitarios, fondos vinculados a cajas previsionales provinciales, ATN y distintas políticas ejecutadas en coordinación con las jurisdicciones.
La asistencia presupuestada para cajas previsionales provinciales alcanza $503.326 millones, mientras que el Fondo de Aportes del Tesoro Nacional dispone de $300.994 millones. Ninguna de esas dos partidas tiene una distribución definitiva por provincia dentro del proyecto.
Los $1.961 millones asignados específicamente a Chubut
El proyecto contiene una matriz con programas nacionales cuya distribución provincial ya está definida. En ese cuadro, Chubut registra $1.961 millones.
La apertura para la provincia es la siguiente: $937 millones para el Plan Nacional de Alfabetización; $130 millones para infraestructura y equipamiento escolar; $182 millones para Educación Técnico Profesional; $402 millones para formación docente y evaluación educativa; y $310 millones para fortalecimiento de sistemas provinciales de salud.
Dentro de esta matriz particular, otras provincias presentan montos mayores. Sin embargo, la comparación debe hacerse teniendo presente que el cuadro sólo comprende $854.958 millones de los $2,588 billones totales de transferencias no automáticas.
Quedan fuera de esa apertura provincial los ATN, la asistencia a cajas previsionales, el programa de aumento de productividad agroindustrial y aproximadamente $886.354 millones en otras transferencias sin distribución territorial especificada.
Qué significa que una partida no aparezca para Chubut
En la tabla de programas territorializados no se identifican para Chubut montos específicos en transporte de energía eléctrica, obras viales por convenio, agua y saneamiento, vulnerabilidad social o hábitat.
Eso no permite concluir, por sí solo, que durante 2027 no exista gasto nacional en esos rubros dentro de la provincia. Hay programas nacionales que se ejecutan directamente, inversiones plurianuales y partidas cuya localización definitiva no aparece determinada en esta planilla.
Por eso, desde el punto de vista periodístico, resulta más preciso señalar que esas partidas no tienen una asignación específica para Chubut en esta apertura del proyecto, en lugar de afirmar que la provincia no recibirá recursos en esos conceptos.
Obra pública: sólo una parte aparece como transferencia
El Presupuesto prevé una cartera de aproximadamente 67 proyectos plurianuales, con compromisos totales cercanos a $1,36 billones y $156.576 millones a devengar durante 2027.
Al mismo tiempo, las transferencias de capital a provincias suman $153.342 millones.
Son dos categorías diferentes. Las transferencias de capital son recursos que Nación gira a una jurisdicción para determinados proyectos, mientras que las inversiones ejecutadas directamente por organismos nacionales pueden no aparecer como transferencias provinciales.
Cajas previsionales y ATN: montos todavía sin distribución provincial
La asistencia nacional a cajas previsionales provinciales tendría un crédito de $503.326 millones en 2027. El proyecto no determina anticipadamente cuánto corresponderá a cada provincia.
Algo similar ocurre con los ATN. El crédito presupuestado alcanza $300.994 millones y tampoco tiene una distribución jurisdiccional previa.
Esto implica que el monto final de recursos nacionales que pueda recibir Chubut durante 2027 no puede determinarse únicamente a partir de las partidas que hoy aparecen territorializadas en el proyecto.
Más recaudación automática y un esquema fiscal nacional con superávit
La estructura del Presupuesto combina una proyección de mayor actividad económica y mayor recaudación con una meta de superávit fiscal nacional.
Si las variables macroeconómicas evolucionan según lo previsto, el aumento de IVA, Ganancias y otros impuestos tendría impacto directo sobre la masa coparticipable. Al mismo tiempo, el Gobierno nacional mantiene un volumen de transferencias no automáticas considerablemente menor al de los recursos distribuidos de manera automática.
No se trata necesariamente de una sustitución entre ambos mecanismos: son instrumentos distintos y cumplen funciones diferentes dentro de la relación fiscal entre Nación y provincias.
Gasto tributario e incentivos económicos
El proyecto estima para 2027 un gasto tributario de $51,9 billones, equivalente a 3,67% del PBI. Esa cifra representa los ingresos que el Estado estima que no percibirá debido a exenciones, tratamientos diferenciales y regímenes de promoción.
Una parte importante corresponde a IVA, Monotributo, Ganancias y combustibles. Como varios de esos impuestos forman parte de la masa coparticipable, los tratamientos especiales también tienen efectos sobre los recursos que posteriormente se distribuyen entre las provincias.
Al mismo tiempo, esos mecanismos forman parte de políticas destinadas a incentivar inversiones, actividad económica o determinados sectores productivos. Por eso, una evaluación completa requiere considerar tanto su costo fiscal como los efectos económicos que puedan generar.
El RIGI y las provincias
El Presupuesto no incorpora una estimación específica del costo fiscal del RIGI dentro del cálculo oficial del gasto tributario. El documento analizado incorpora, por separado, una estimación elaborada por CEPA.
Según esa estimación externa, los proyectos considerados involucraban USD 26.680 millones de inversión y exportaciones potenciales por USD 20.841 millones anuales.
Para Chubut, y particularmente para una provincia vinculada a hidrocarburos, energía e infraestructura, el tema merece seguimiento desde dos dimensiones: la evolución de las inversiones y su impacto productivo, y el efecto que los beneficios impositivos puedan tener sobre los impuestos coparticipables.
La lectura general muestra que el principal flujo previsto entre Nación y Chubut continuará siendo la coparticipación y los regímenes automáticos, con aproximadamente $1,6 billones proyectados para 2027.
En paralelo, el proyecto identifica $1.961 millones en programas con distribución geográfica específica para Chubut, principalmente en educación y salud. Ese monto representa sólo una parte de las transferencias no automáticas y no incluye otras partidas cuya distribución provincial todavía no está definida.
El resultado final dependerá además de la ejecución del Presupuesto durante el año. La ley establece autorizaciones de gasto y estimaciones de recursos, pero los montos efectivamente ingresados estarán condicionados por la recaudación, la actividad económica, la inflación, la ejecución de programas y las decisiones administrativas correspondientes.
Compartir nota: