La seguridad social absorbió todo el superávit del resto del Estado
Seguridad Social: el déficit de $52.332 millones que ya absorbe todo el superávit del resto del Estado en Chubut
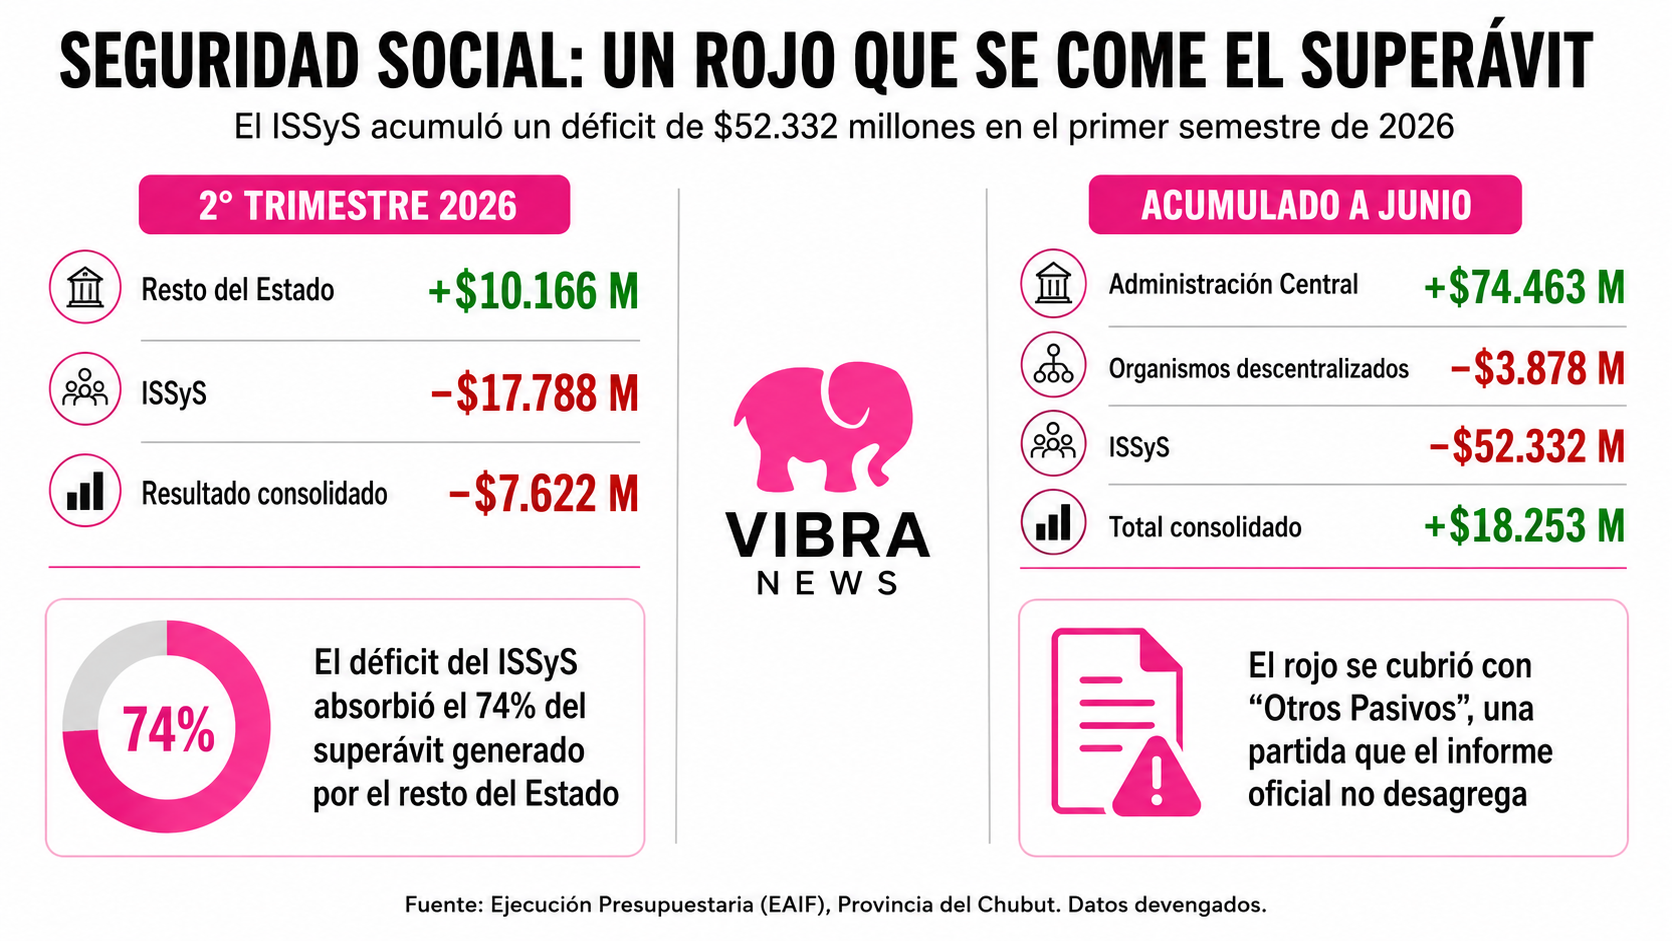
El Instituto de Seguridad Social y Seguros (ISSyS) acumuló ese rojo en el primer semestre de 2026 y absorbió cerca del 74% del superávit generado por la Administración Central y los organismos descentralizados. Entre abril y junio, esa compensación ya no alcanzó: el consolidado provincial del trimestre cerró negativo en $7.622 millones, algo que no había ocurrido entre enero y marzo. El agujero se cubre con una partida contable —»Otros Pasivos»— que ningún informe oficial desagrega.
Las cuentas consolidadas de la Provincia del Chubut cerraron el segundo trimestre de 2026 en terreno negativo al incorporar la ejecución de las instituciones de seguridad social. Es un dato que marca una diferencia con el trimestre anterior, cuando el resultado combinado había sido positivo, y que pone en el centro de la escena al Instituto de Seguridad Social y Seguros (ISSyS), el organismo que administra el sistema previsional de los estatales, la obra social SEROS y funciones de seguros de la provincia.
Entre abril y junio, la Administración Central y los organismos descentralizados registraron ingresos por $835.696 millones y gastos por $825.531 millones, con un superávit financiero de $10.166 millones. En el mismo período, el sector de seguridad social obtuvo ingresos por $195.554 millones y devengó gastos por $213.341 millones, con un déficit de $17.788 millones. El resultado consolidado de ambos universos fue negativo en $7.622 millones.
| Segundo trimestre 2026 | Ingresos | Gastos | Result. financ. |
|---|---|---|---|
| Admin. Central + Organismos Descentr. | $835.696 M | $825.531 M | +$10.166 M |
| Instituciones de Seguridad Social (ISSyS) | $195.554 M | $213.341 M | -$17.788 M |
| Total consolidado | $1,031 billones | $1,039 billones | -$7.622 M |
En términos sencillos: por cada $100 que ingresaron en el universo ampliado durante el segundo trimestre, se generaron gastos por aproximadamente $100,74. No son cifras contradictorias entre sí, sino dos recortes distintos del mismo universo: el superávit de $10.166 millones excluye a la seguridad social, mientras que el resultado de -$7.622 millones corresponde al consolidado después de incorporarla.
Qué es, en rigor, el ISSyS
Vale una aclaración necesaria antes de seguir. El déficit no puede atribuirse sin más al sistema jubilatorio, porque el ISSyS no administra solo jubilaciones: también incluye la obra social SEROS y funciones vinculadas con seguros. Las planillas oficiales de ejecución presupuestaria no desagregan cuánto del resultado corresponde a cada uno de esos tres componentes ni cuánto explican los gastos de funcionamiento del propio organismo. Para saber con precisión qué parte del rojo es previsional puro y cuánto corresponde a la obra social haría falta una apertura analítica que el informe público, tal como está publicado, no ofrece.
Por qué se revirtió la tendencia entre el primer y el segundo trimestre
Durante el primer trimestre del año, el superávit de la Administración Central y los organismos descentralizados alcanzaba para compensar el rojo de la seguridad social. Entre abril y junio, dejó de ser suficiente. La diferencia se explica observando el acumulado a junio por bloque institucional:
| Resultado financiero acumulado a junio | Monto |
|---|---|
| Administración Central | +$74.463 M |
| Organismos descentralizados | -$3.878 M |
| Instituciones de seguridad social (ISSyS) | -$52.332 M |
| Total consolidado | +$18.253 M |
El déficit acumulado de la seguridad social —$52.332 millones al cierre del semestre— absorbió aproximadamente el 74% del margen generado por el resto de la Administración Provincial ($74.463 millones de superávit en la Administración Central, apenas compensado por un leve rojo de $3.878 millones en los organismos descentralizados). El resultado consolidado del semestre completo se mantuvo positivo, en $18.253 millones, pero ese colchón se redujo trimestre a trimestre: si en el primer trimestre el resto de la Administración compensaba con holgura al ISSyS, en el segundo trimestre aislado ya no lo logró.
La seguridad social mejora, pero sigue en rojo
Puesto en contexto, el ISSyS redujo su propio desequilibrio de forma considerable entre ambos trimestres. Entre enero y marzo había registrado un déficit financiero de $34.544 millones; entre abril y junio, ese rojo bajó a $17.788 millones, una mejora de 48,5%.
| ISSyS | 1er Trim. 2026 | 2do Trim. 2026 | Variación |
|---|---|---|---|
| Ingresos totales | $128.683 M | $195.554 M | +52,0% |
| Contribuciones a la Seguridad Social | $116.750 M | $176.417 M | +51,1% |
| Gastos totales | $163.227 M | $213.341 M | +30,7% |
| Prestaciones de la Seguridad Social | $157.347 M | $204.794 M | +30,2% |
| Resultado financiero | -$34.544 M | -$17.788 M | mejora 48,5% |
Los ingresos del sector —básicamente contribuciones a la seguridad social— crecieron 52,0% en el trimestre, mientras que los gastos, traccionados por las prestaciones previsionales, subieron 30,7%. Esa brecha de crecimiento explica la mejora relativa: las contribuciones pasaron de cubrir el 74,2% de las prestaciones pagadas en el primer trimestre a cubrir el 86,1% en el segundo. Dicho de otro modo, el desequilibrio estructural entre lo que aportan trabajadores y empleadores estatales y lo que el instituto paga en haberes se redujo, aunque no se cerró: en el segundo trimestre, las prestaciones ($204.794 millones) todavía superaron a las contribuciones ($176.417 millones) en $28.377 millones. Esa brecha de aportes-prestaciones no equivale directamente al déficit financiero total, porque el sector también percibe otros ingresos tributarios, no tributarios y transferencias; al considerar la totalidad de sus recursos y gastos, el resultado financiero fue el ya mencionado déficit de $17.788 millones.
El agujero que ningún informe explica
Independientemente de si el déficit fue de $34.544 millones o de $17.788 millones según el trimestre que se mire, hay un patrón que se repite de forma casi exacta en ambos períodos: la totalidad del rojo del ISSyS se cubrió con una fuente financiera identificada como «Obtención de Otros Pasivos / Incremento de Patrimonio», sin que se registre una sola contribución figurativa explícita desde el Tesoro provincial.
| 1er Trim. 2026 | 2do Trim. 2026 | |
|---|---|---|
| Déficit financiero del ISSyS | $34.544 M | $17.788 M |
| Cubierto con «Otros Pasivos / Incremento de Patrimonio» | $34.534 M | $17.752 M |
| Contribuciones Figurativas registradas | $0 | $0 |
La coincidencia entre el monto del déficit y el monto registrado bajo «otros pasivos» no es aproximada: es prácticamente exacta en los dos trimestres consecutivos, lo que descarta que se trate de un hecho aislado y sugiere un mecanismo contable sistemático de cierre de caja. La pregunta que ese cuadro no responde —y que le compete aclarar a la autoridad económica provincial— es qué instrumento específico hay detrás de esa cifra: puede tratarse del reconocimiento contable de un incremento en el pasivo actuarial del sistema, de una deuda intra-sector-público con el Tesoro central, o de algún instrumento financiero puntual que la planilla no desagrega. Como sea, la opacidad de esa línea es en sí misma relevante: indica que el sistema previsional provincial sigue acumulando una obligación creciente sin que el informe público permita saber en qué términos.
Una inconsistencia en el informe de marzo
Al revisar el detalle del primer trimestre surge además una anomalía que vale la pena señalar. La planilla oficial de marzo, en la fila correspondiente a «Gastos Primarios» del sector de seguridad social, informa un monto de $426.537 millones —más del doble que los gastos totales del mismo sector en el mismo informe, que fueron de $163.227 millones—. Esa relación es contablemente imposible: los gastos primarios se obtienen restando los intereses de deuda a los gastos totales, por lo que siempre deben ser iguales o menores a estos, nunca mayores, salvo un error de carga. Por ese motivo, tanto este análisis como el resto de la comparación evitan apoyarse en la fila de resultado primario del ISSyS para el primer trimestre, y se sostienen en cambio en ingresos totales, gastos totales y resultado financiero, cuyos valores sí son matemáticamente coherentes entre ambos informes.
El desafío hacia adelante
Chubut cerró el primer semestre de 2026 con un resultado consolidado positivo de $18.253 millones. Pero la lectura trimestral aislada muestra una tendencia que merece seguimiento: mientras que en los primeros tres meses el superávit del resto de la Administración compensaba con margen al rojo previsional, entre abril y junio esa compensación dejó de ser suficiente y el consolidado del trimestre cerró en déficit. El sistema de seguridad social redujo su propio desequilibrio a casi la mitad, una mejora genuina impulsada por el crecimiento de las contribuciones, pero continúa dependiendo de un instrumento financiero no explicado para cerrar sus cuentas y del resultado positivo de la Administración Central para no arrastrar al conjunto de la provincia a terreno negativo. Si esa tendencia se sostiene en la segunda mitad del año, la pregunta relevante para el cierre de 2026 dejará de ser solamente cuánto crecen las contribuciones previsionales, y pasará a ser si el resto de la Administración Provincial conserva margen suficiente para seguir sosteniendo el equilibrio consolidado.
La discusión de fondo, sin embargo, excede el resultado de un trimestre: el ISSyS funciona como una caja negra que estructuralmente no logra equilibrarse por sí sola, más allá de las mejoras coyunturales. Vale recordar que, hace menos de un año, el propio gobernador anunció haber obtenido el visto bueno de Nación para acordar la deuda que el Estado nacional mantenía con la provincia por el traspaso de la caja previsional. También que los municipios arrastran, mes a mes, un déficit con SEROS, la obra social que administra el instituto. Y que hace dos años se incrementó el porcentaje de los aportes personales —una medida que en los hechos implicó una baja de sueldo neto para los empleados públicos— y se modificó el esquema del seguro de trasplante, que pasó de ser un monto fijo de $50 a calcularse como un porcentaje del salario. Ninguna de esas decisiones, tomadas en conjunto, alcanzó todavía para sacar al organismo de un desequilibrio que, trimestre tras trimestre, se sigue resolviendo puertas adentro, con una partida contable que ningún informe público explica.
Fuente: Planillas de Ejecución Presupuestaria (EAIF) Nº 1.1, Subsecretaría de Gestión Presupuestaria, Ministerio de Economía de la Provincia del Chubut. Datos correspondientes al primer y segundo trimestre de 2026, etapa «Devengado», consolidado Administración Central + Organismos Descentralizados + Instituto de Seguridad Social y Seguros (ISSyS). Los valores trimestrales aislados se calcularon restando el acumulado a marzo del acumulado a junio.
Te puede interesar