Merino acordó pagar $3.188 millones al ISSyS
Merino acordó pagar $3.188 millones al ISSyS
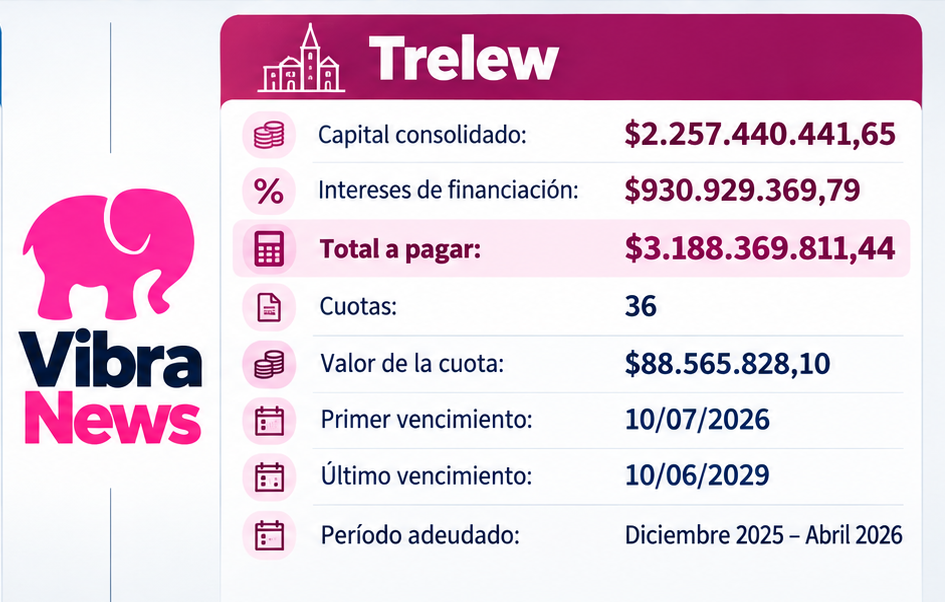
La Municipalidad de Trelew reconoció una deuda de $2.257 millones por contribuciones patronales impagas al Instituto de Seguridad Social y Seguros de Chubut. El informe de Vibra News te muestra cómo es el convenio firmado por el intendente Gerardo Merino que establece 36 cuotas mensuales de $88,56 millones y suma más de $930 millones en intereses. El compromiso total asciende a $3.188 millones y comprende obligaciones correspondientes a diciembre de 2025 y los primeros cuatro meses de 2026.
La Municipalidad de Trelew, encabezada por Gerardo Merino, firmó el 12 de junio de 2026 un convenio de regularización de deuda con el Instituto de Seguridad Social y Seguros (ISSyS), presidido por Miguel Ángel Arnaudo, para cancelar contribuciones patronales que no fueron ingresadas en los períodos correspondientes. El documento, analizado por Vibra News, reconoce obligaciones devengadas entre diciembre de 2025 y abril de 2026 por un capital consolidado de $2.257.440.441,65, al que se agregan intereses de financiación por $930.929.369,79, elevando el compromiso total a $3.188.369.811,44.
El acuerdo fue celebrado en Rawson y establece la cancelación de la deuda mediante 36 cuotas mensuales y consecutivas de $88.565.828,10, con vencimientos desde el 10 de julio de 2026 hasta junio de 2029. La financiación utiliza el sistema de amortización francés, con una tasa nominal anual del 24%, capitalización mensual y una tasa efectiva del 2% mensual. Como consecuencia, aunque las cuotas mantienen un importe constante, inicialmente contienen una mayor proporción de intereses y una menor amortización de capital, relación que se modifica progresivamente durante el plazo de cancelación.
Cinco meses de obligaciones y casi $931 millones de intereses
Los anexos permiten reconstruir el origen temporal de la deuda. Se trata de contribuciones patronales correspondientes a diciembre de 2025 y enero, febrero, marzo y abril de 2026. Por lo tanto, el convenio no comprende una obligación extraordinaria generada en un único momento, sino cinco períodos mensuales cuyos importes fueron acumulados y actualizados hasta la fecha de consolidación.
Fuente: Convenio ISSyS–Municipalidad de Trelew y Anexo I.
El capital reconocido representa aproximadamente el 70,8% del total comprometido, mientras que los intereses de financiación equivalen al 29,2% restante. Analizado de otra manera, por cada $100 de deuda consolidada, el municipio deberá desembolsar aproximadamente $141 al completar el financiamiento, siempre que se mantengan las condiciones pactadas y no se produzcan modificaciones o incumplimientos que alteren el resultado.
La documentación incluye una liquidación que detalla las contribuciones originales y su actualización hasta el momento del reconocimiento. Los importes consolidados muestran que la deuda se fue acumulando durante cinco períodos consecutivos, aunque el convenio no explica las razones administrativas o financieras por las cuales la Municipalidad no ingresó oportunamente esas obligaciones. Tampoco permite establecer si existieron otras deudas con el Instituto correspondientes a períodos diferentes de los comprendidos en este acuerdo.
Un cronograma que continuará después de 2027
El plan distribuye las obligaciones a lo largo de cuatro ejercicios presupuestarios: seis cuotas durante el segundo semestre de 2026, doce durante 2027, otras doce durante 2028 y las últimas seis en el primer semestre de 2029. Los vencimientos se establecieron para el día 10 de cada mes o el primer día hábil posterior cuando corresponda.
| Año | Cantidad de cuotas | Compromiso aproximado |
|---|---|---|
| Julio–diciembre 2026 | 6 | $531,39 M |
| Año 2027 | 12 | $1.062,79 M |
| Año 2028 | 12 | $1.062,79 M |
| Enero–junio 2029 | 6 | $531,39 M |
| Total | 36 | $3.188,37 M |
Importes expresados en millones de pesos y redondeados.
Este esquema constituye un compromiso presupuestario que excede el actual período de gobierno municipal. La regularización fue acordada durante la administración de Merino, pero una parte de las cuotas tendrá vencimiento después del 10 de diciembre de 2027, cuando comience el siguiente mandato. Por ese motivo, independientemente de quién resulte elegido intendente, las obligaciones derivadas del acuerdo deberán seguir siendo atendidas por la Municipalidad mientras permanezca vigente el cronograma.
El impacto de los pagos también debe analizarse junto con el resto de los compromisos que enfrenta Trelew. Para determinar su incidencia real sobre las cuentas públicas resulta necesario contrastar los $88,56 millones mensuales con la recaudación, los ingresos por coparticipación y las demás obligaciones presupuestarias. El convenio permite conocer con precisión el compromiso financiero asumido, pero no contiene información suficiente para establecer qué porcentaje de los ingresos municipales representa ni para evaluar por sí solo la capacidad de pago de la administración.
El pago de la deuda no reemplaza los aportes actuales
La cláusula quinta establece que la Municipalidad deberá continuar ingresando puntualmente las contribuciones que se devenguen desde junio de 2026. Estas obligaciones son independientes y adicionales a las cuotas del plan de regularización, por lo que el cumplimiento del acuerdo exige afrontar simultáneamente los pagos de la deuda acumulada y los aportes correspondientes a cada nuevo período. En consecuencia, los $88,56 millones mensuales no representan la totalidad de los recursos que Trelew debe transferir al ISSyS, sino exclusivamente el importe destinado a cancelar el pasivo reconocido.
El documento también contiene condiciones de caducidad automática. El incumplimiento de las contribuciones corrientes durante uno o más períodos mensuales, la falta de pago de dos cuotas consecutivas o de tres alternadas habilita la caída del convenio, sin necesidad de intimación previa ni declaración judicial. De producirse alguna de estas situaciones, el saldo pendiente se volverá inmediatamente exigible y el ISSyS podrá iniciar acciones administrativas o judiciales de cobro. Además, el reconocimiento formal de la deuda no implica una condonación de las obligaciones originales fuera de las condiciones específicamente establecidas.
Las responsabilidades y las cuestiones pendientes
El convenio fue firmado por las autoridades municipales y del Instituto y cuenta con constancia de registro ante el Registro Público de Contratos de la Municipalidad de Trelew. El reconocimiento de la deuda es expreso, irrevocable e incondicionado, lo que significa que la administración aceptó formalmente el capital liquidado y las condiciones para su cancelación. Sin embargo, la documentación examinada no permite confirmar si las cuotas que ya vencieron fueron abonadas efectivamente, si existieron pagos anticipados o si posteriormente se modificó el cronograma.
Desde el punto de vista presupuestario, el documento revela una obligación acumulada durante cinco meses que, al financiarse a tres años, incorpora aproximadamente $931 millones adicionales. Esos intereses constituyen un costo financiero asociado a compromisos previamente generados y no representan nuevas inversiones o prestaciones. Al mismo tiempo, el acuerdo plantea la necesidad de examinar cómo evolucionaron los pagos corrientes posteriores a abril de 2026, dado que la existencia de una regularización no garantiza por sí misma que hayan desaparecido las causas que originaron los atrasos.
El informe de Vibra News establece que la Municipalidad de Trelew reconoció $2.257,44 millones de deuda y comprometió pagos por un total de $3.188,37 millones hasta junio de 2029. La diferencia corresponde a los intereses de financiación y constituye una carga adicional para las cuentas municipales. El convenio permite ordenar la cancelación de las obligaciones acumuladas, aunque el cumplimiento efectivo de las cuotas y la regularidad en los nuevos aportes serán determinantes para establecer si la deuda logra reducirse sin generar nuevos compromisos atrasados.
Fuente: documentación y anexos financieros del ISSyS. Cifras monetarias en millones de pesos, redondeadas.
Compartir nota: