Qué pasa con la recaudación de impuestos
Trelew: el Inmobiliario recaudó el 35% de lo presupuestado y Residuos el 51%, pese a cobrarse juntos
Un análisis de Vibra News sobre la ejecución de recursos de la Municipalidad de Trelew al 30 de junio de 2026 revela una diferencia de más de 16 puntos porcentuales entre el Impuesto Inmobiliario y la tasa de Recolección de Residuos, al comparar lo efectivamente recaudado con las previsiones presupuestarias para todo el año. El pago anual anticipado y la entrada en vigencia tardía de la Tarifaria 2026 son factores que deben considerarse, aunque persisten interrogantes sobre las exenciones impositivas y los criterios utilizados para distribuir la tasa entre los contribuyentes.
La recaudación municipal de Trelew presenta una particularidad que merece atención. Dos conceptos que habitualmente se incluyen en una misma boleta muestran diferencias significativas cuando se compara el dinero efectivamente ingresado durante el primer semestre con los montos que la Municipalidad había previsto recaudar a lo largo de 2026.
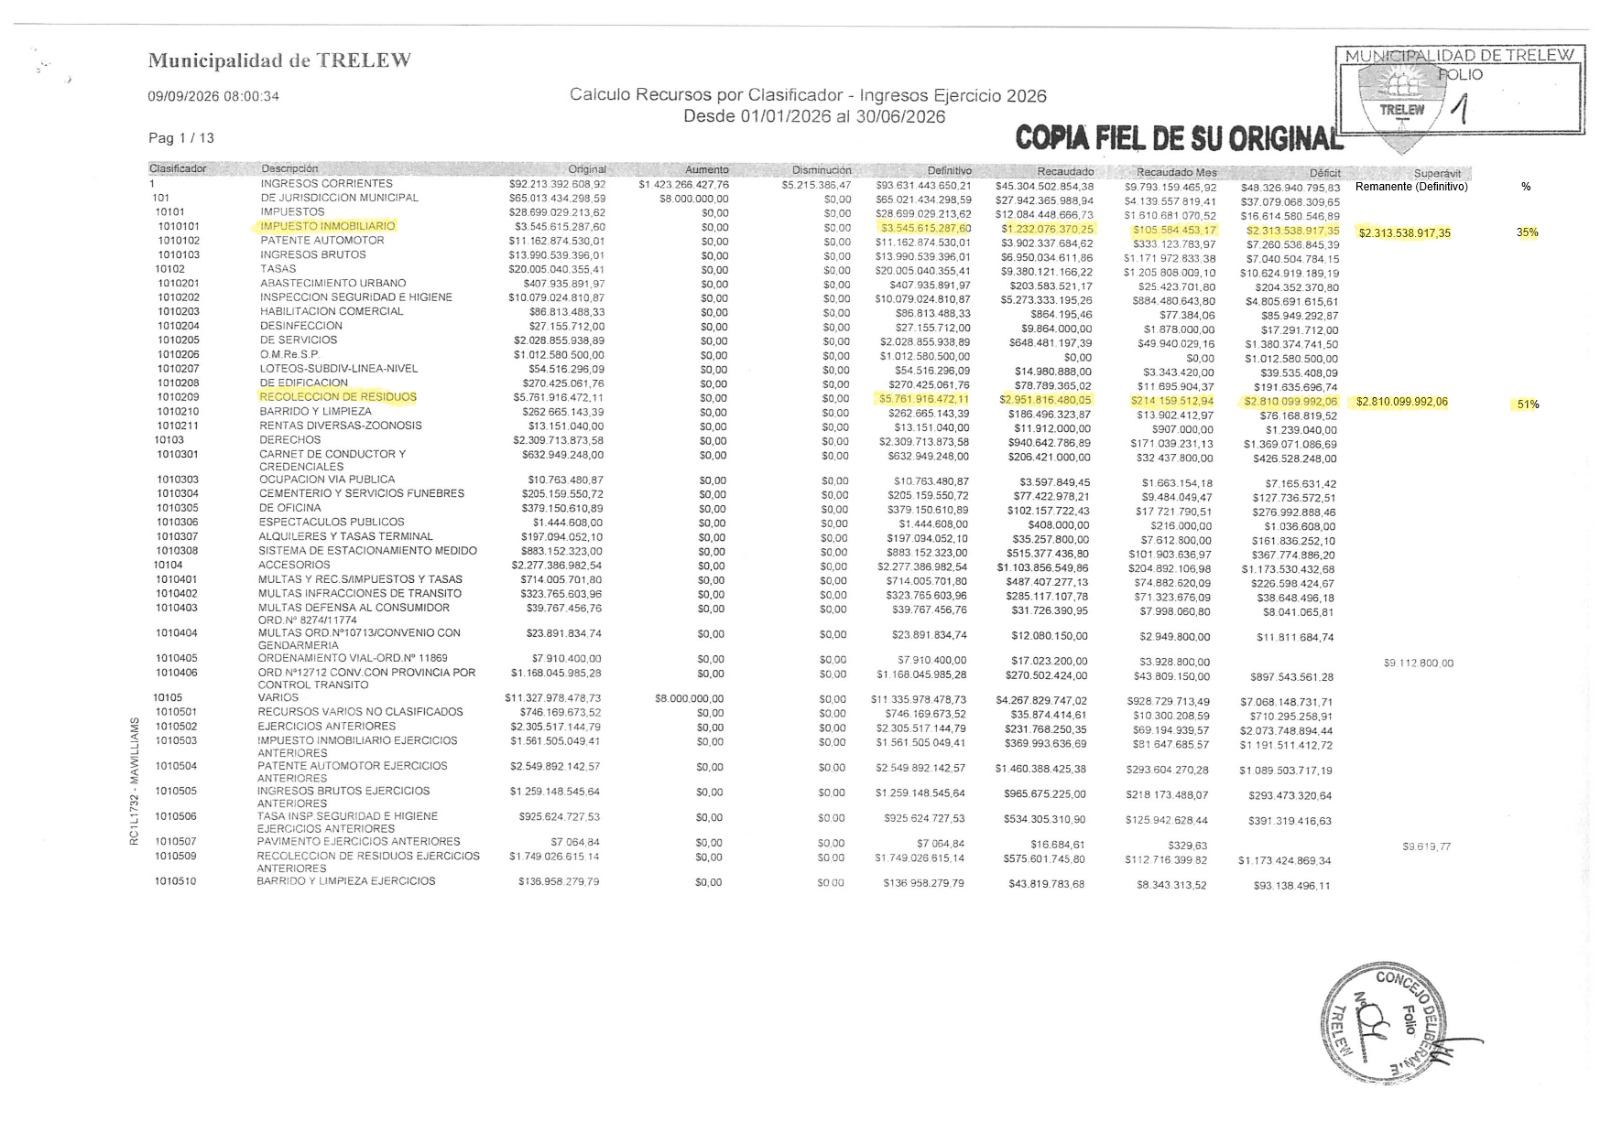
De acuerdo con la documentación oficial examinada por Vibra News, al 30 de junio el Impuesto Inmobiliario había alcanzado aproximadamente el 35% de su previsión presupuestaria anual, mientras que la tasa de Recolección de Residuos llegaba al 51%. La diferencia supera los 16 puntos porcentuales y plantea interrogantes sobre el comportamiento de ambos recursos, aunque para interpretarla correctamente resulta necesario considerar las características del calendario tributario y los mecanismos de cobro.
Un aspecto fundamental es que estos porcentajes no representan niveles de cobrabilidad o incobrabilidad, sino cuánto dinero ingresó efectivamente hasta el 30 de junio en relación con lo calculado en el presupuesto municipal para todo 2026. Por lo tanto, no significa que el 65% de los vecinos haya dejado de pagar el Inmobiliario ni que solamente el 51% de los contribuyentes cumpla con la tasa de residuos.
Los números de la recaudación municipal
| Concepto | Presupuestado 2026 | Recaudado al 30/06 | % de lo presupuestado |
|---|---|---|---|
| Impuesto Inmobiliario | $3.545,6 millones | $1.232,1 millones | 34,7% |
| Recolección de Residuos | $5.761,9 millones | $2.951,8 millones | 51,2% |
| Diferencia porcentual | 16,5 puntos |
Fuente: Municipalidad de Trelew, ejecución de recursos correspondiente al primer semestre de 2026. Importes redondeados. Los porcentajes expresan la recaudación acumulada respecto de las previsiones presupuestarias anuales utilizadas en la comparación.
Los números muestran que la tasa de Recolección de Residuos había superado ligeramente la mitad de los ingresos calculados para todo el ejercicio, mientras que el Impuesto Inmobiliario se encontraba por debajo del 35%. No obstante, esta diferencia no puede analizarse sin tener en cuenta que la recaudación municipal no necesariamente se distribuye de manera uniforme durante los doce meses del año.
El efecto del pago anual anticipado
Uno de los factores que permite comprender el comportamiento de los ingresos es el pago anual anticipado que realizan numerosos contribuyentes durante los primeros meses del ejercicio. Este mecanismo concentra una parte importante de la recaudación al comienzo del año, por lo que los porcentajes acumulados durante el primer semestre pueden resultar elevados sin que eso signifique que se mantendrá el mismo ritmo durante los meses siguientes.
En 2026 se suma otra particularidad: la entrada en vigencia relativamente tardía de la Ordenanza Tarifaria. Esta circunstancia también debe considerarse al analizar el calendario de pagos y la distribución de los ingresos municipales, especialmente en aquellos conceptos que reciben un aporte significativo de los contribuyentes que optan por cancelar sus obligaciones anuales por adelantado.
La planilla oficial ofrece un dato compatible con esta interpretación. En Recolección de Residuos, el ingreso registrado durante junio fue de aproximadamente $214 millones, una cifra considerablemente inferior al promedio mensual que surge de dividir los casi $2.952 millones acumulados durante el semestre entre seis meses.
Este comportamiento resulta consistente con una concentración de pagos al comienzo del ejercicio y una posterior disminución de los ingresos mensuales. Sin embargo, para establecer con precisión cómo evolucionó la recaudación entre enero y junio sería necesario examinar los registros correspondientes a cada mes.
De esta manera, el 51% alcanzado por Recolección de Residuos al finalizar junio no significa que durante la segunda mitad del año necesariamente se recaudará otro porcentaje equivalente, ya que una parte de los pagos correspondientes a todo 2026 habría ingresado anticipadamente.
¿Por qué persiste la diferencia entre ambos conceptos?
Aun considerando el efecto del pago anual adelantado, subsiste un interrogante: ¿por qué el Impuesto Inmobiliario registra un porcentaje de recaudación sobre lo presupuestado considerablemente menor que la tasa de Recolección de Residuos, cuando ambos conceptos se cobran habitualmente en una misma boleta?
Una posible explicación está relacionada con las exenciones tributarias. Determinados contribuyentes pueden acceder a beneficios que los liberan total o parcialmente del Impuesto Inmobiliario, sin que esas exenciones necesariamente alcancen a las tasas vinculadas con la prestación de servicios municipales.
En esas circunstancias, una propiedad podría quedar exenta del impuesto y continuar alcanzada por el cobro de Recolección de Residuos. Si este tipo de situaciones tiene una incidencia importante dentro del padrón municipal, podría explicar parte de la diferencia observada entre los ingresos de ambos conceptos.
Sin embargo, la documentación examinada por Vibra News no permite determinar cuántos inmuebles se encuentran en esa situación ni qué impacto económico tienen las exenciones sobre las previsiones anuales. También sería necesario establecer si esos beneficios fueron contemplados al momento de elaborar los cálculos presupuestarios, ya que su existencia no implica automáticamente una menor ejecución de los ingresos previstos.
¿Cómo se distribuye la tasa entre viviendas y comercios?
Otro aspecto que merece atención es el criterio utilizado para distribuir el costo de la Recolección de Residuos entre los distintos contribuyentes. Las viviendas familiares, los establecimientos comerciales y las propiedades ubicadas en diferentes sectores de la ciudad pueden estar alcanzados por valores distintos, según las categorías y parámetros establecidos en la normativa municipal.
La cuestión es determinar cuánto influyen en el cálculo de la tasa las características del inmueble, su ubicación, el uso residencial o comercial y otros factores vinculados con la distribución de las cargas tributarias. También resulta pertinente establecer si esas diferencias responden al costo de prestación del servicio o si incorporan criterios relacionados con la capacidad económica de los contribuyentes.
A diferencia del Impuesto Inmobiliario, que grava la propiedad, la tasa de Recolección de Residuos está vinculada con un servicio municipal. Por esa razón, debe mantener una relación razonable con la prestación que financia, aunque ello no significa que todos los usuarios deban abonar necesariamente el mismo importe.
Conocer el costo efectivo de la recolección, la cantidad de inmuebles alcanzados y la estructura tarifaria permitiría determinar cómo se distribuye esa carga entre los vecinos y establecimientos comerciales de Trelew. Estos elementos también ayudarían a comprender si la diferencia observada entre ambos recursos se relaciona con sus respectivas bases tributarias y previsiones de ingresos.
Qué falta conocer para explicar la diferencia
El análisis realizado por Vibra News deja planteados varios interrogantes. ¿Cuántas propiedades están exentas del Impuesto Inmobiliario y continúan pagando Recolección de Residuos? ¿Qué proporción del ingreso acumulado durante el primer semestre corresponde a pagos anuales anticipados? ¿Cómo evolucionó mensualmente la recaudación de ambos conceptos? ¿Y qué criterios utiliza la Municipalidad para establecer los valores que corresponden a cada categoría de contribuyentes?
También resulta necesario conocer cuánto se facturó efectivamente durante el período y cuánto de esa facturación fue pagado. La comparación entre lo recaudado y lo presupuestado permite evaluar el grado de ejecución de los recursos previstos para 2026, pero no alcanza para determinar los niveles reales de cumplimiento de las obligaciones tributarias.
La documentación municipal muestra una diferencia de aproximadamente 16,5 puntos porcentuales entre ambos conceptos. Los pagos anticipados y la entrada en vigencia tardía de la Tarifaria constituyen elementos relevantes para interpretar esa información, pero no permiten explicar por sí solos toda la asimetría.
En momentos en que Trelew comienza a discutir los valores tributarios que regirán durante 2027, el tema adquiere especial importancia. La cuestión no es solamente cuánto consigue recaudar la Municipalidad respecto de lo presupuestado, sino cómo se determinan las obligaciones de los contribuyentes, qué beneficios y exenciones existen y por qué dos conceptos que se cobran conjuntamente presentan resultados tan diferentes.
Compartir nota: