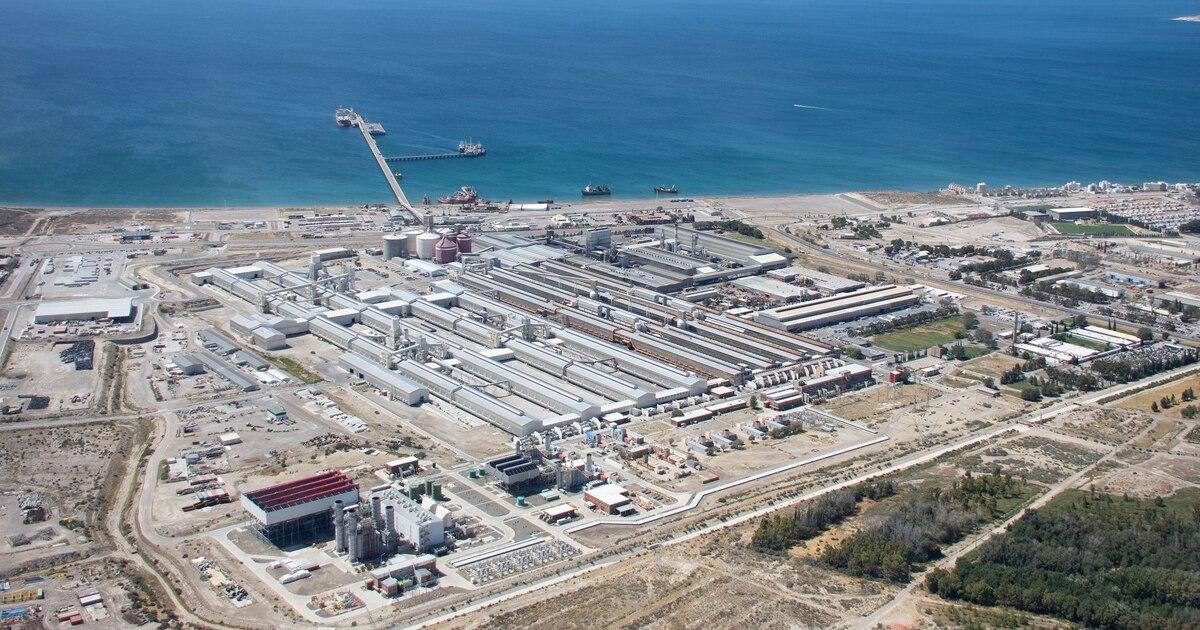
Aluar crece afuera y vende menos en Argentina
Aluar aumentó 43,5% sus exportaciones, pero vendió 18% menos aluminio en Argentina
La principal productora de aluminio del país cerró su ejercicio 2026 con una fuerte recuperación de sus resultados económicos. Las exportaciones de aluminio primario alcanzaron las 468.568 toneladas, mientras que los despachos destinados al mercado argentino continuaron en retroceso. La compañía también completó inversiones energéticas por US$745 millones en Puerto Madryn, en un escenario de incertidumbre sobre la futura concesión de Hidroeléctrica Futaleufú.
La evolución económica de Aluar Aluminio Argentino durante el último ejercicio muestra dos realidades diferentes: una empresa que logró recuperar su rentabilidad mediante un fuerte crecimiento exportador y, al mismo tiempo, un mercado argentino que continúa perdiendo participación dentro de sus operaciones. La principal productora de aluminio del país cerró el ejercicio finalizado el 30 de junio de 2026 con un incremento del 43,5% en las toneladas de aluminio primario vendidas al exterior, mientras que los despachos al mercado interno disminuyeron un 18,2%.
El análisis realizado por Vibra News, a partir de la documentación financiera presentada por Aluar y de sus antecedentes económicos, permite advertir que esta diferencia no constituye un fenómeno aislado. Durante el ejercicio anterior, cerrado en junio de 2025, la facturación de aluminio primario y productos elaborados en el mercado argentino ya había registrado una caída real del 23,16%, frente a una reducción de apenas el 0,6% en las exportaciones. El último balance confirma que el deterioro de las ventas nacionales también se manifiesta en las cantidades físicas comercializadas.
La recuperación empresarial fue considerable. Aluar registró ventas consolidadas por aproximadamente $2,91 billones durante el ejercicio 2026, con un crecimiento real cercano al 39,4% respecto del período anterior. El resultado neto consolidado ascendió a unos $274.006 millones, de los cuales aproximadamente $258.692 millones fueron atribuibles a los accionistas de Aluar. Esta última cifra contrasta con los $10.034 millones del ejercicio anterior, ambos expresados en moneda comparable de junio de 2026.
Las exportaciones crecieron, pero las ventas nacionales siguieron cayendo
La diferencia entre ambos mercados se observa con claridad en los volúmenes comercializados. Durante el ejercicio 2026, Aluar despachó 519.962 toneladas de aluminio primario. De ese total, 468.568 toneladas se destinaron a compradores del exterior y solamente 51.394 toneladas al mercado argentino. De esta manera, aproximadamente el 90% de los despachos de aluminio primario correspondió a exportaciones.
| Aluminio primario | Ejercicio 2026 | Variación interanual |
|---|---|---|
| Despachos al exterior | 468.568 toneladas | +43,5% |
| Despachos al mercado interno | 51.394 toneladas | −18,2% |
| Despachos totales | 519.962 toneladas | +33,5% |
| Producción | 450.677 toneladas | +1,2% |
Datos correspondientes al ejercicio julio de 2025-junio de 2026, según la reseña financiera presentada ante la CNV. Los despachos pueden incluir existencias producidas en ejercicios anteriores.
Para comprender la magnitud del cambio, debe considerarse que la demanda argentina representaba aproximadamente el 31% de las toneladas despachadas de aluminio primario durante el ejercicio 2023, mientras que en 2026 esa participación se redujo a menos del 10%. En tres años, las cantidades comercializadas dentro del país disminuyeron aproximadamente un 54,4%.
El comportamiento del mercado interno es especialmente relevante porque el aluminio constituye un insumo utilizado por numerosas actividades productivas, como la construcción, la fabricación de envases, la industria automotriz, los sistemas de transporte y la producción de componentes eléctricos. Sin embargo, la evolución de las ventas de Aluar no permite atribuir automáticamente la totalidad de esa contracción a un solo sector ni equipararla con una caída idéntica de toda la industria argentina.
Los productos elaborados también muestran dificultades. Durante el ejercicio 2026, los volúmenes vendidos por esa división disminuyeron alrededor de un 14,9%, hasta 11.483 toneladas, de las cuales 11.015 correspondieron al mercado local. Este dato amplía el panorama de debilitamiento de la demanda nacional más allá del aluminio primario.
Estados Unidos y Brasil, dos mercados determinantes
La orientación exportadora de Aluar está acompañada por una importante concentración de compradores internacionales. El prospecto de actualización publicado en noviembre de 2025 identifica a Estados Unidos y Brasil como sus principales mercados durante el ejercicio anterior, con participaciones del 47% y el 33%, respectivamente, sobre las toneladas exportadas.
Países Bajos, Japón, Italia y México completaron los principales destinos, aunque con participaciones individuales considerablemente menores. La concentración en Estados Unidos y Brasil implica que las condiciones económicas y comerciales de ambos países tienen una influencia significativa sobre las perspectivas de la compañía.
En el caso estadounidense, la política arancelaria constituye un factor especialmente sensible. Durante 2025 se establecieron aumentos de los aranceles aplicables a determinadas importaciones de aluminio, circunstancia identificada por la empresa entre los riesgos para sus operaciones. Estos recargos pueden modificar los precios finales, la competitividad y las condiciones de negociación con los compradores, aunque su impacto efectivo depende de los contratos comerciales y de cómo se distribuyen los costos.
La recuperación exportadora de 2026 permitió compensar ampliamente el retroceso de los despachos nacionales. Sin embargo, también profundizó la exposición de la compañía a la evolución del precio internacional del aluminio, a la demanda externa y a las decisiones comerciales de los principales países compradores.
Las ganancias se recuperaron por más exportaciones, mejores precios y menores costos
El cambio respecto del ejercicio anterior fue considerable. Aluar había cerrado junio de 2025 con una reducción muy pronunciada de sus ganancias, afectada por el encarecimiento de materias primas, factores financieros y una menor rentabilidad operativa. El resultado atribuible a los accionistas cayó entonces a un nivel que dejó una base de comparación particularmente baja para el ejercicio siguiente.
Durante 2026, el escenario se modificó. El mayor volumen de despachos internacionales coincidió con una evolución favorable de las cotizaciones del aluminio y una reducción del costo de la alúmina, materia prima indispensable para su fabricación. La combinación de estos factores mejoró la relación entre los precios de venta y los costos de producción.
La alúmina tiene un peso determinante dentro de la estructura económica de Aluar. Según el prospecto de 2025, su participación habitual en los costos de producción se ubicaba entre el 28% y el 32%, aunque durante determinados meses había superado el 50% por las alteraciones de los precios internacionales. La empresa necesita importar aproximadamente 850.000 toneladas anuales de este insumo, que no se produce en Argentina.
Por esa razón, una disminución del precio de la alúmina combinada con un aumento del aluminio puede producir una mejora considerable de los márgenes, incluso sin una expansión equivalente de la producción física.
La recuperación de ganancias tampoco debe confundirse con un crecimiento generalizado de todos los negocios. La producción de aluminio primario aumentó solamente un 1,2%, mientras que los despachos comerciales totales crecieron un 33,5%. Esta diferencia confirma la importancia de analizar las ventas, la producción y las existencias como variables distintas.
Para Vibra News, el resultado más significativo es que la compañía consiguió mejorar sustancialmente su situación financiera sin una recuperación de la demanda argentina de sus productos. El desempeño exportador y las condiciones internacionales resultaron decisivos para explicar esa evolución.
Puerto Madryn: US$745 millones invertidos en generación eólica

La situación financiera de Aluar también debe analizarse junto con su programa de inversiones, particularmente en Chubut, donde se encuentra su principal complejo industrial. Durante 2026, la compañía completó una nueva etapa de ampliación del Parque Eólico Aluar, ubicado en las cercanías de Puerto Madryn, que alcanzó una potencia instalada de 582 MW mediante 119 aerogeneradores.
De acuerdo con la información institucional de la empresa, el desarrollo acumuló una inversión de US$745 millones desde el inicio del proyecto. La última etapa incorporó 336 MW adicionales y permitió más que duplicar la capacidad que tenía el parque antes de esa ampliación.
La inversión constituye un componente central de la estrategia energética de la empresa, cuya producción de aluminio requiere grandes cantidades de electricidad. La posibilidad de generar una proporción creciente de su energía mediante fuentes renovables puede contribuir a diversificar el abastecimiento y reducir la exposición a determinados costos energéticos, además de responder a las exigencias ambientales de compradores internacionales.
En septiembre de 2026, Aluar informó que durante el ejercicio julio de 2025-junio de 2026 el 51% de la energía consumida había provenido de fuentes renovables. También comunicó que durante 2025 concretó la primera comercialización de aluminio de bajo carbono.
El programa de inversiones incluye además una planta desalinizadora de agua de mar proyectada para Puerto Madryn y desarrollos de generación solar en la provincia de Buenos Aires. En el caso de la desalinizadora, la iniciativa busca diversificar las fuentes de abastecimiento industrial y disminuir la presión sobre los recursos hídricos convencionales.
Aunque la inversión eólica tiene una escala considerable, debe distinguirse de una ampliación de la producción de aluminio. La capacidad nominal de la planta industrial de Puerto Madryn se mantiene en torno a las 460.000 toneladas anuales. La expansión energética no implica automáticamente un incremento de esa capacidad ni permite establecer por sí sola cuántos empleos permanentes adicionales se generarán.
Futaleufú: una definición estratégica para Aluar y Chubut

El futuro de Hidroeléctrica Futaleufú constituye otro factor relevante para la estructura de costos y el abastecimiento energético de Aluar. La empresa posee el 60,2% de la sociedad hidroeléctrica, mientras que la Provincia del Chubut participa con el 39,8%. La central dispone de una potencia instalada de 560 MW y ha sido históricamente una de las principales fuentes de electricidad para la industria de Puerto Madryn.
Según el prospecto de Aluar, durante el ejercicio 2025 Futaleufú suministró aproximadamente 2.716 GWh de energía a la compañía, equivalentes a alrededor del 41% de su demanda eléctrica. La sociedad hidroeléctrica registró en ese período ventas por $79.746,5 millones y ganancias netas por $16.059,5 millones.
Sin embargo, la concesión original de explotación, otorgada por 30 años, venció el 15 de junio de 2025. Desde entonces se establecieron sucesivos mecanismos de continuidad operativa, mientras se debate el futuro del complejo y las competencias sobre su concesión.
La Resolución 130/2026 de la Secretaría de Energía, publicada el 9 de junio, estableció un nuevo esquema de continuidad hasta el 15 de diciembre de 2026, sujeto a las condiciones y adhesiones previstas en la norma. También expresó la intención del Estado nacional de convocar a una licitación pública nacional e internacional para otorgar una nueva concesión.
Una particularidad de esa disposición es que Nación solicitó la conformidad expresa de Aluar para mantener las condiciones vinculadas con el acta acuerdo de 1994, que establece aspectos del suministro eléctrico destinado a su complejo industrial. El Gobierno nacional también invitó a Chubut a participar mediante un representante en las tareas de seguimiento durante la transición.
La situación tiene, además, una dimensión judicial. El Gobierno provincial promovió una demanda ante la Corte Suprema de Justicia de la Nación en la que plantea sus atribuciones respecto del aprovechamiento hidroeléctrico. El propio prospecto de Aluar reconoce que una resolución que modifique las condiciones de continuidad de la concesión podría generar consecuencias adversas para sus negocios y resultados económicos.
La cuestión resulta especialmente importante porque las inversiones eólicas, aunque reducen parte de la dependencia de otras fuentes, no convierten automáticamente a la central hidroeléctrica en un activo prescindible. La generación eólica depende de la disponibilidad de viento y presenta características operativas diferentes de las de la producción hidroeléctrica.
En consecuencia, las condiciones de una futura concesión de Futaleufú, las obligaciones de inversión y las modalidades de comercialización de energía podrían incidir sobre los costos industriales de Aluar. También serán relevantes para Chubut, por su participación accionaria en la sociedad y por la controversia sobre los derechos vinculados con la explotación del recurso.
Una recuperación empresarial que contrasta con el mercado argentino
Los resultados del ejercicio 2026 muestran que Aluar consiguió revertir buena parte del deterioro económico del período anterior. La recuperación de ganancias, el crecimiento de las exportaciones y la finalización de inversiones energéticas de gran magnitud constituyen los principales elementos favorables de su situación actual.
Al mismo tiempo, la reducción de los despachos al mercado argentino revela que la recuperación empresarial no fue acompañada por un crecimiento equivalente de la demanda nacional. El mercado externo representa hoy una proporción determinante del negocio y permite sostener una escala industrial superior a la que absorben los compradores locales.
El contraste también plantea interrogantes para los próximos ejercicios. La evolución de los precios internacionales, la política comercial estadounidense, los costos de las materias primas y la posible recuperación de la actividad industrial argentina serán factores relevantes para determinar si Aluar puede sostener sus márgenes de rentabilidad.
A esas variables se agregan las condiciones energéticas, particularmente el aprovechamiento de las inversiones renovables y la definición sobre Hidroeléctrica Futaleufú, cuyo futuro concesional continúa siendo un asunto estratégico para la compañía y para Chubut.
El análisis de Vibra News permite identificar una diferencia central: Aluar logró una importante recuperación económica vendiendo mucho más aluminio al exterior, mientras el mercado argentino continuó reduciendo sus compras. Es una evolución que muestra la capacidad exportadora de la compañía, pero también las dificultades de un mercado nacional que perdió protagonismo dentro de sus negocios.
Fuentes: estados financieros y reseña informativa de Aluar correspondientes al ejercicio cerrado el 30 de junio de 2026, presentados ante la Comisión Nacional de Valores; Prospecto de Actualización de noviembre de 2025; información institucional de Aluar y Reporte de Sostenibilidad 2025-2026; Resolución 130/2026 de la Secretaría de Energía de la Nación. Las variaciones comerciales y los análisis comparativos fueron elaborados para Vibra News a partir de esa documentación.
Compartir nota: