Banco del Chubut: los créditos con problemas de pago superaron el 13%
Banco del Chubut: los créditos con algún grado de dificultad de pago superaron el 13%, la pérdida potencial llegó al 13% y los depósitos crecieron 44% mientras los préstamos casi no aumentaron
Un informe de Vibra News, elaborado a partir de los reportes oficiales del Banco Central correspondientes a abril, mayo, junio y ahora julio de 2026, permite reconstruir la evolución reciente del Banco del Chubut más allá de una fotografía mensual aislada. La incorporación del último informe es particularmente importante porque confirma algunas de las tendencias que ya aparecían al cierre de junio: crecieron los depósitos, el banco aumentó su liquidez y su cartera de títulos, el patrimonio continuó expandiéndose, pero el volumen total de préstamos prácticamente no se modificó respecto de abril y siguió aumentando la proporción de financiaciones clasificadas dentro de la cartera irregular.
El dato que requiere una explicación inmediata es precisamente ese. Cuando el BCRA habla de “cartera irregular” no está diciendo que todo ese dinero se haya perdido ni que todos esos créditos sean incobrables. Son financiaciones que dejaron de estar exclusivamente dentro del cumplimiento normal y presentan diferentes grados de riesgo. El Banco Central clasifica a los deudores en situación normal, seguimiento especial o riesgo bajo, con problemas o riesgo medio, alto riesgo de insolvencia e irrecuperable. En julio, la cartera irregular total del Banco del Chubut alcanzó 13,07% de las financiaciones, frente a 12,61% en junio y 11,70% en mayo. El promedio del sistema financiero fue de 7,18% en julio.
El banco superó $1,23 billones de activos
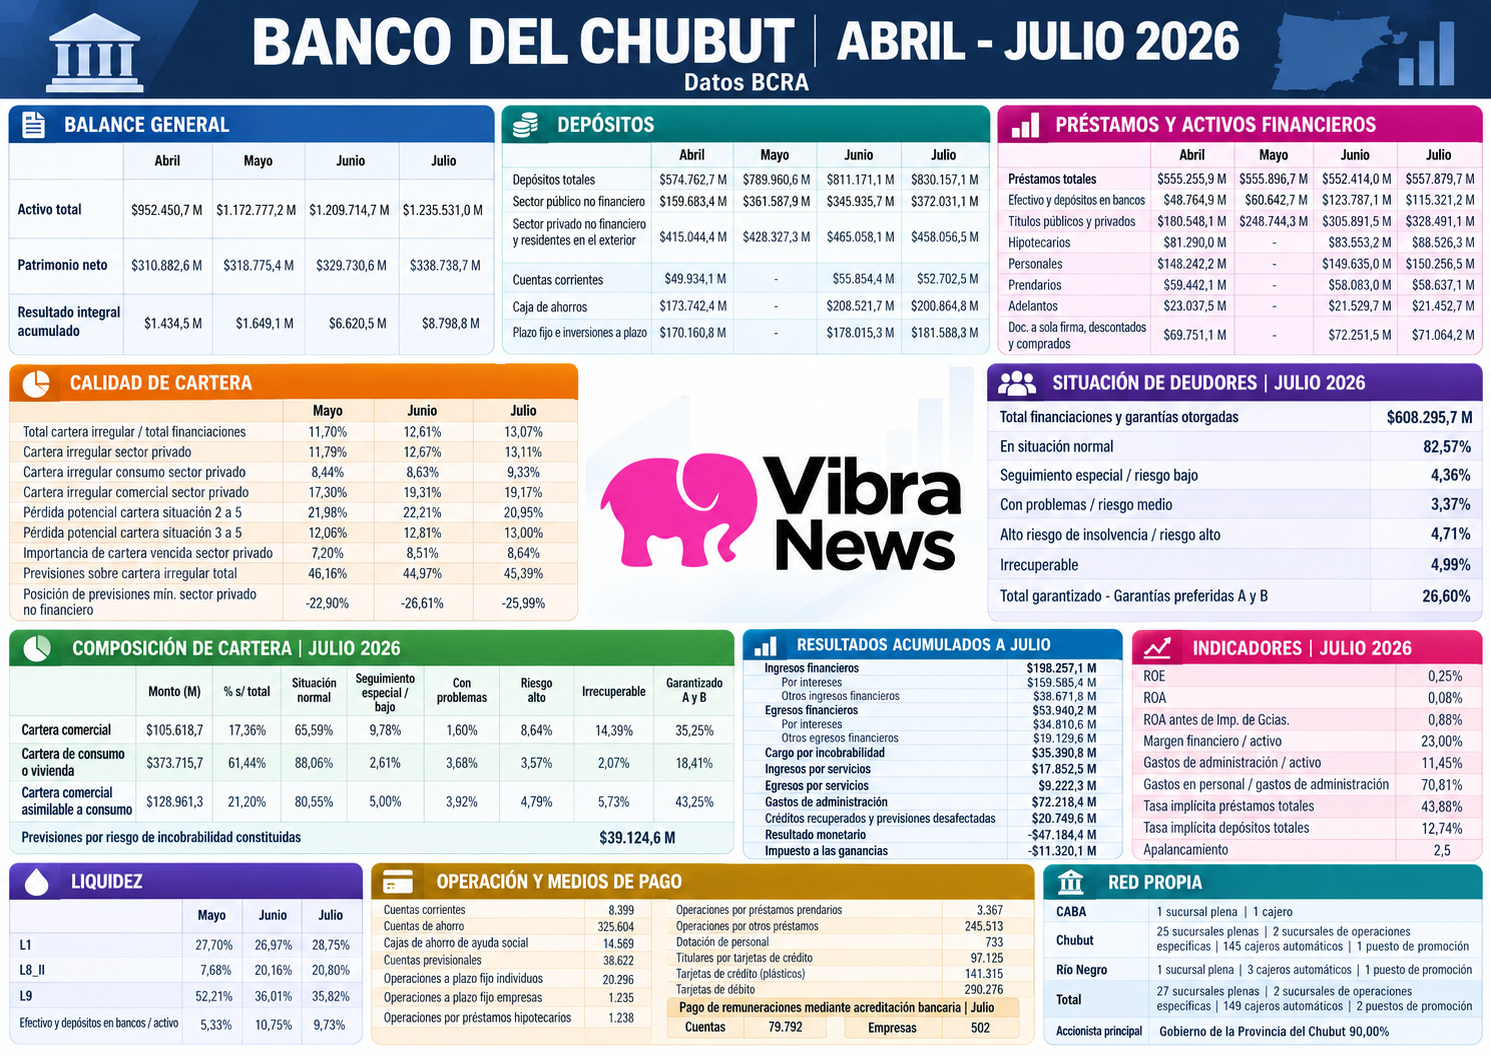
El relevamiento de Vibra News muestra que el activo del Banco del Chubut pasó de $952.450,7 millones en abril a $1.172.777,2 millones en mayo, $1.209.714,7 millones en junio y $1.235.531 millones en julio. Entre abril y julio, el incremento nominal fue de aproximadamente 29,7%. El dato debe interpretarse en pesos corrientes: no representa automáticamente un crecimiento real de esa magnitud porque durante el período también hubo inflación.
La expansión del balance no estuvo impulsada principalmente por nuevos préstamos. El efectivo y los depósitos en bancos, que eran $48.764,9 millones en abril, llegaron a $123.787,1 millones en junio y quedaron en $115.321,2 millones en julio. A su vez, la tenencia de títulos públicos y privados continuó aumentando: desde $180.548,1 millones en abril pasó a $305.891,5 millones en junio y alcanzó $328.491,1 millones en julio. Frente a abril, la cartera de títulos creció alrededor de 82% nominal, mientras que el stock de crédito prácticamente no se modificó.
Los depósitos crecieron 44% desde abril
Los depósitos totales, que alcanzaban $574.762,7 millones en abril, pasaron a $789.960,6 millones en mayo, $811.171,1 millones en junio y finalmente $830.157,1 millones en julio. Entre abril y julio el aumento nominal fue de aproximadamente 44,4%.
El movimiento más importante siguió estando en los depósitos del sector público. Habían pasado de $159.683,4 millones en abril a $361.587,9 millones en mayo, bajaron a $345.935,7 millones en junio y volvieron a subir hasta $372.031,1 millones en julio. Eso significa que, comparados con abril, los depósitos públicos aumentaron alrededor de 133% nominal. En julio representaban aproximadamente el 44,8% de todos los depósitos del banco, una participación considerablemente mayor que el 27,8% que tenían en abril.
Los depósitos del sector privado tuvieron un comportamiento diferente. Crecieron desde $415.044,4 millones en abril hasta $465.058,1 millones en junio, pero en julio descendieron a $458.056,5 millones. Aun así, se mantenían aproximadamente 10,4% por encima de abril. El crecimiento total del fondeo del banco durante estos meses estuvo, por lo tanto, mucho más explicado por el sector público que por el sector privado.
Cajas de ahorro, plazos fijos y cuentas corrientes
La apertura de julio agrega otra capa. Las cajas de ahorro, que habían aumentado de $173.742,4 millones en abril a $208.521,7 millones en junio, bajaron durante julio hasta $200.864,8 millones. Los plazos fijos e inversiones a plazo, en cambio, mantuvieron su crecimiento: pasaron de $170.160,8 millones en abril a $178.015,3 millones en junio y $181.588,8 millones en julio.
Las cuentas corrientes medidas por saldo también disminuyeron durante el último mes: de $55.854,4 millones en junio a $52.702,5 millones en julio. Por lo tanto, el nuevo incremento de los depósitos totales entre junio y julio estuvo particularmente asociado al aumento de los depósitos del sector público, que subieron aproximadamente $26.095 millones en un mes.
¿Y los dólares?
En este punto, el informe de Vibra News mantiene la misma precaución metodológica. La publicación del BCRA utilizada para este análisis no presenta dentro de la ficha individual del Banco del Chubut una apertura suficientemente clara que permita determinar cuánto de los depósitos está denominado en pesos y cuánto en dólares.
La existencia de conceptos relacionados con diferencias de cotización o residentes en el exterior no permite convertirlos en depósitos en moneda extranjera. Por eso, tampoco con el informe de julio sería correcto afirmar cuánto tiene el banco en dólares, si crecieron los depósitos en moneda extranjera o si existió una salida de divisas. Para responder esa pregunta hace falta otra fuente que discrimine específicamente las posiciones por moneda.
Los préstamos: prácticamente sin crecimiento
Este contraste se hace todavía más marcado al incorporar julio. El stock de préstamos era de $555.255,9 millones en abril, $555.896,7 millones en mayo, $552.414 millones en junio y $557.879,7 millones en julio.
Es decir, entre abril y julio aumentó apenas 0,47% nominal, mientras que los depósitos crecieron más de 44%. Incluso sin realizar todavía el ajuste por inflación, la diferencia es amplia.
La relación entre préstamos y depósitos también cambió. En abril, los préstamos equivalían a aproximadamente 96,6% de los depósitos; en julio esa relación se ubicó cerca del 67,2%. Esto no significa que la diferencia haya quedado inmovilizada: la información muestra simultáneamente un fuerte crecimiento de los títulos, disponibilidades y otras posiciones financieras. Sí muestra que la expansión de los recursos recibidos por el banco no se transformó, durante este período, en un crecimiento semejante de la cartera de préstamos.
Qué tipo de créditos tiene el banco
Julio muestra movimientos distintos según la línea. Los créditos hipotecarios, que habían aumentado de $81.290 millones en abril a $83.653,2 millones en junio, dieron otro salto y llegaron a $88.526,3 millones en julio. Frente a abril, acumulan un crecimiento nominal cercano a 8,9%.
Los préstamos personales pasaron de $148.242,2 millones en abril a $150.256,5 millones en julio, mientras que los prendarios, después de retroceder durante el trimestre, aumentaron levemente en julio hasta $58.637,1 millones. Los documentos a sola firma, descontados y comprados disminuyeron desde $72.251,5 millones en junio hasta $71.064,2 millones en julio, y los adelantos quedaron prácticamente sin cambios en $21.452,7 millones.
La principal novedad, por lo tanto, aparece en hipotecarios, que tuvieron una expansión más visible durante julio, aunque el conjunto de los préstamos continuó prácticamente estable respecto de los niveles observados desde abril.
El dato que merece seguimiento: la cartera irregular ya superó el 13%
Aquí julio agrega la información periodística más importante. En mayo, la cartera irregular representaba 11,70% de las financiaciones; en junio había subido a 12,61% y en julio alcanzó 13,07%. El sistema financiero en su conjunto marcaba 7,18%.
En términos sencillos: por cada $100 de financiaciones del Banco del Chubut, alrededor de $13,07 estaban incluidos dentro de algún nivel de cartera irregular, es decir, financiaciones que presentan una clasificación de riesgo superior al cumplimiento normal. Eso no significa que esos $13,07 sean una pérdida definitiva.
Al mismo tiempo, un segundo indicador utilizado por el Banco Central merece atención. La denominada “pérdida potencial de cartera en situación 3 a 5” pasó de 12,06% en mayo a 12,81% en junio y llegó exactamente a 13,00% en julio. El promedio del sistema financiero para ese indicador era de 1,92%.
Por eso ahora el título puede decir con precisión que la cartera irregular superó el 13% y la pérdida potencial llegó al 13%. Son dos indicadores distintos y no deben confundirse con “13% de préstamos perdidos”.
Qué hay dentro de ese 13%
El estado de situación de los deudores permite ir todavía más profundo. En julio, 82,57% de las financiaciones estaba en situación normal. Otro 4,36% aparecía bajo seguimiento especial o riesgo bajo; 3,37% estaba clasificado “con problemas” o riesgo medio; 4,71% con alto riesgo de insolvencia; y 4,99% como irrecuperable.
Este último dato es importante porque permite diferenciar el total de cartera irregular de la categoría más severa. No corresponde decir que el 13,07% es irrecuperable. La categoría que el BCRA denomina específicamente “irrecuperable” alcanzó 4,99% en julio, después de haber sido 4,80% en junio y 3,81% en mayo.
También hubo un pequeño movimiento positivo dentro de la clasificación general: la cartera normal pasó de 82,30% en junio a 82,57% en julio, mientras que el seguimiento especial bajó de 5,09% a 4,36%. Pero simultáneamente crecieron las categorías de alto riesgo e irrecuperable, por eso el análisis no puede reducirse a un único casillero.
El problema se concentra más en el crédito comercial
La cartera comercial sigue siendo el principal punto de atención. El indicador agregado de cartera irregular comercial del sector privado había pasado de 17,30% en mayo a 19,31% en junio y en julio se ubicó en 19,17%. Hubo una leve reducción mensual, aunque continúa muy por encima del promedio del sistema, que era de 3,42%.
La apertura de las clasificaciones comerciales permite ver otro dato. En julio, sólo 65,59% de esa cartera comercial estaba en situación normal. Un 9,78% estaba bajo seguimiento especial, 1,60% con problemas, 8,64% con alto riesgo de insolvencia y 14,39% figuraba como irrecuperable dentro de esa cartera comercial específica.
Hay que distinguir esta cifra del 4,99% correspondiente al total de financiaciones del banco: el 14,39% se refiere exclusivamente a la clasificación interna de la cartera comercial, no a todos los préstamos.
En consumo, en cambio, la irregularidad aumentó desde 8,63% en junio a 9,33% en julio, pero permaneció por debajo del 12,87% registrado por el sistema financiero. La diferencia estructural continúa estando, por lo tanto, en el crédito comercial.
Aumentaron las previsiones por incobrabilidad
El balance del banco muestra que las previsiones deducidas de la cartera pasaron de $29.092,4 millones en abril a $32.432,1 millones en mayo, $33.848,9 millones en junio y $35.867,6 millones en julio. Desde abril crecieron aproximadamente 23,3% nominal.
Además, en el cuadro regulatorio específico sobre situación de deudores, el BCRA informa $39.124,6 millones en previsiones por riesgo de incobrabilidad constituidas a julio, contra $36.551,1 millones en junio. Son conceptos contables relacionados, aunque se presentan dentro de cuadros regulatorios diferentes y no deben utilizarse como si fueran exactamente la misma línea del balance.
Los cargos acumulados por incobrabilidad llegaron a $35.390,8 millones en julio. En junio eran $30.849,7 millones. En paralelo, los créditos recuperados y previsiones desafectadas acumulaban $20.749,6 millones, frente a $19.008 millones en junio. Esto vuelve a mostrar que no todo lo provisionado termina necesariamente como pérdida definitiva: existe simultáneamente recuperación de créditos o liberación de previsiones.
Ingresos financieros y egresos
Hasta julio, el Banco del Chubut acumulaba $198.257,1 millones de ingresos financieros, frente a $166.895,7 millones a junio. De ese total, $159.585,4 millones correspondían a intereses y $38.671,8 millones a otros ingresos financieros.
Los egresos financieros acumulados llegaron a $53.940,2 millones, de los cuales $34.810,6 millones correspondían a intereses. El margen financiero sobre activos permaneció prácticamente estable en 23%, cuando el promedio del sistema era de 15,29%.
Es una de las características que aparecen claramente en los indicadores: el margen financiero de la entidad es superior al promedio del sistema, aunque eso no se traduce de manera directa en la misma diferencia sobre la rentabilidad final, porque intervienen gastos administrativos, incobrabilidad, resultado monetario e impuestos.
Servicios: cuánto ingresó y cuánto costó
Los ingresos por servicios acumulados alcanzaron en julio $17.852,5 millones, mientras que los egresos por servicios llegaron a $9.222,3 millones. La diferencia entre ambos conceptos ronda los $8.630 millones, antes de incorporar el resto de los costos del banco.
En junio, la diferencia había sido de aproximadamente $6.409 millones, por lo que el resultado neto vinculado a servicios amplió su aporte durante julio.
Los gastos administrativos
Los gastos de administración acumulados pasaron de $59.496,5 millones en junio a $72.218,4 millones en julio. El indicador del BCRA señala que 70,81% de esos gastos correspondía a personal, frente a 54,46% en el promedio del sistema.
Los gastos administrativos equivalían al 11,45% de los activos, mientras que para el conjunto del sistema financiero ese indicador era de 6,10%. La comparación debe hacerse con cautela porque el Banco del Chubut sostiene una estructura territorial propia, pero permite medir objetivamente la diferencia en el peso relativo de los gastos.
Inflación y resultado monetario
El impacto del ajuste por inflación continuó aumentando. El resultado monetario acumulado había sido negativo en $28.923,8 millones en abril, $35.012,3 millones en mayo y $40.603 millones en junio. En julio llegó a -$47.184,4 millones.
Esta partida es central para comprender por qué los ingresos financieros elevados y un margen importante no producen automáticamente una rentabilidad de igual magnitud. La contabilidad de las entidades financieras se encuentra reexpresada bajo el régimen de moneda homogénea previsto por las normas del BCRA.
Rentabilidad sigue cerca de cero
El retorno sobre activos —ROA— del Banco del Chubut mejoró de 0,03% en junio a 0,08% en julio, pero permaneció por debajo del 1,29% del sistema financiero.
El rendimiento anual del patrimonio —ROE— también pasó de 0,10% a 0,25%, mientras el promedio del sistema era de 5,71%. Antes del impuesto a las Ganancias, el ROA llegó a 0,88%, contra 1,77% del sistema.
Por otra parte, el patrimonio neto siguió creciendo: pasó de $310.882,6 millones en abril a $329.730,6 millones en junio y alcanzó $338.738,7 millones en julio. Desde abril, el aumento nominal ronda el 9%. El resultado integral acumulado del período también mejoró: de $6.620,5 millones en junio a $8.798,8 millones en julio.
La liquidez volvió a subir
Julio confirma que la posición de liquidez se mantuvo considerablemente por encima de la observada en abril. El indicador L1 del BCRA pasó de 13,57% en abril a 27,70% en mayo, 26,97% en junio y 28,75% en julio. El promedio del sistema fue de 27,09%.
Otro indicador que incorpora distintas posiciones financieras quedó en 35,82%, luego de haber registrado 36,01% en junio y 52,21% en mayo. Incluso con ese descenso respecto del pico de mayo, el nivel continuaba por encima del 22,41% del sistema.
La combinación es significativa: los depósitos crecieron con fuerza, el crédito apenas varió y la liquidez se mantuvo elevada. A la vez, aumentó la inversión en títulos públicos y privados.
Tarjetas: julio aporta una actualización que antes faltaba
La publicación de julio permite completar una parte que en el informe anterior había quedado limitada a marzo. El último dato de información adicional corresponde a junio: el Banco del Chubut tenía 97.125 titulares de tarjetas de crédito, 141.315 plásticos de crédito y 290.276 tarjetas de débito.
Esto cambia levemente la trayectoria anterior. Las tarjetas de débito habían descendido desde 365.136 en diciembre de 2023 hasta 288.993 en marzo de 2026, pero en junio aparecen 290.276, una pequeña recuperación de aproximadamente 1.283 tarjetas respecto de marzo. El nivel continúa, no obstante, significativamente por debajo del registrado en 2023.
En tarjetas de crédito, los titulares pasaron de 95.822 al cierre de 2025 a 97.125 en junio, mientras los plásticos se mantuvieron prácticamente estables: de 141.214 a 141.315.
Las cuentas de ahorro siguen creciendo
El último dato de stock disponible en el informe de julio corresponde a junio y muestra 325.604 cuentas de ahorro, frente a 324.081 en marzo y 323.695 al cierre de 2025. También aparecen 38.622 cuentas previsionales, 20.296 operaciones de plazo fijo de individuos y 1.235 de empresas.
En cuanto al pago de remuneraciones, sí existe información de julio: el banco tenía 79.792 cuentas utilizadas para acreditación de salarios y 502 empresas, frente a 80.704 cuentas y 520 empresas en junio. La cantidad de cuentas salariales se redujo en 912 durante el mes y las empresas informadas bajaron en 18.
Cajeros y presencia territorial
La nueva publicación permite precisar algo que en la versión anterior aparecía de manera agregada. El Banco del Chubut tenía al momento del informe 25 sucursales plenas y dos sucursales de operaciones específicas dentro de Chubut, además de 145 cajeros automáticos propios en la provincia. También registraba una sucursal y un cajero en CABA, y una sucursal y tres cajeros en Río Negro. En total, el banco contaba con 27 sucursales plenas, dos de operaciones específicas y 149 cajeros automáticos.
Este dato permite separar definitivamente la infraestructura propia del Banco del Chubut de la red total del sistema financiero existente en la provincia.
El BCRA también ratifica que se trata de un banco público provincial y que el Gobierno de la Provincia del Chubut posee 90% del capital y 90% de los votos.
El banco ocupa posiciones relevantes dentro del sistema
La incorporación de julio mantiene al Banco del Chubut dentro del grupo intermedio de entidades argentinas por tamaño. Su activo alcanzó $1,235 billones, los préstamos $557.880 millones, los depósitos $830.157 millones y el patrimonio neto $338.739 millones.
Más que el puesto puntual —que puede variar mes a mes—, el dato permite dimensionar una entidad cuya escala excede ampliamente la función de simple agente financiero provincial y que administra un volumen significativo de depósitos tanto públicos como privados.
Qué muestran todos los datos juntos
El informe actualizado de Vibra News deja una fotografía más completa que la que ofrecían abril, mayo y junio por separado. Entre abril y julio, los depósitos crecieron alrededor de 44% nominal, los títulos cerca de 82% y el activo casi 30%, mientras los préstamos aumentaron apenas 0,5%. La liquidez permaneció elevada y el patrimonio siguió creciendo.
Al mismo tiempo, la calidad de la cartera continuó mostrando señales que merecen seguimiento: la cartera irregular pasó de 10,77% en abril a 13,07% en julio, la pérdida potencial de los créditos en situaciones 3 a 5 alcanzó 13%, la cartera vencida del sector privado llegó a 8,64% y el segmento comercial continuó con una irregularidad cercana al 19,2%.
Dentro de esa cartera no todo tiene la misma gravedad. La categoría específicamente clasificada como irrecuperable representó 4,99% del total de financiaciones, mientras que en la cartera comercial llegó a 14,39%. A la vez, aumentaron las previsiones y los cargos por incobrabilidad, pero también los créditos recuperados.
Julio, entonces, no modifica la lectura central sino que la profundiza: el banco tiene más depósitos, más activos, más títulos, mayor liquidez y un patrimonio superior; el crédito prácticamente no creció en términos nominales desde abril y continuó aumentando la proporción de financiaciones con algún grado de dificultad.
El informe de julio merece una consideración especial por el tiempo transcurrido entre el período informado y su publicación. Los datos corresponden al 31 de julio de 2026, pero la publicación fue realizada por el Banco Central en septiembre. De acuerdo con el seguimiento realizado por Vibra News, el informe de abril fue publicado el 14 de agosto, el de mayo el 4 de septiembre y el correspondiente a julio fue difundido el 25 de septiembre. Esto significa que la información pública individual de las entidades financieras se conoce con rezago respecto del mes que describe, algo que debe tenerse presente al evaluar la situación actual del banco.
Compartir nota: