Chubut recauda menos y depende más de Nación
La caída real de la recaudación propia de Chubut y el mejor desempeño de la coparticipación en septiembre refuerzan la dependencia de los fondos nacionales
La recaudación tributaria propia de Chubut atraviesa un período de deterioro que comienza a mostrar diferencias importantes respecto de la evolución de los recursos provenientes de Nación. Durante septiembre de 2026, los impuestos provinciales registraron una caída real interanual del 7,4%, mientras las transferencias nacionales presentaron una evolución más favorable. La situación adquiere especial relevancia frente a la preparación del Presupuesto 2027, los compromisos de deuda y las necesidades de financiamiento del Estado provincial.
Un análisis realizado por Vibra News, a partir de los datos de recaudación de las jurisdicciones provinciales, la Agencia de Recaudación del Chubut (ARECH), el Ministerio de Economía de la Nación y los indicadores de inflación del INDEC, permite observar que el deterioro de los ingresos propios es más pronunciado que el promedio registrado en el conjunto de las provincias argentinas.
El fenómeno no se limita a un único mes. Aunque los ingresos acumulados entre enero y septiembre aumentaron en términos nominales, perdieron capacidad adquisitiva. Además, agosto y septiembre mostraron un debilitamiento particularmente importante, al mismo tiempo que los primeros registros de octubre comenzaron a señalar dificultades también en la coparticipación federal.
La recaudación provincial perdió frente a la inflación
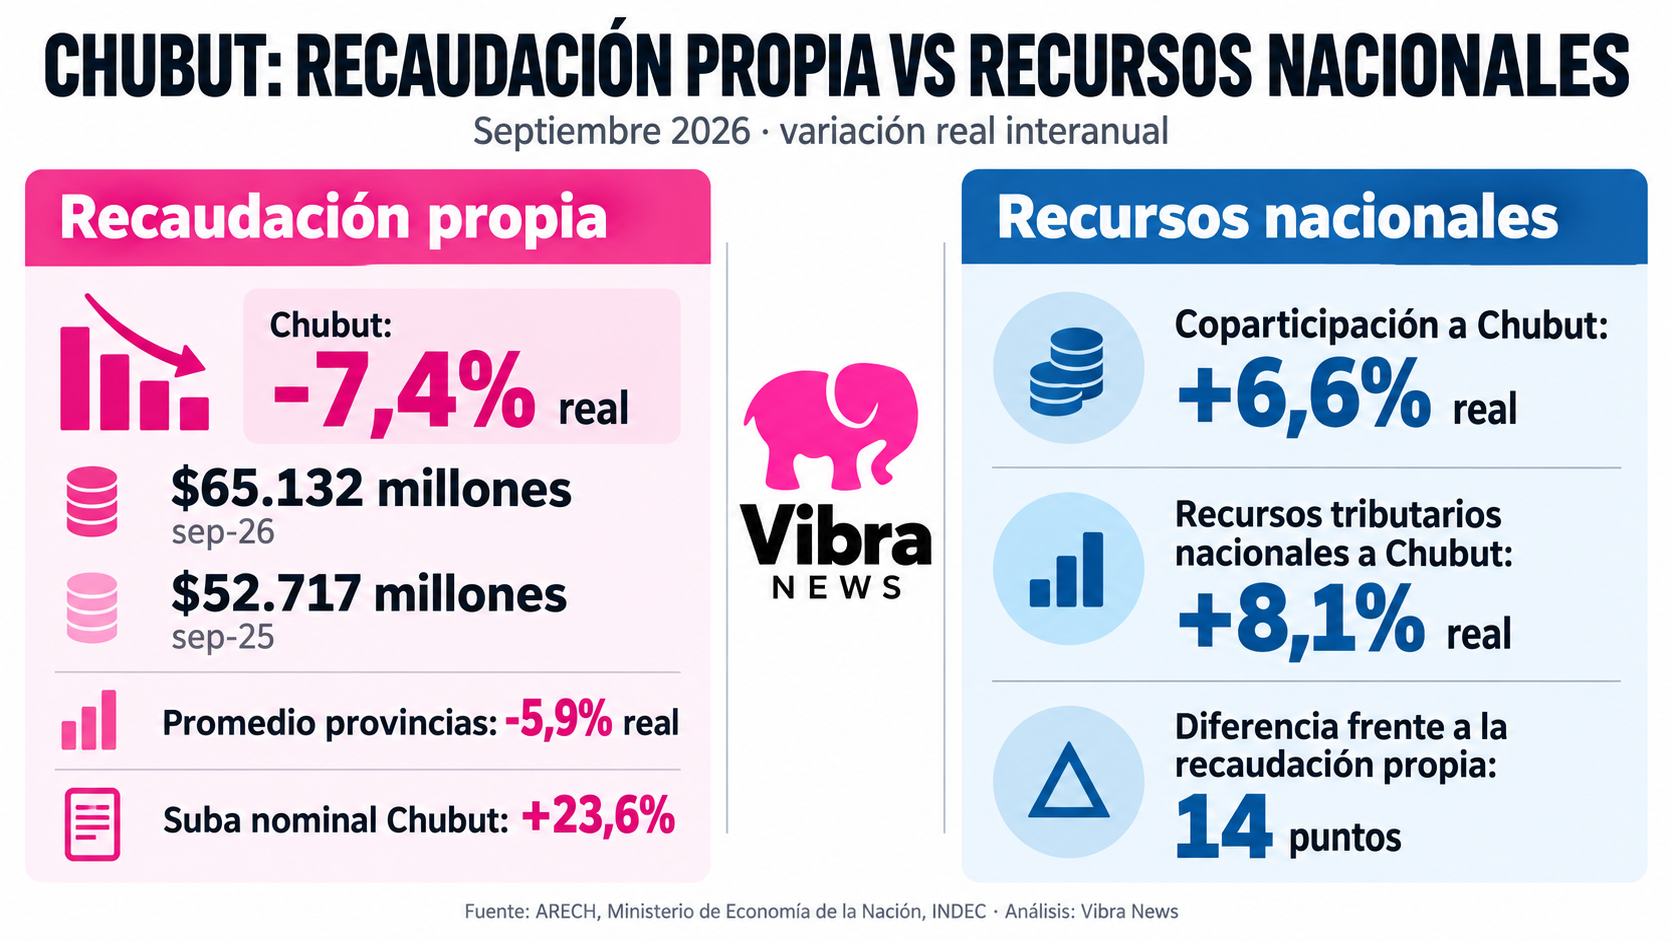
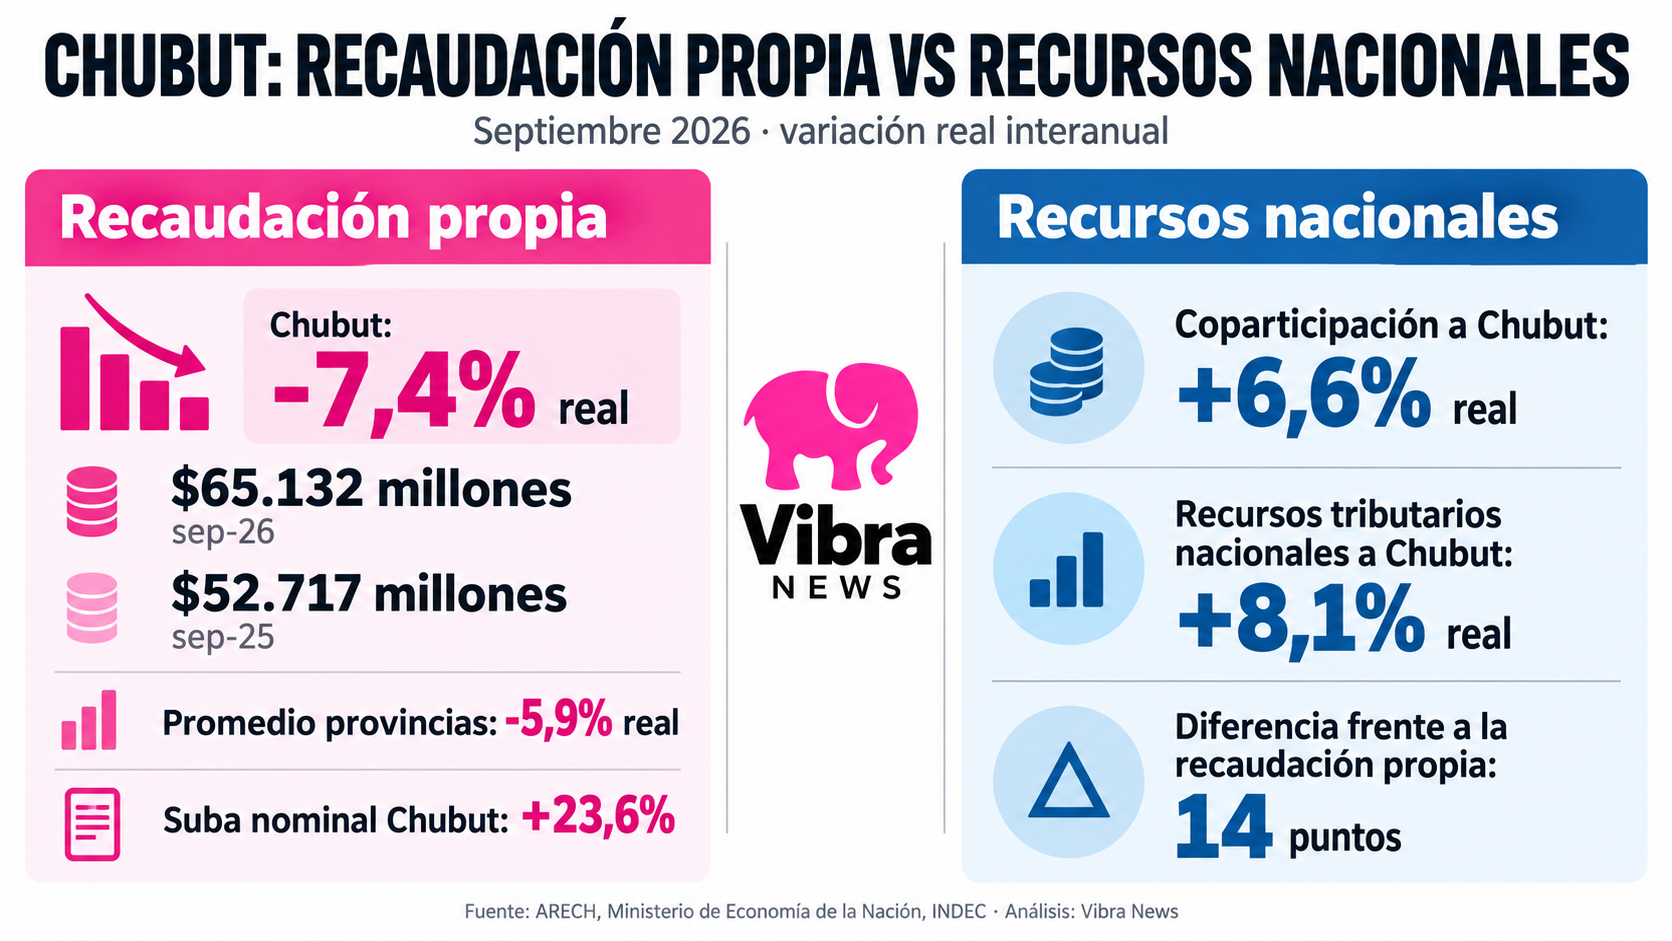
Durante septiembre de 2026, Chubut registró una recaudación tributaria propia de $65.132 millones, frente a los $52.717 millones del mismo mes de 2025. La diferencia de $12.415 millones representó un crecimiento nominal del 23,6%, porcentaje considerablemente inferior a la inflación interanual del 33,4% utilizada para el análisis.
Descontado el efecto de los precios, la recaudación provincial presentó una disminución real del 7,4%. Es decir, aunque ingresaron más pesos, esos recursos permitieron financiar un volumen menor de gastos, bienes y servicios que un año antes.
| Recaudación tributaria propia | Resultado |
|---|---|
| Septiembre 2025 | $52.717 millones |
| Septiembre 2026 | $65.132 millones |
| Aumento nominal | 23,6% |
| Inflación interanual | 33,4% |
| Variación real | −7,4% |
El resultado también fue peor que el promedio de las administraciones provinciales, cuya recaudación tributaria registró una caída real del 5,9% durante septiembre. Chubut quedó 1,5 puntos porcentuales por debajo del conjunto de jurisdicciones, una diferencia que merece atención por la importancia de los impuestos propios en el funcionamiento del Estado.
Vibra News ya había advertido sobre la necesidad de distinguir los aumentos nominales de la evolución real de los ingresos. En un informe publicado a comienzos de octubre, este medio analizó los registros de ARECH y señaló que la recaudación total informada por el organismo había alcanzado $126.657 millones durante septiembre, incluyendo conceptos que exceden los impuestos provinciales propiamente dichos.
Esta distinción es fundamental: los $65.132 millones corresponden a recaudación tributaria propia, mientras que los $126.657 millones responden a una base más amplia que incorpora, entre otros recursos, las regalías hidrocarburíferas. No deben utilizarse indistintamente para evaluar el comportamiento de los impuestos.
Nueve meses de recaudación: más pesos, menos capacidad de financiamiento
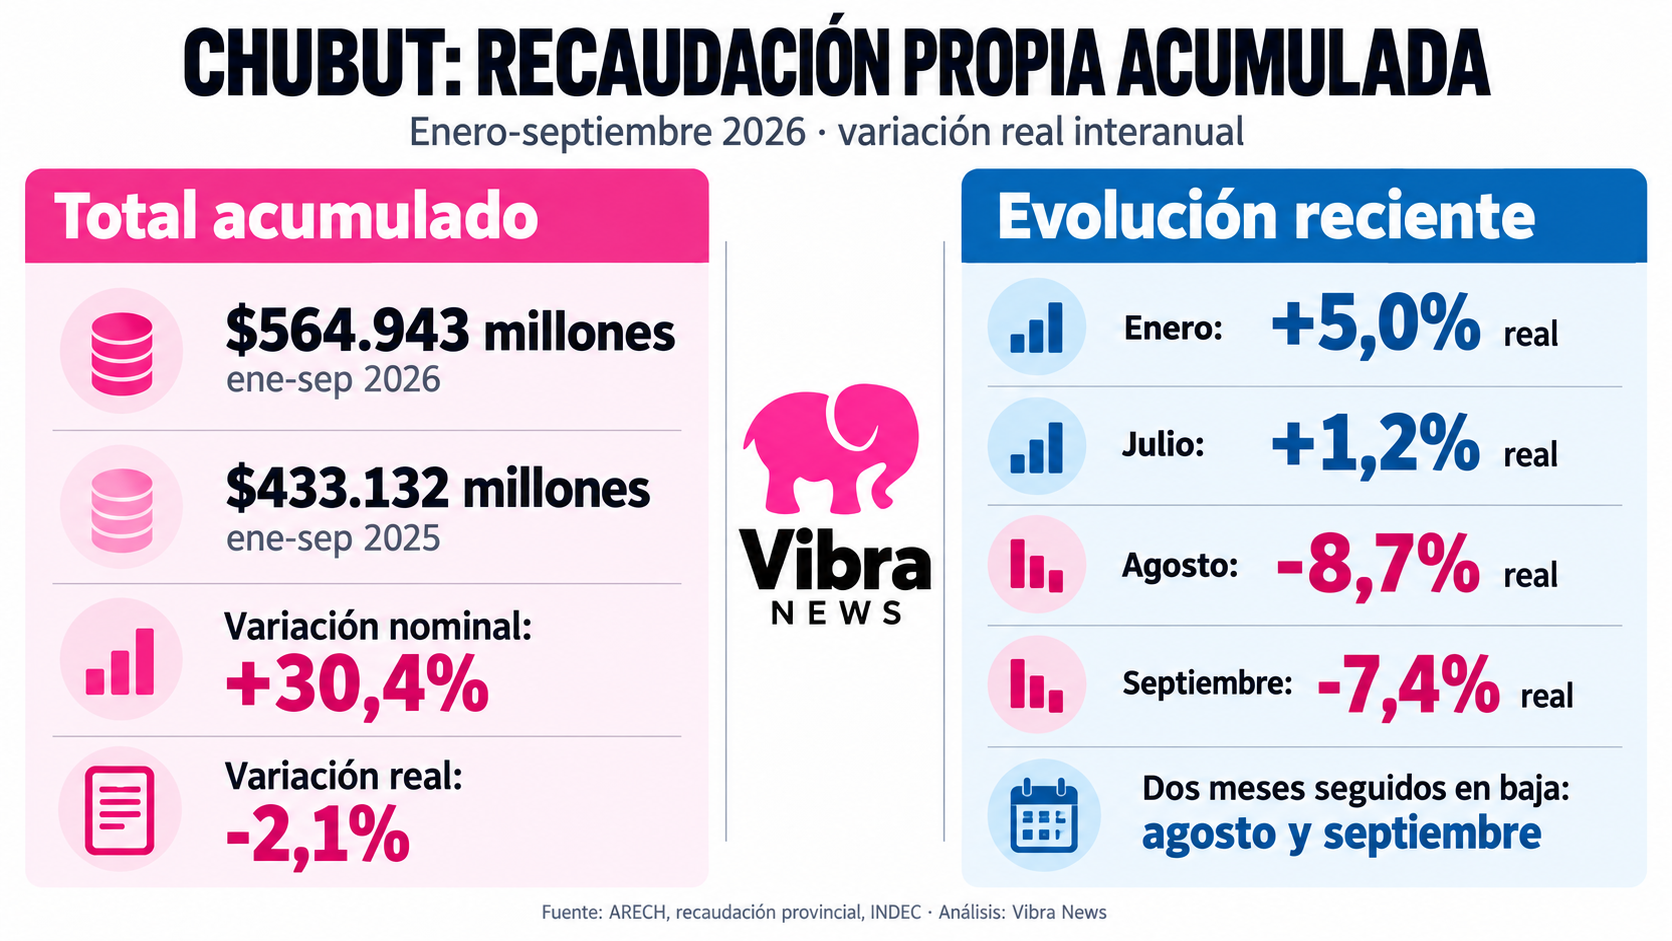
La comparación acumulada confirma que la situación no constituye exclusivamente un problema de septiembre. Entre enero y septiembre de 2026, Chubut recaudó $564.943 millones por tributos propios, frente a $433.132 millones del mismo período de 2025.
El aumento nominal alcanzó el 30,4%, pero el resultado real fue negativo en un 2,1%. La diferencia indica que el crecimiento de los recursos provinciales no logró compensar completamente la variación de precios registrada durante el período.
| Indicador enero-septiembre | Valor |
|---|---|
| Recaudación 2025 | $433.132 millones |
| Recaudación 2026 | $564.943 millones |
| Diferencia nominal | +$131.811 millones |
| Variación nominal | +30,4% |
| Variación real | −2,1% |
El dato acumulado, sin embargo, esconde un comportamiento mensual irregular. La recaudación de Chubut había crecido un 5% real en enero, disminuyó un 6,7% en febrero y volvió a presentar una mejora del 7,2% en marzo. Luego aparecieron nuevos períodos negativos que se profundizaron hacia el tercer trimestre.
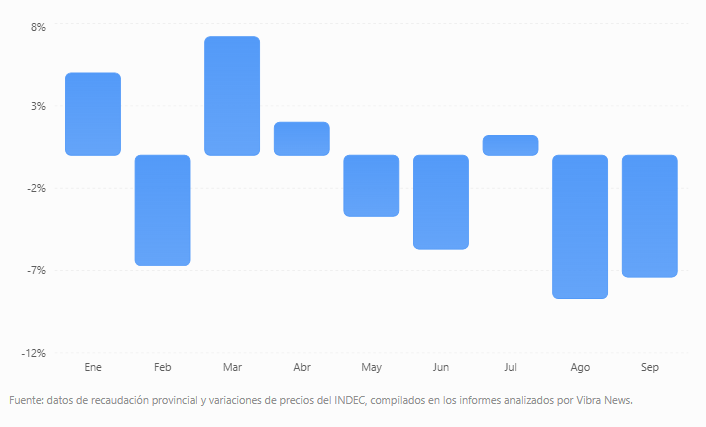
Agosto fue el mes de mayor retroceso de los últimos dos trimestres, con una disminución real del 8,7%, mientras septiembre cerró con una caída del 7,4%. Aunque esta última cifra representa una leve moderación, ambos resultados confirman un deterioro considerable respecto de los primeros meses del año.
El comportamiento resulta significativo porque la pérdida de recursos reales limita progresivamente el margen fiscal del gobierno provincial. Si los ingresos tributarios crecen por debajo de la inflación, mantener un mismo nivel de prestaciones y funcionamiento requiere mayores esfuerzos presupuestarios o compensaciones provenientes de otras fuentes.
Ingresos Brutos: el impuesto que expone la debilidad de la actividad
Uno de los principales indicadores que examinó Vibra News es el Impuesto sobre los Ingresos Brutos, debido a su peso dentro de la estructura tributaria provincial y a su relación con la facturación de las actividades económicas.
En septiembre, Chubut recaudó $53.969 millones por Ingresos Brutos, frente a los $43.209 millones del mismo mes de 2025. El crecimiento nominal fue del 24,9%, mientras la variación real resultó negativa en un 6,4%.
Esto significa que el principal impuesto provincial perdió poder adquisitivo, pese al incremento de los montos efectivamente ingresados. Su participación alcanzó aproximadamente el 82,9% de la recaudación tributaria propia de septiembre, por lo que su comportamiento tiene una incidencia decisiva sobre el resultado general.
El fenómeno es especialmente relevante porque una menor recaudación real de Ingresos Brutos puede estar asociada a un debilitamiento de las ventas, la producción y los servicios, aunque también depende de modificaciones tributarias, vencimientos, mecanismos de percepción y composición sectorial.
Para determinar qué actividades explican la caída sería necesario acceder a información desagregada de la recaudación por rubros económicos. Sin esos datos, no corresponde atribuirla exclusivamente al comercio, la construcción, los hidrocarburos o cualquier otro sector particular.
A escala nacional, Ingresos Brutos registró una disminución real del 5,7% durante septiembre. Chubut presentó una caída mayor, del 6,4%, lo que refuerza la necesidad de observar la evolución específica de la economía provincial y no solamente las tendencias nacionales.
La diferencia central: los recursos nacionales tuvieron un mejor septiembre
La comparación más importante del informe de Vibra News aparece al observar lo ocurrido durante el mismo mes con las transferencias nacionales. Los datos del Ministerio de Economía de la Nación, analizados también por el Centro de Economía Política Argentina (CEPA), muestran que Chubut registró un incremento real interanual del 8,1% en los recursos tributarios de origen nacional y del 6,6% en la coparticipación federal.
El contraste es significativo: mientras los impuestos propios caían, los recursos provenientes del sistema federal de distribución aumentaban su poder adquisitivo.
| Indicador de septiembre 2026 | Variación real |
|---|---|
| Recaudación tributaria propia de Chubut | −7,4% |
| Coparticipación federal recibida | +6,6% |
| Total de recursos tributarios de origen nacional | +8,1% |
| Diferencia: recaudación propia frente a coparticipación | 14 puntos porcentuales |
Este resultado permite confirmar una de las principales conclusiones de la investigación: durante septiembre, el comportamiento de los ingresos tributarios propios de Chubut fue considerablemente peor que el de los recursos distribuidos desde Nación. Si se utiliza como referencia el conjunto de recursos tributarios de origen nacional, la diferencia alcanza los 15,5 puntos porcentuales.
La explicación no necesariamente reside en una mayor fortaleza general de la economía argentina. De hecho, la recaudación nacional del IVA registró durante septiembre una disminución real del 5,8%, mientras que el Impuesto a las Ganancias aumentó un 22,4%. Esta diferencia entre impuestos contribuyó a sostener la masa de recursos coparticipables, pese al retroceso de la recaudación vinculada al consumo.
También conviene distinguir la fotografía de septiembre del comportamiento de largo plazo. Según las estadísticas nacionales examinadas por CEPA, los recursos de origen nacional recibidos por Chubut entre enero y septiembre de 2026 permanecían un 13,5% por debajo del mismo período de 2023 en términos reales. La mejora de un mes, por lo tanto, no elimina el deterioro acumulado respecto de años anteriores.
Octubre modifica el escenario: la coparticipación también cae
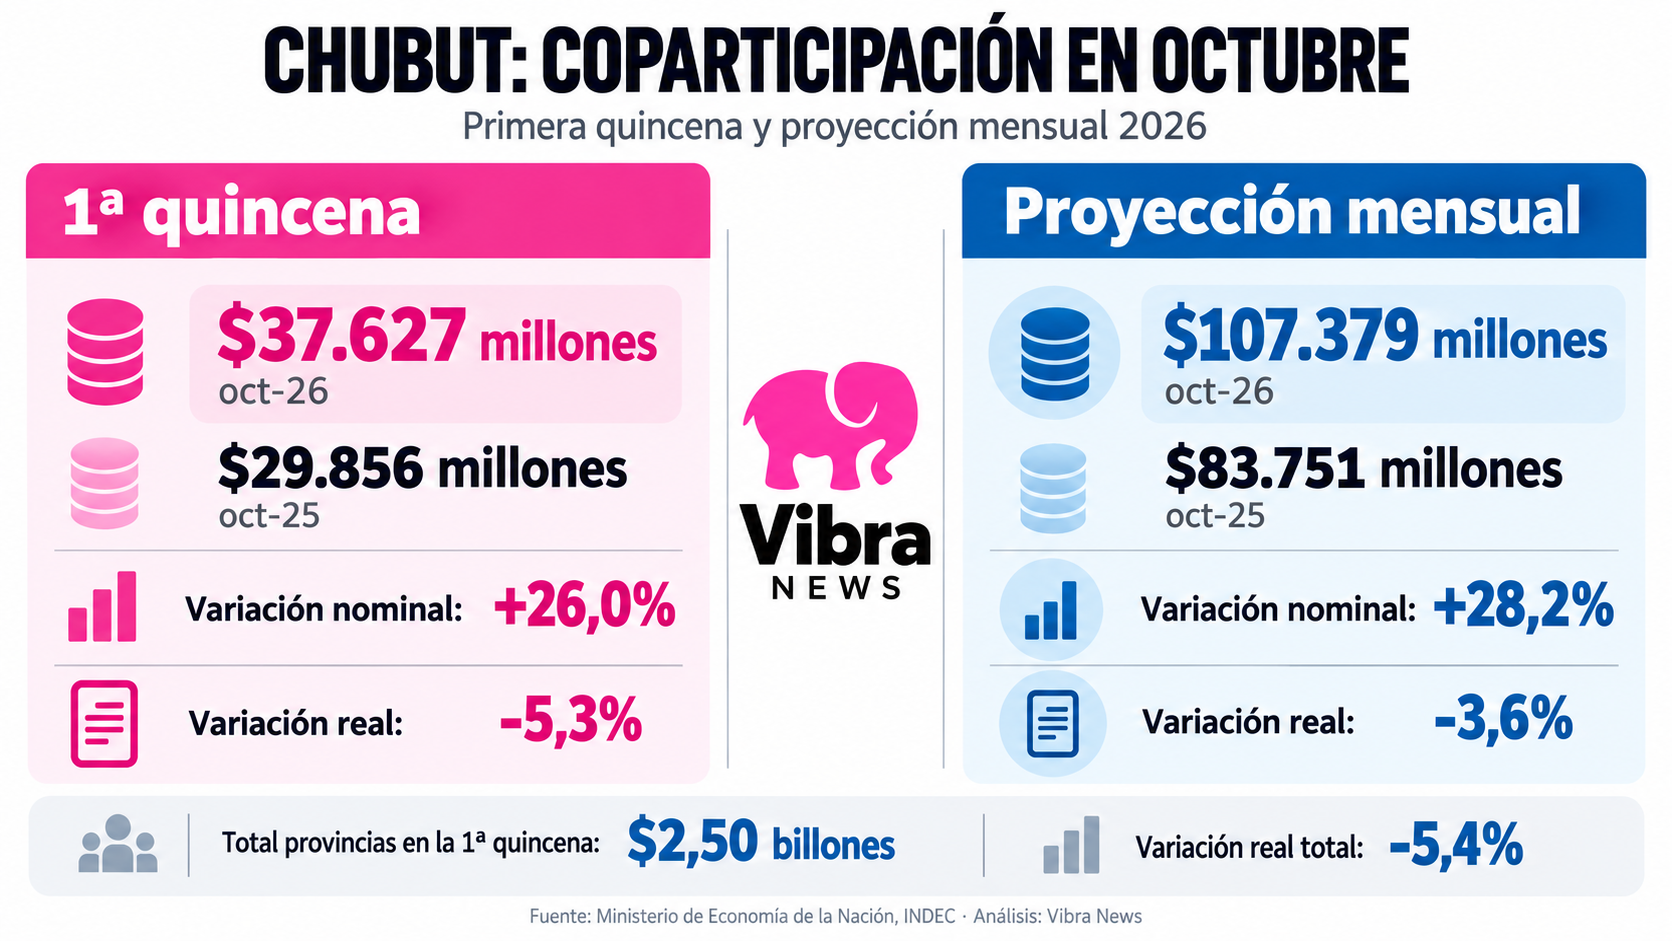
La situación comienza a cambiar durante octubre. Los registros de transferencias automáticas del Ministerio de Economía de la Nación correspondientes a los primeros diez días hábiles del mes muestran que Chubut recibió $37.627 millones por coparticipación federal, contra $29.856 millones en igual quincena de 2025.
El crecimiento nominal fue del 26%, pero, considerando la inflación interanual estimada del 33%, representa una caída real del 5,3%. El fenómeno alcanzó al conjunto de las jurisdicciones, que recibieron aproximadamente $2,50 billones durante la primera quincena, un incremento nominal del 25,9% y una reducción real del 5,4%.
Las estimaciones elaboradas con esos registros permiten proyectar para Chubut un ingreso de $107.379 millones durante todo octubre, frente a $83.751 millones del mismo mes del año anterior. De concretarse, supondría un crecimiento nominal del 28,2%, pero una disminución real cercana al 3,6%. Esta última cifra debe entenderse como una proyección, no como un resultado mensual definitivo.
El cambio merece atención porque septiembre había mostrado una combinación favorable para Chubut en los recursos nacionales, que compensaba parcialmente el deterioro tributario propio. Octubre comienza a mostrar que esa compensación podría resultar menos importante.
El impacto sobre las finanzas provinciales y los municipios
El debilitamiento de los recursos debe analizarse también a partir de la estructura de gastos y obligaciones del Estado. La provincia necesita afrontar salarios, funcionamiento administrativo, prestaciones públicas, transferencias y servicios, mientras mantiene un calendario de vencimientos de deuda que adquirirá especial importancia durante 2027.
En una investigación anterior, Vibra News identificó compromisos de deuda en dólares por aproximadamente USD 164,8 millones durante 2027, entre capital e intereses, uno de los puntos de mayor exigencia del cronograma financiero provincial. La capacidad para afrontar esas obligaciones no depende exclusivamente de la recaudación tributaria, pero el comportamiento de los ingresos corrientes constituye una variable determinante para evaluar el margen fiscal.
 VibraNews
El problema también alcanza a los municipios. En otro informe, Vibra News verificó que las regalías petroleras distribuidas entre las localidades de Chubut registraron una disminución nominal del 9,70% entre el segundo y el tercer trimestre de 2026, equivalente a $2.377,6 millones menos. Esa caída se produjo en un componente diferente de la recaudación tributaria, pero contribuye a explicar las tensiones sobre las finanzas municipales.
A esto se suma una cuestión presupuestaria. Las estimaciones de coparticipación municipal para 2027 anticipan un incremento nominal del 34,86% en la masa distribuida, de $220.410 millones a $297.242 millones. Sin embargo, Vibra News advirtió que 26 de las 47 jurisdicciones consideradas recibirían incrementos inferiores al promedio general, con el riesgo de que parte de esos aumentos resulte insuficiente frente a la inflación efectiva.
La relación entre estos indicadores plantea un escenario que requiere seguimiento: una provincia con menor rendimiento real de sus impuestos propios, ingresos nacionales que muestran oscilaciones y municipios con necesidades de financiamiento vinculadas a salarios, servicios y obligaciones previamente asumidas.
El interrogante económico para 2027
El proyecto de Presupuesto Nacional 2027 contempla para Chubut aproximadamente $1,6 billones mediante coparticipación y otros mecanismos automáticos. Como explicó Vibra News en su análisis de las previsiones nacionales, esa cifra depende de la evolución de la recaudación tributaria, la actividad económica y el cumplimiento de las variables macroeconómicas utilizadas para elaborar el presupuesto.
La cuestión central es si esos recursos podrán mantener su poder adquisitivo. Las proyecciones presupuestarias nacionales contemplan una inflación del 18% a diciembre de 2027, pero los resultados efectivos estarán determinados por el comportamiento de los precios y de los principales impuestos.
También será importante conocer cómo evolucionarán Ingresos Brutos, las regalías hidrocarburíferas y el conjunto de recursos propios durante el último trimestre de 2026. La recaudación tributaria provincial representa una fuente de financiamiento sobre la que la administración de Chubut tiene mayor capacidad normativa y de gestión que sobre los impuestos coparticipados, pero tampoco está aislada de las condiciones económicas generales.
El desafío presupuestario no consiste únicamente en proyectar incrementos de ingresos, sino en establecer si esos incrementos permitirán sostener el gasto comprometido, afrontar vencimientos y financiar servicios sin ampliar desequilibrios.
Una señal que no debería quedar oculta detrás de los aumentos nominales
El análisis de Vibra News permite establecer que Chubut cerró septiembre con una caída real del 7,4% de su recaudación tributaria propia, mientras la coparticipación federal recibida creció un 6,6%. Esta diferencia de 14 puntos porcentuales confirma que los ingresos provinciales tuvieron un desempeño marcadamente inferior durante ese mes.
El acumulado enero-septiembre también presenta una disminución real de los impuestos propios, aunque más moderada, del 2,1%. La secuencia de agosto y septiembre resulta especialmente relevante porque muestra dos meses consecutivos de caídas pronunciadas.
Octubre incorpora un elemento adicional: los recursos provenientes de Nación también comenzaron a perder poder adquisitivo. Si esta tendencia continúa y no se compensa con otras fuentes de financiamiento, el margen presupuestario podría estrecharse hacia el cierre del ejercicio.
Para Vibra News, la principal conclusión económica es que no alcanza con observar cuánto dinero más ingresa a las cuentas públicas. El verdadero indicador es cuánto pueden financiar esos ingresos después de descontar la inflación y qué capacidad conservan las administraciones para cumplir sus compromisos.
Chubut no enfrenta solamente una discusión sobre recaudación. Enfrenta el desafío de sostener sus obligaciones en un escenario donde los recursos tributarios propios pierden poder adquisitivo y los ingresos nacionales muestran una evolución cada vez menos uniforme.
Compartir nota: