Chubut, con poco margen financiero
Chubut, con poco margen: de cada $100 de ingresos operativos, más de $91 se fueron en gastos
Los números del primer semestre publicados por Moody’s muestran una Provincia con poco margen entre los recursos que genera y el costo de funcionamiento. Chubut registró $1,816 billones de ingresos operativos y gastó $1,659 billones: más del 91% quedó absorbido por las erogaciones operativas. Casi $1 billón correspondió solamente a personal. Con una deuda de $1,518 billones y 96,9% denominada en moneda extranjera, aparece una pregunta de fondo: ¿cómo hará la Provincia para ampliar sus ingresos genuinos?
Los números son enormes, pero quizás la manera más sencilla de comprender la situación financiera de Chubut sea reducirlos a una cuenta de $100.
Durante los primeros seis meses de 2026, la Provincia obtuvo $1.815.946 millones de ingresos operativos y tuvo $1.658.695 millones de gastos operativos.
En términos simples, por cada $100 de ingresos operativos, más de $91 fueron absorbidos por gastos operativos. Quedaron menos de $9 como margen operativo antes de considerar el resto de las cuentas que terminan conformando el resultado financiero provincial. Y dentro de esos gastos aparece una cifra todavía más significativa.
De cada $100 que ingresaron, $52 equivalen al gasto en personal
Entre enero y junio, Chubut acumuló $952.418 millones en gasto en personal. Es prácticamente $1 billón en apenas seis meses y representa el 57,4% de los gastos operativos. Pero hay otra forma de dimensionarlo: ese gasto equivale al 52,4% de todos los ingresos operativos del semestre.
Por cada $100 que ingresaron operativamente a la Provincia, más de $52 equivalieron solamente al gasto en personal.
No es una interpretación externa sobre las cuentas provinciales. Moody’s identifica expresamente la “elevada proporción de gasto en personal” como una de las debilidades crediticias de Chubut.
Ese dato ayuda a explicar el problema de fondo: cuando una proporción tan importante de los recursos está comprometida en gastos rígidos, queda menos capacidad para absorber dificultades económicas, invertir o afrontar obligaciones financieras.
$1,8 billones entraron y $1,65 billones fueron necesarios para funcionar
La dimensión queda todavía más clara observando los números completos del semestre.
Moody’s contabiliza $1.815.946 millones de ingresos operativos.
Frente a ellos aparecen $1.658.695 millones de gastos operativos.
La diferencia fue de $157.251 millones y dejó un margen operativo de apenas 8,7%. Por eso el punto relevante no necesariamente es destacar que Chubut consiguió un resultado positivo.
La cuestión estructural es cuánto margen queda disponible después de sostener el funcionamiento provincial. Y cuando se incorporan las demás cuentas que determinan el resultado financiero, el margen se reduce todavía más.
El resultado financiero del semestre terminó positivo en $18.253 millones, equivalente a apenas 1% de los ingresos operativos.
En otras palabras: Chubut administró más de $1,8 billones de ingresos operativos durante seis meses y el resultado financiero final informado por Moody’s fue equivalente a aproximadamente $1 por cada $100 de esos ingresos.
Entonces aparece la pregunta: ¿cómo hará Chubut para generar más ingresos?
Es probablemente uno de los interrogantes más importantes que deja el informe.
Reducir el peso de los gastos rígidos no es sencillo. Al mismo tiempo, Chubut tiene compromisos financieros importantes y necesita mantener niveles de inversión.
Por eso la otra variable decisiva son los ingresos. Moody’s considera precisamente como una de las fortalezas crediticias de Chubut su sólida base de ingresos propios y el flujo de recursos vinculados a moneda extranjera proveniente de las regalías hidrocarburíferas.
Durante el primer semestre, de los $1.815.946 millones de ingresos operativos: $1.215.651 millones fueron de origen propio. $600.295 millones correspondieron a recursos de origen nacional.
La generación de recursos propios es, por ahora, uno de los puntos fuertes de las cuentas provinciales. Pero dentro de esa estructura aparece una señal que merece atención.
Las regalías vienen perdiendo participación
El informe completo de Moody’s publicado en mayo mostraba que las regalías habían ido perdiendo peso dentro de los ingresos provinciales.
Representaban el 21,7% de los ingresos en 2019, habían bajado al 16,3% en 2025 y alcanzaban el 14,6% durante el primer trimestre de 2026.
La actualización de agosto no presenta nuevamente esa serie porcentual, pero permite saber cuánto ingresó durante los primeros seis meses: $283.282 millones por regalías.
El dato es especialmente importante porque las regalías no sirven solamente para financiar gastos. Cumplen otra función fundamental.
Moody’s considera que los ingresos por regalías hidrocarburíferas vinculados a moneda extranjera funcionan como una cobertura natural frente a las variaciones del tipo de cambio.
Y nunca fueron tan importantes como ahora. Al cierre de 2025, el 81% de la deuda provincial estaba denominado en moneda extranjera.
En el segundo trimestre de 2026 llegó al 96,9%. Prácticamente toda la deuda de Chubut quedó expuesta al dólar.
Por eso existe una tensión que merece seguirse de cerca: mientras las regalías venían perdiendo participación relativa dentro de los ingresos, la deuda aumentó fuertemente su exposición a moneda extranjera.
Una deuda de más de $1,5 billones
La otra limitación para el margen financiero aparece en el endeudamiento. Moody’s informa que la deuda pública y financiera pasó de $820.915 millones al cierre de 2025 a $1.518.029 millones en el segundo trimestre de 2026. Son aproximadamente $1,518 billones.
Parte de la explicación está en la emisión realizada en abril por USD 650 millones, con vencimiento en 2036 y una tasa anual de 9,45%.
La Provincia utilizará parte de esos fondos para cancelar otras deudas y pasivos, mientras que el remanente está destinado a infraestructura.
También aumentó el peso relativo de la deuda frente a los recursos. La relación deuda/ingresos operativos había bajado al 36,2% en 2025, pero en el segundo trimestre de este año volvió a subir hasta 49,8% anualizado.
Moody’s dice qué tendría que mejorar Chubut
Hay un apartado del informe que resulta particularmente revelador para mirar hacia adelante.
Moody’s establece dos condiciones que podrían conducir a una mejora de la calificación provincial: resultados fiscales positivos de manera sostenida y una reducción de la proporción de deuda denominada en moneda extranjera.
En el primer punto, Chubut muestra una mejora durante el primer semestre. En el segundo sucede exactamente lo contrario.
La deuda en moneda extranjera pasó del 81% al 96,9%.
Por eso Moody’s mantuvo la calificación en BB+.ar con perspectiva estable, sin mejorarla.
Además, la propia agencia define a la categoría BB.ar como correspondiente a emisores con calidad crediticia “por debajo del promedio” en comparación con otros emisores locales.
Y hay una advertencia todavía más importante
El documento deja otra señal sobre los próximos años. Moody’s considera que, debido al perfil de vencimientos, es probable que Chubut necesite acceder a diversas fuentes de financiamiento para atender los pagos de capital y, al mismo tiempo, mantener niveles adecuados de inversión en obra pública.
Ese párrafo es clave.
Si los gastos operativos ya absorben más de $91 de cada $100 de ingresos operativos, el gasto en personal equivale a más de $52, la Provincia tiene $1,518 billones de deuda y Moody’s considera probable que necesite continuar buscando financiamiento, la generación de nuevos recursos adquiere una importancia estratégica.
¿Petróleo, minería, impuestos o crecimiento económico?
Y aquí aparece una pregunta que Moody’s no responde porque corresponde a las decisiones económicas y políticas de la Provincia:
¿de dónde saldrán los ingresos adicionales?
Mayor producción hidrocarburífera y nuevas áreas, desarrollo minero, crecimiento de la actividad económica que amplíe la recaudación, modificaciones tributarias u otras fuentes de recursos son alternativas posibles, pero el informe de Moody’s no establece cuál será el camino elegido por Chubut.
Precisamente por eso la pregunta resulta relevante. La Provincia necesita mantener sus resultados fiscales, financiar el funcionamiento del Estado, sostener inversiones y atender una deuda cuyo 96,9% está denominado en moneda extranjera.
Y Moody’s advierte que probablemente necesitará continuar recurriendo al financiamiento.
Chubut consume el 91% de sus ingresos operativos: el desafío ahora es cómo generar más recursos
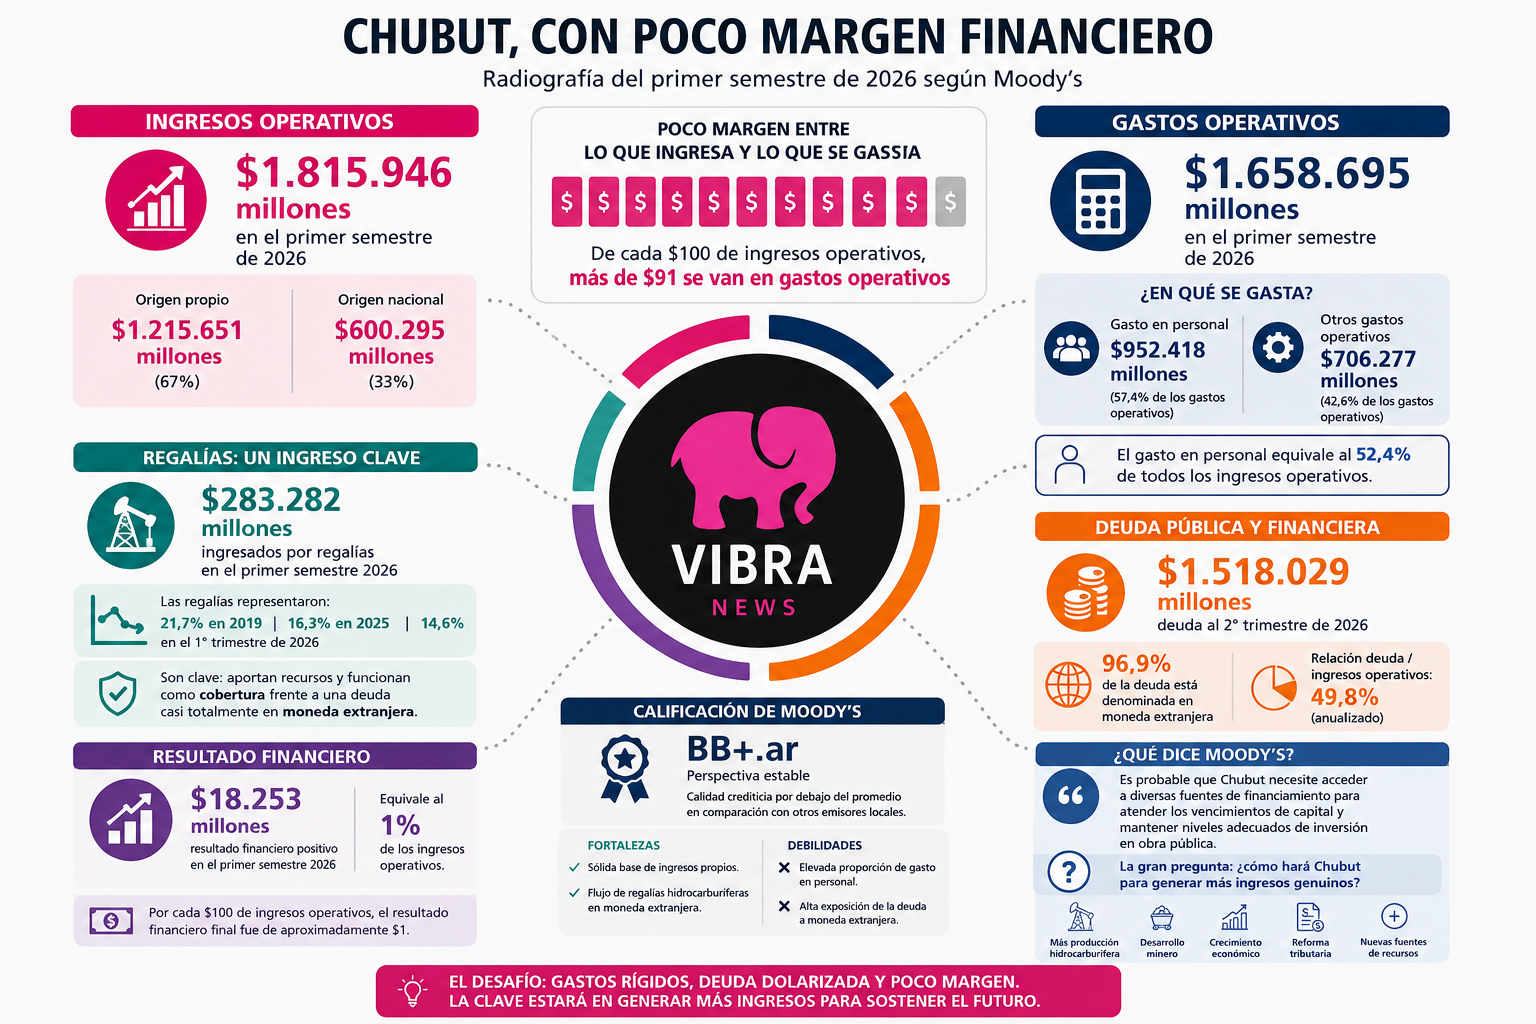
Los números del primer semestre muestran una Provincia que logró mantener sus cuentas operativas positivas, pero con un margen estrecho. La forma más sencilla de dimensionarlo es volver a los $100: por cada $100 de ingresos operativos, más de $91 fueron absorbidos por gastos operativos.
Dijimos que más de $52 equivalieron solamente al gasto en personal. Y una vez contempladas las restantes cuentas del resultado financiero, el saldo positivo equivalió aproximadamente a $1.
La discusión de los próximos años, entonces, difícilmente pueda limitarse a cuánto gasta Chubut. Con regalías que venían perdiendo participación, una deuda de más de $1,5 billones, exposición cambiaria del 96,9% y poco margen entre ingresos y gastos, hay otra pregunta que comienza a adquirir cada vez más peso: ¿cómo hará Chubut para generar los recursos adicionales que necesita?
Moody’s además deja una especie de encerrona financiera: para mejorar la calificación pide resultados fiscales positivos sostenidos y reducir la deuda en moneda extranjera. Pero la dolarización hizo exactamente lo contrario: pasó del 81% en 2025 al 96,9% en el segundo trimestre.
Y simultáneamente la calificadora anticipa que probablemente Chubut tendrá que seguir accediendo a fuentes de financiamiento para afrontar capital y sostener inversión pública.
Eso abre una pregunta todavía más interesante para la nota: si reducir gastos tiene límites por la rigidez de la masa salarial, las regalías perdieron participación y tomar más deuda aumenta la exposición financiera, ¿cuál será la estrategia para ampliar los ingresos genuinos?
Ahí entran como interrogantes —no como afirmaciones de Moody’s— minería, nuevas áreas hidrocarburíferas, mayor producción petrolera, impuestos provinciales, crecimiento de la actividad económica o nuevas fuentes de recursos. El informe no dice cuál elegirá el Gobierno y deja abierto el interrogante de esta y la futura gestión.
El informe muestra que las cuentas cerraron, pero con poco aire, y que mejorar estructuralmente la situación exige resolver de dónde vendrán los recursos de los próximos años.
Compartir nota: