Chubut, con poco margen para más deuda
Chubut, cerca del límite fiscal: la deuda compromete el 13,4% de los ingresos computables
La Provincia se encuentra a 1,6 puntos del parámetro del 15% establecido por el Régimen de Responsabilidad Fiscal para los servicios de deuda. El indicador mide cuánto pesan las amortizaciones e intereses sobre determinados ingresos y no debe confundirse con el stock total. Chubut llega a este escenario con obligaciones anteriores y después de volver activamente al mercado financiero durante 2026.
Chubut tiene actualmente menos margen financiero frente al parámetro que establece el Régimen Federal de Responsabilidad Fiscal para los servicios de la deuda.
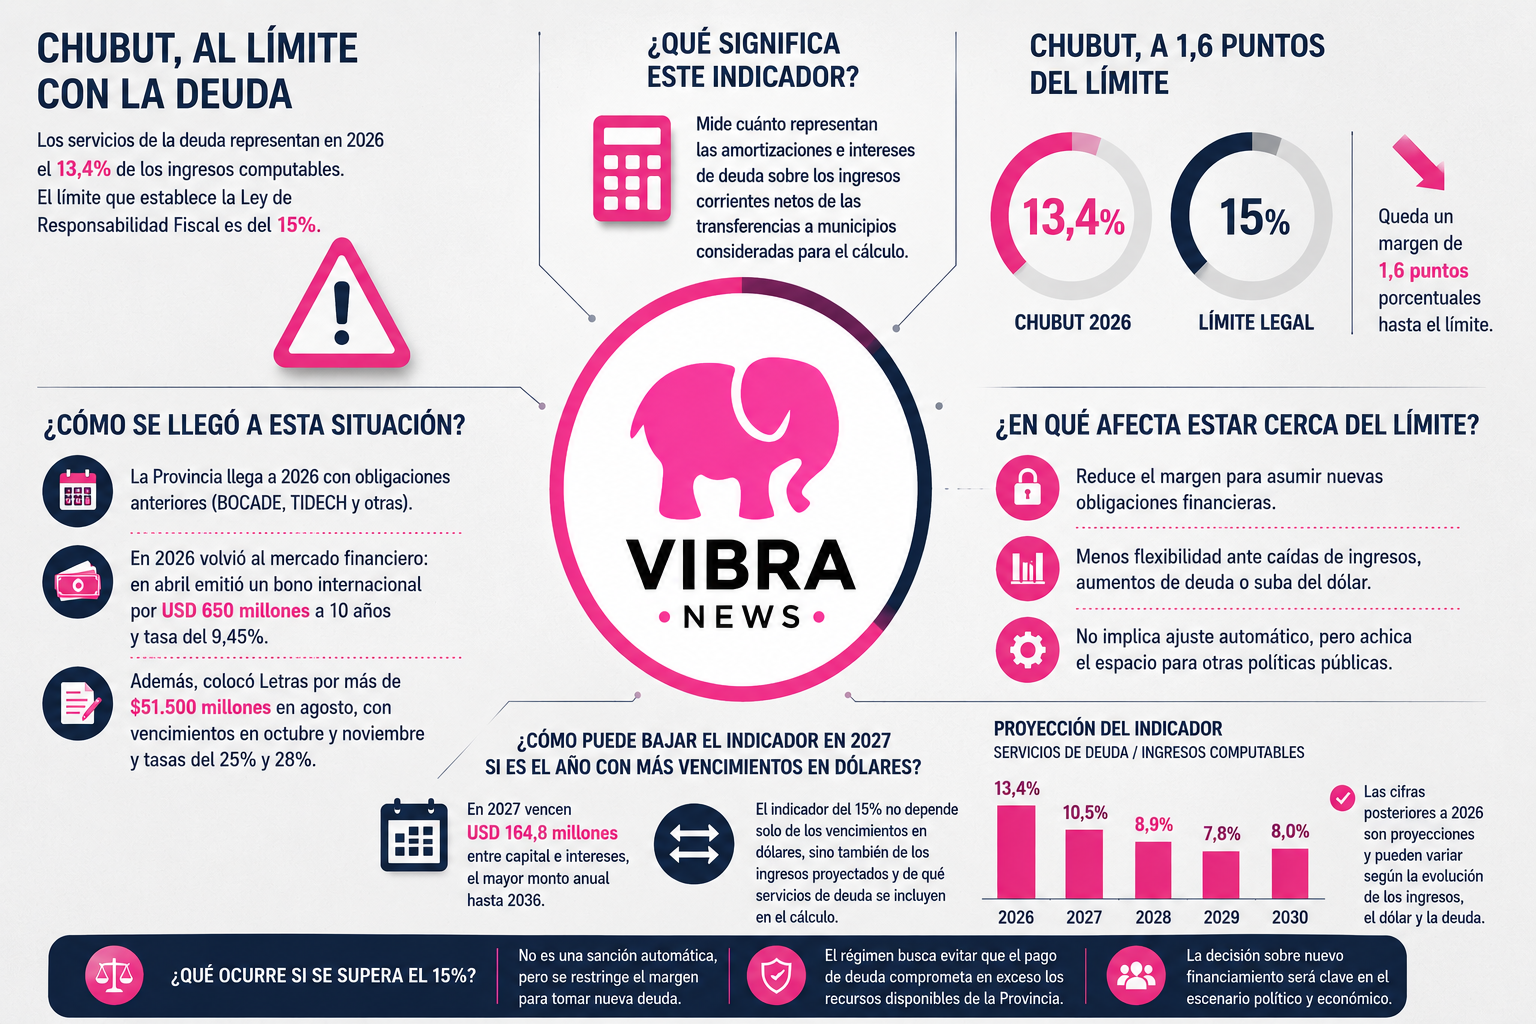
Para 2026, las amortizaciones e intereses computados representan aproximadamente el 13,4% de los ingresos corrientes netos de las transferencias por coparticipación a los municipios considerados para el cálculo.
La referencia establecida por el régimen es del 15%. La diferencia es de apenas 1,6 puntos porcentuales.
El dato requiere una explicación porque no significa que Chubut esté destinando actualmente el 13,4% de todo lo que ingresa a pagar deuda ni que haya superado algún límite.
Lo que muestra es cuánto pesan determinados servicios anuales de deuda frente a una base específica de recursos provinciales.
Y cuanto más se aproxima esa relación al 15%, menor es el margen fiscal frente al parámetro establecido para asumir nuevos compromisos financieros.
¿Qué significa concretamente el 13,4%?
Hay dos conceptos que no deben mezclarse. Por un lado está el stock, es decir, todo lo que Chubut debe. En el análisis anterior vimos que ese stock equivale al 42,8% de los ingresos provinciales utilizados para aquella comparación.
El 13,4% mide otra cosa.
Aquí se toman los servicios de la deuda, fundamentalmente las amortizaciones de capital y los intereses que deben afrontarse, y se los compara con los ingresos corrientes netos de determinadas transferencias a municipios.
Dicho de manera sencilla: el 42,8% permite dimensionar el tamaño de la deuda; el 13,4% ayuda a medir cuánto pesan sus pagos sobre la capacidad financiera provincial.
A 1,6 puntos del parámetro
La referencia del 15% permite poner el número en perspectiva. Chubut está en 13,4%, por lo que quedan 1,6 puntos porcentuales de diferencia.
Visto de otra manera, el nivel actual equivale aproximadamente al 89% del parámetro del 15%. Esto no significa que la Provincia haya incumplido el régimen ni que tenga actualmente una imposibilidad de pago. Sí significa que el margen es estrecho, y esa diferencia adquiere importancia cuando una provincia necesita volver a financiarse.
¿En qué afecta estar tan cerca?
Principalmente, en el margen para asumir nuevas obligaciones financieras. La finalidad de este tipo de límites es evitar que el pago de deuda absorba una proporción excesiva de los recursos disponibles.
Por eso, acercarse al parámetro obliga a prestar mayor atención al efecto que puede tener cualquier nueva operación sobre los pagos futuros. También reduce el margen frente a cambios inesperados.
Si los ingresos evolucionan peor de lo previsto, si aumentan los servicios de deuda o si una modificación del tipo de cambio encarece las obligaciones vinculadas al dólar, la relación puede deteriorarse. Eso no significa automáticamente que haya que recortar salarios, salud, educación u obra pública.
Pero existe una consecuencia presupuestaria básica: cuantos más recursos demanda el servicio de la deuda, menor es la flexibilidad disponible para atender el resto de los compromisos del Estado.
¿Cómo llegó Chubut hasta acá?
El 13,4% no surge exclusivamente de las operaciones realizadas este año. Chubut llegó a 2026 con obligaciones correspondientes a endeudamientos anteriores que continúan generando amortizaciones e intereses. Entre ellas aparecen títulos como el BOCADE y el TIDECH, pero durante 2026 la Provincia volvió además a tener una presencia importante en el mercado financiero.
Entre enero y julio, Chubut explicó el 12,3% de las emisiones de títulos y Letras realizadas por todas las provincias argentinas, quedando tercera detrás de Buenos Aires y Córdoba.
La principal operación fue realizada en abril, cuando Chubut emitió un nuevo bono internacional por USD 650 millones, con vencimiento en 2036 y una tasa del 9,45%. A eso se agregaron distintas emisiones de Letras del Tesoro. Y el proceso continuó después del cierre de julio.
El 5 de agosto, la Provincia colocó otros $51.500 millones en Letras, divididos en dos clases que vencen en octubre y noviembre de este mismo año, con tasas de corte del 25% y 28%.
Nueva deuda no significa automáticamente más presión en 2026
Esta distinción también es importante. No sería correcto afirmar que el bono de USD 650 millones o las Letras son los responsables directos del 13,4% de 2026.
Una emisión puede utilizarse, entre otras finalidades financieras, para refinanciar obligaciones existentes. Además, dependiendo de su estructura, sus principales amortizaciones pueden quedar para ejercicios posteriores.
El nuevo bono internacional es un ejemplo. Fue emitido en 2026, pero una parte considerable de su impacto financiero aparece hacia adelante.
Para 2027 y 2028, el calendario contempla aproximadamente USD 61,4 millones anuales solamente en intereses del Bono 2036.
Y posteriormente comienza también la devolución de capital. Por eso, para conocer el efecto real del nuevo endeudamiento no alcanza con mirar cuánto dinero ingresó cuando se emitió: hay que observar cuándo comienza a pagarse, qué tasa tiene y durante cuántos años genera obligaciones.
El dólar, otra variable para seguir
La composición de la deuda agrega otro elemento. Chubut tiene una elevada exposición a obligaciones vinculadas a moneda extranjera. Por eso, el propio análisis advierte que las proyecciones del indicador de Responsabilidad Fiscal son sensibles a las variaciones del tipo de cambio.
Esto significa que el 13,4% no debería observarse como una cifra completamente inmóvil. El resultado dependerá de cómo evolucionen simultáneamente los servicios de deuda y los ingresos utilizados para calcular la relación.
Una modificación importante del dólar puede alterar el valor en pesos de determinadas obligaciones, mientras que una mejora o deterioro de los ingresos provinciales también modifica el denominador.
Una paradoja: en 2027 vencen más dólares, pero el indicador bajaría
Hay un dato que a primera vista parece contradictorio. El calendario de títulos públicos en dólares muestra que 2027 será el año con el mayor monto anual de vencimientos hasta 2036: USD 164,8 millones entre capital e intereses.
Sin embargo, la proyección del indicador fiscal muestra:
2026: 13,4%
2027: 10,5%
2028: 8,9%
2029: 7,8%
2030: 8,0%.
¿Cómo puede bajar al 10,5% justamente cuando aumentan los vencimientos? Porque no son exactamente la misma cuenta.
Los USD 164,8 millones corresponden al calendario de determinados títulos públicos denominados en dólares.
El indicador de Responsabilidad Fiscal considera los servicios de la deuda consolidada que corresponden al cálculo y los relaciona con una determinada base de ingresos corrientes.
Además, el porcentaje depende tanto del numerador como del denominador: si los ingresos proyectados aumentan, la relación puede disminuir aunque determinados vencimientos sean mayores.
Por eso, un año con mayores vencimientos en dólares no necesariamente tiene que mostrar un porcentaje más elevado en el indicador del 15%.
2027 agrega además un componente político
La evolución merece atención porque 2027 será también un año electoral. Chubut tendrá el mayor vencimiento anual de su calendario de títulos en dólares, por USD 164,8 millones, mientras transcurra la disputa electoral provincial y nacional.
Al mismo tiempo, según las proyecciones disponibles, la relación de servicios de deuda contemplada por Responsabilidad Fiscal debería bajar del 13,4% al 10,5%.
El comportamiento efectivo dependerá, entre otras variables, de los ingresos provinciales, el tipo de cambio, las cancelaciones realizadas y las eventuales operaciones de refinanciamiento.
La pregunta que deja el 13,4%
Chubut todavía se encuentra por debajo del parámetro del 15%. Por eso, el dato no debería presentarse como un incumplimiento ni como evidencia automática de una crisis financiera. Pero tampoco es menor.
La Provincia está a 1,6 puntos porcentuales y durante 2026 volvió a utilizar activamente el mercado de deuda mediante un bono internacional y distintas emisiones de Letras.
La discusión pasa entonces por el margen disponible hacia adelante. Porque cada nueva operación no solamente permite obtener recursos o refinanciar obligaciones en el presente: también genera un calendario futuro de capital e intereses que deberá convivir con salarios, servicios públicos, obra, salud, educación y el resto de los compromisos presupuestarios.
El 13,4% funciona así como una señal para observar no solamente cuánto debe Chubut, sino algo posiblemente más importante para las decisiones que vienen: cuánto margen financiero conserva y qué costo tendrá seguir recurriendo al endeudamiento.
Fuentes: Ministerio de Economía/Hacienda de la Nación y Régimen Federal de Responsabilidad Fiscal. Las cifras posteriores a 2026 corresponden a proyecciones y pueden modificarse por la evolución de los ingresos, los servicios de deuda y el tipo de cambio.
Compartir nota: