Chubut: casi $1 billón en personal en seis meses
Chubut destinó casi $1 billón a gasto en personal en apenas seis meses
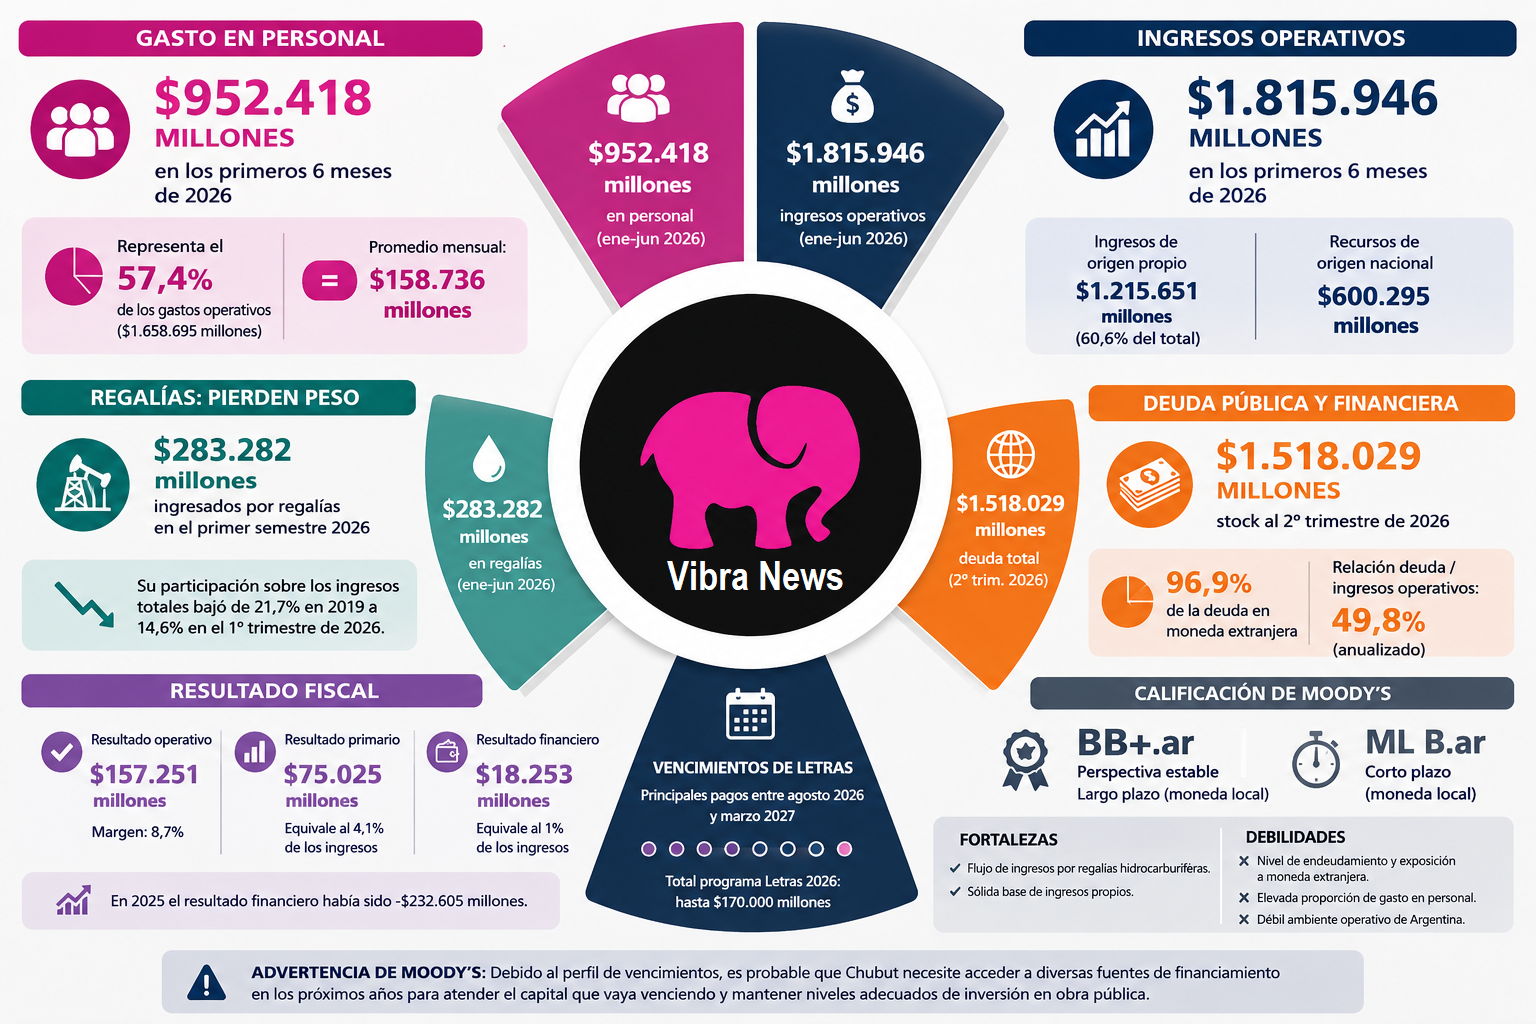
El último informe de Moody’s pone un número concreto sobre la estructura del Estado provincial: entre enero y junio de 2026, Chubut acumuló $952.418 millones en gasto en personal. La cifra equivale a alrededor del 57% de todos los gastos operativos. Al mismo tiempo, la deuda llegó a $1,518 billones y el 96,9% quedó denominado en moneda extranjera. La calificadora mantuvo la nota BB+.ar, pero sigue considerando al peso del personal y a la exposición cambiaria entre las principales debilidades crediticias de la Provincia.
Hay un dato del nuevo informe de Moody’s Local Argentina que sobresale por encima de la discusión técnica sobre calificaciones crediticias: Chubut destinó $952.418 millones a gasto en personal durante los primeros seis meses de 2026.
Son prácticamente $1 billón en medio año.
El número surge del informe de revisión publicado el 14 de agosto y adquiere otra dimensión cuando se lo compara con el conjunto de las erogaciones provinciales: los gastos operativos alcanzaron $1.658.695 millones. Esto significa que aproximadamente $57 de cada $100 de gasto operativo fueron destinados a personal.
No se trata solamente de una lectura periodística de los números. Moody’s identifica expresamente la “elevada proporción de gasto en personal” como una de las debilidades crediticias de Chubut.
La actualización permite, además, completar la fotografía que había dejado el informe anterior de mayo: las cuentas fiscales mejoraron durante el primer semestre, pero la estructura continúa mostrando una fuerte rigidez del gasto, una creciente exposición al dólar y una deuda que ahora supera los $1,5 billones.
Casi $160 mil millones mensuales en personal
Si los $952.418 millones acumulados entre enero y junio se distribuyen de manera promedio durante los seis meses, el gasto equivale a unos $158.736 millones mensuales.
La comparación sirve para dimensionar el peso que tiene la estructura de personal dentro de las cuentas provinciales.
Durante el mismo período Chubut registró:
$1.815.946 millones de ingresos operativos.
$1.658.695 millones de gastos operativos.
$952.418 millones de gasto en personal.
Es decir que el gasto en personal representó alrededor del 52,4% de todos los ingresos operativos obtenidos durante el semestre.
Dicho de otra manera: más de la mitad de los recursos operativos que ingresaron a la Provincia durante los primeros seis meses equivalen al monto destinado a personal.
El problema no apareció ahora
El informe anterior de Moody’s ya había puesto el foco sobre esta cuestión.
En aquel análisis, correspondiente al primer trimestre de 2026, el gasto en personal representaba el 58,6% de los gastos corrientes, después de una trayectoria ascendente durante los años anteriores.
El nuevo documento de agosto no modifica la consideración de la calificadora.
Aunque los indicadores utilizados en ambos informes no deben compararse de manera lineal porque las bases de cálculo son distintas, la conclusión permanece: el peso de la estructura de personal sigue siendo una vulnerabilidad de las cuentas provinciales.
Y eso resulta especialmente importante porque cuanto mayor es la porción de recursos comprometida en gastos relativamente rígidos, menor es el margen disponible para afrontar una caída de ingresos, incrementar inversiones o enfrentar vencimientos de deuda sin recurrir a otras fuentes de financiamiento.
Los ingresos alcanzaron $1,8 billones en seis meses
Del otro lado de la cuenta aparecen los recursos. Moody’s informa que Chubut acumuló $1.815.946 millones de ingresos operativos durante el primer semestre.
De ese total:
$1.215.651 millones fueron ingresos de origen propio.
$600.295 millones llegaron desde recursos de origen nacional.
Dentro de los ingresos propios aparecen $362.735 millones tributarios, $283.282 millones por regalías, $293.167 millones correspondientes a contribuciones a la Seguridad Social y $276.467 millones de otros ingresos no tributarios.
Esto constituye una de las fortalezas que Moody’s reconoce en Chubut: la Provincia mantiene una “sólida base de ingresos propios”, junto con el flujo de recursos vinculados al dólar que generan las regalías petroleras.
El indicador de ingresos propios sobre ingresos operativos utilizado por la calificadora mejoró desde el 56,9% de 2025 al 60,6% en el segundo trimestre de 2026.
Por eso sería incorrecto afirmar, únicamente sobre la base de esta tabla, que los ingresos totales “cayeron” durante el primer semestre.
Pero hay otro indicador que merece especial atención.
Las regalías pierden peso y eso importa cada vez más
El informe completo de mayo había revelado una tendencia que adquiere ahora mayor relevancia.
Las regalías representaban el 21,7% de los ingresos totales en 2019. Luego habían bajado a un promedio del 19,9% entre 2021 y 2024, al 16,3% durante 2025 y al 14,6% en el primer trimestre de 2026.
El nuevo informe resumido de agosto no actualiza esa serie porcentual, aunque informa que durante el semestre ingresaron $283.282 millones por regalías.
¿Por qué es importante observar esta evolución?
Porque Moody’s sostiene que las regalías son precisamente una de las principales defensas de Chubut frente a su deuda dolarizada.
La Provincia recibe ingresos asociados al dólar por su producción petrolera y eso funciona como una cobertura natural frente a las variaciones del tipo de cambio.
Pero mientras ese colchón pierde participación dentro de los ingresos, la exposición de la deuda al dólar avanzó con fuerza.
El 96,9% de la deuda está en moneda extranjera
Este es el otro gran cambio entre el informe anterior y el actual. Al primer trimestre de 2026, el análisis de mayo señalaba que aproximadamente 82,8% de la deuda estaba denominada en moneda extranjera.
Ahora Moody’s informa que al segundo trimestre esa proporción llegó al 96,9%.
La diferencia es de 14,1 puntos porcentuales en apenas un trimestre. Y contra el cierre de 2025, cuando la participación era del 81%, el salto alcanza los 15,9 puntos porcentuales.
La explicación coincide temporalmente con la emisión realizada en abril por USD 650 millones, con vencimiento en 2036 y una tasa anual del 9,45%.
Moody’s señala que una parte del dinero obtenido se utiliza para cancelar otras deudas y pasivos, mientras que el remanente será destinado a obras de infraestructura.
La deuda llegó a $1,518 billones
La actualización de agosto también incorpora el nuevo stock de deuda pública y financiera. Al segundo trimestre alcanzó los $1.518.029 millones. Un año antes de terminar 2025, el stock informado era de $820.915 millones.
La evolución que presenta Moody’s es:
2022: $167.212 millones.
2023: $653.244 millones.
2024: $720.832 millones.
2025: $820.915 millones.
Segundo trimestre de 2026: $1.518.029 millones.
Entre diciembre y junio, la diferencia nominal supera los $697 mil millones. Sin embargo, existe una aclaración fundamental: como prácticamente toda la deuda está vinculada a moneda extranjera, el crecimiento expresado en pesos también está afectado por la evolución del tipo de cambio.
Por eso resulta más útil observar otro indicador de Moody’s.
La deuda volvió a ganar peso sobre los ingresos
La relación deuda/ingresos operativos había mostrado una reducción importante durante los últimos años.
En 2023 había alcanzado el 113,5%.
En 2024 descendió al 44,5%.
En 2025 bajó nuevamente, al 36,2%.
Pero en el segundo trimestre de 2026 volvió a subir hasta 49,8% anualizado.
Esto significa que Chubut continúa muy lejos de los niveles registrados en 2023, pero la trayectoria descendente se interrumpió. En apenas seis meses, el ratio creció 13,6 puntos porcentuales respecto del cierre de 2025.
Más de $1,38 billones están concentrados en títulos públicos
La composición de la deuda aporta otra dimensión. De los $1.518.029 millones totales:
$1.381.347 millones corresponden a títulos públicos.
$63.017 millones a Letras.
$30.088 millones a organismos internacionales de crédito.
$25.892 millones al Sector Público No Financiero.
$17.685 millones a otras deudas.
Esto significa que aproximadamente 91% del stock total está concentrado en títulos públicos. A finales de 2025 ese rubro representaba $574.872 millones. Es el componente que explica buena parte del salto del stock registrado durante 2026.
Las cuentas fiscales, mientras tanto, mejoraron
La fotografía no es exclusivamente negativa. Durante el primer semestre la Provincia consiguió cerrar con resultados positivos.
El resultado operativo fue de $157.251 millones.
El resultado primario alcanzó $75.025 millones.
Y el resultado financiero terminó positivo en $18.253 millones.
Moody’s calcula un margen operativo del 8,7%, un resultado primario equivalente al 4,1% de los ingresos y un resultado financiero del 1%.
El contraste con 2025 es significativo: ese año había terminado con margen operativo negativo de 2,1%, déficit primario del 4,7% y déficit financiero del 8,3%.
Es posiblemente el dato más favorable del documento.
Moody’s reconoce la mejora, pero mantiene las advertencias
La agencia ratificó la calificación de Chubut en BB+.ar con perspectiva estable. Es exactamente la misma nota que tenía anteriormente: no hubo mejora ni deterioro de la calificación.
Y conviene recordar qué significa. Según la propia definición de Moody’s, una calificación BB.ar corresponde a emisores cuya calidad crediticia está “por debajo del promedio” en comparación con otros emisores locales.
El “+” coloca a Chubut en la parte superior de esa categoría, pero no cambia su definición. Para el corto plazo mantiene ML B.ar, categoría que identifica una capacidad también por debajo del promedio para afrontar obligaciones de corto plazo.
Lo bueno y lo malo que ve Moody’s
El balance que realiza la calificadora es bastante claro. Como fortalezas identifica la capacidad provincial de generar recursos propios y los ingresos vinculados a moneda extranjera provenientes de regalías.
Como debilidades enumera el endeudamiento y la exposición a moneda extranjera, la elevada proporción del gasto en personal y el débil ambiente operativo de Argentina.
También establece exactamente qué debería ocurrir para que Chubut mejore su calificación: Primero, una mejora sostenida de los resultados fiscales. Segundo, una disminución de la proporción de deuda en moneda extranjera.
En el primer punto Chubut muestra avances durante el semestre. En el segundo ocurre exactamente lo contrario: la participación de deuda en moneda extranjera saltó hasta 96,9%.
Y probablemente necesitará seguir buscando financiamiento
Hay una advertencia que Moody’s mantiene respecto del informe anterior y que no debería pasar inadvertida.
La agencia señala que, debido al perfil de vencimientos, es probable que Chubut necesite acceder a diferentes fuentes de financiamiento durante los próximos años para poder atender los pagos de capital y, simultáneamente, mantener niveles adecuados de inversión en obra pública.
No significa que Moody’s esté anticipando un incumplimiento.
Significa algo más concreto: el esquema financiero provincial seguirá dependiendo en parte de su capacidad para obtener crédito, refinanciar obligaciones o administrar vencimientos en los mercados.
El dato que resume el semestre
El informe de agosto deja entonces una fotografía con contrastes. Chubut consiguió mejorar sus resultados fiscales y cerrar el primer semestre con superávit financiero. Y mantiene además una fuerte generación de recursos propios.
Pero esos datos conviven con una estructura que sigue siendo rígida. En apenas seis meses se destinaron $952.418 millones al gasto en personal, prácticamente $1 billón.
Al mismo tiempo, la deuda alcanzó los $1,518 billones, su relación con los ingresos volvió a crecer y el 96,9% quedó denominado en moneda extranjera.
Mientras tanto, las regalías —el recurso que Moody’s considera fundamental para cubrir ese riesgo cambiario— venían perdiendo participación dentro de los ingresos según el informe completo anterior.
Por eso, la ratificación de la calificación BB+.ar no supone que los problemas estructurales hayan desaparecido.
La propia Moody’s sigue poniendo nombre a dos de ellos: elevado gasto en personal y fuerte exposición a moneda extranjera.
Y los números del primer semestre permiten dimensionarlos: casi $1 billón destinado a personal y prácticamente toda la deuda provincial atada a moneda extranjera.
Compartir nota: