Chubut: más deuda y pagos hasta 2036
¿Desendeudamiento?: Chubut afronta pagos más altos y compromisos hasta 2036
El Gobierno de Ignacio Torres destaca una reducción del 30% en el último vencimiento del BOCADE, pero la emisión de otro bono por USD 650 millones modificó las obligaciones provinciales. En octubre, los compromisos conjuntos alcanzan los USD 36,6 millones y una proyección financiera estima que, entre 2026 y 2030, los pagos superarían en USD 343 millones a los previstos con el esquema anterior.
El Gobierno de Chubut presenta la reducción de los pagos del viejo BOCADE como un resultado favorable de su política financiera. Sin embargo, al incorporar las obligaciones del bono emitido en abril de 2026, los números muestran un escenario diferente: la Provincia afronta mayores desembolsos por ambos títulos y extendió sus compromisos hasta 2036, seis años después de la finalización prevista para la deuda anterior.
El dato inmediato está en los vencimientos de octubre. Chubut pagó USD 21,3 millones por el BOCADE, frente a los USD 30 millones abonados en abril, antes de la recompra parcial de títulos. Pero a ese monto deben agregarse USD 15,36 millones de intereses del nuevo bono, con vencimiento el 29 de octubre. La suma alcanza los USD 36,6 millones, unos USD 6,6 millones más que el desembolso de abril. Esta comparación muestra el efecto de la convivencia de los títulos, aunque corresponde a vencimientos de distintos períodos y no constituye por sí sola una medición del costo total de la operación.
USD 343 millones más en pagos proyectados hasta 2030
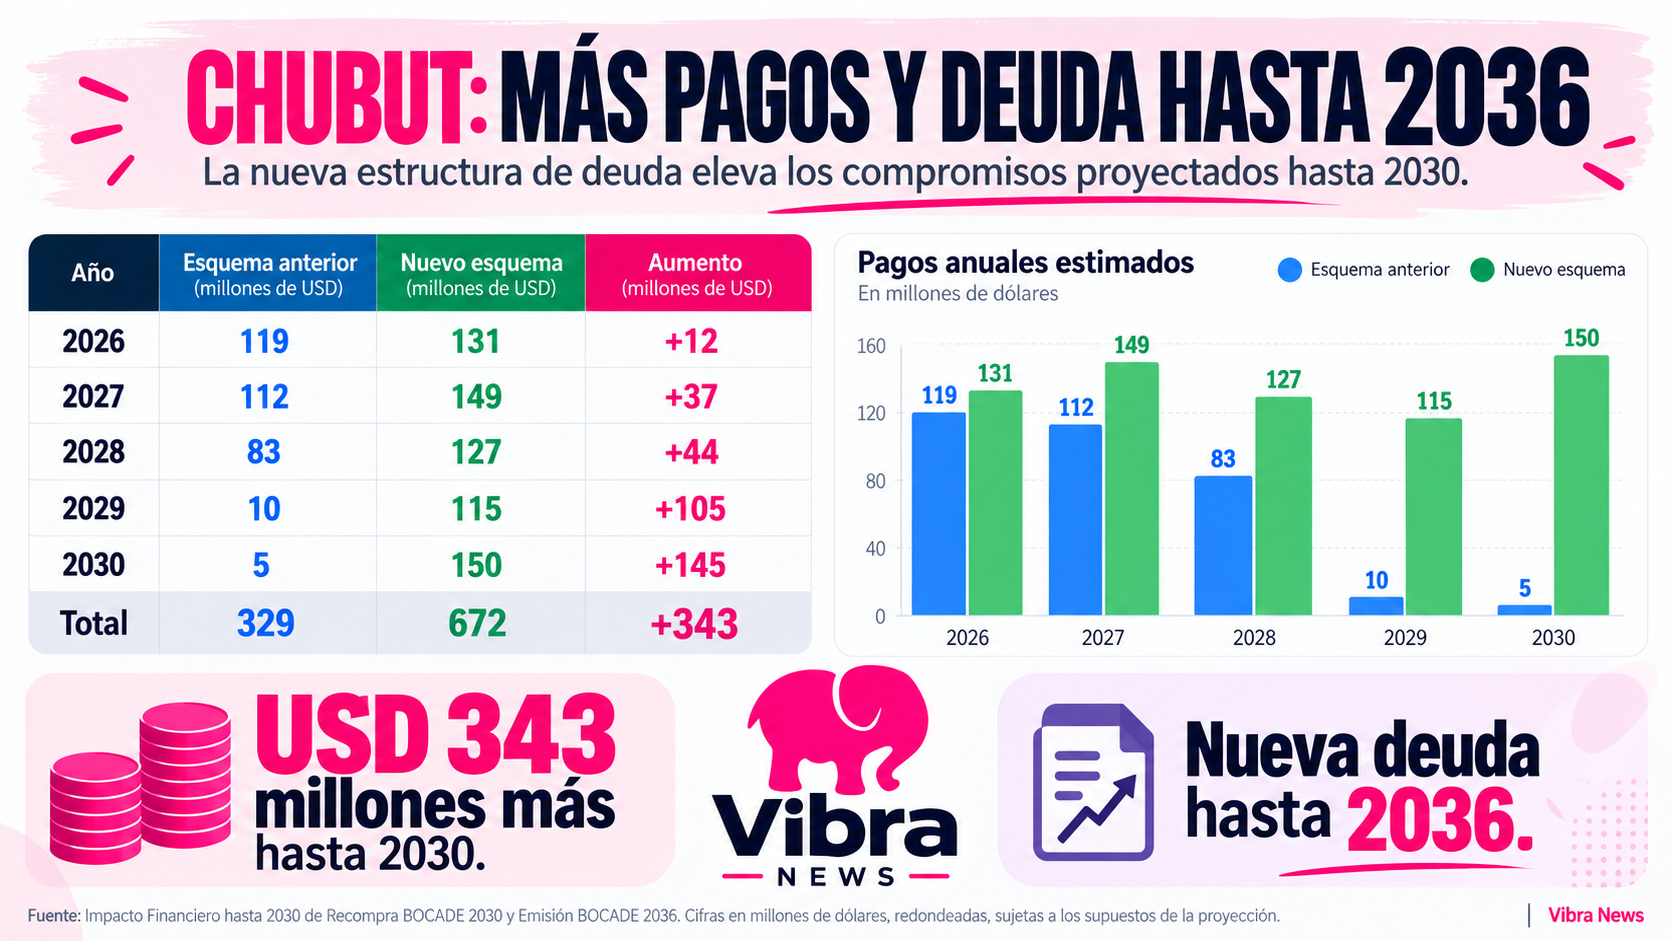
El impacto más significativo aparece al comparar los próximos años. Un análisis financiero de los calendarios de deuda estima que, entre 2026 y 2030, Chubut pasaría de afrontar USD 329 millones con el esquema anterior a USD 672 millones con la nueva estructura. La diferencia acumulada es de USD 343 millones, equivalente a un incremento del 104% en los desembolsos nominales proyectados.
En 2027, por ejemplo, los pagos pasarían de USD 112 millones a USD 149 millones; en 2028, de USD 83 millones a USD 127 millones. La diferencia se profundizaría en 2029 y 2030, cuando el BOCADE anterior se aproxima a su finalización y el bono nuevo comienza a devolver capital.
Estos valores corresponden a escenarios proyectados y no representan una pérdida neta de USD 343 millones. El financiamiento obtenido también proporciona recursos cuyo destino y utilización deben incorporarse para evaluar el resultado económico completo.
Una deuda que continuará hasta 2036
El BOCADE fue emitido en 2016, durante la administración de Mario Das Neves, y reestructurado en 2020 bajo el gobierno de Mariano Arcioni, que extendió su vencimiento hasta 2030. En abril de este año, la gestión de Torres colocó otros USD 650 millones, con una tasa anual del 9,45% y vencimiento en 2036.
La nueva emisión permitió recomprar aproximadamente USD 62 millones del bono anterior y contempló financiamiento para infraestructura. Pero también incorporó intereses trimestrales y futuras amortizaciones que se extenderán durante una década. La devolución de capital comenzará en 2029.
En otras palabras, la Provincia redujo una parte de sus obligaciones anteriores, pero asumió una nueva deuda de mayor valor nominal y con un calendario más prolongado. Este dato resulta fundamental para interpretar los anuncios de reducción del endeudamiento.
¿Cuánto terminará pagando Chubut?
La discusión no debería limitarse a cuánto disminuyó un vencimiento particular. Para conocer la situación real es necesario considerar todos los títulos en circulación, el capital pendiente, los intereses futuros y los recursos obtenidos mediante las nuevas emisiones.
El Gobierno provincial debería precisar cuánto de los USD 650 millones se destinó efectivamente a cancelar deuda, qué fondos se aplicaron a obras, cuánto permanece disponible y cuál será el costo financiero total de la operación frente al escenario anterior.
La cuestión de fondo es que Chubut proyecta mayores pagos en los próximos años y mantendrá obligaciones hasta 2036. Determinar si el nuevo financiamiento representa una mejora requiere evaluar sus beneficios y costos completos, no solamente la reducción de la cuota del BOCADE.
Compartir nota: