Municipios: las cuentas de 2026 encienden alarmas para 2027
Alerta fiscal en Chubut: trece municipios presupuestaron déficit para 2026, las ampliaciones ya comenzaron y crecen los interrogantes sobre cómo sostendrán salarios, servicios y deudas en 2027
Un análisis de Vibra News sobre la información presupuestaria que publica el Ministerio de Economía de Chubut muestra que los municipios proyectaron gastos por casi $827.000 millones frente a ingresos por $822.285 millones. Los desequilibrios previstos en Comodoro Rivadavia, Esquel, Trelew y otras administraciones contrastan con los superávits proyectados en Puerto Madryn, Rawson y Sarmiento. Sin embargo, el panorama original debe ser revisado: durante 2026 se aprobaron ampliaciones presupuestarias y comenzaron a manifestarse dificultades para sostener las previsiones iniciales. El interrogante para 2027 no se limita a cuánto recaudarán las administraciones locales, sino a su capacidad para pagar salarios, mantener servicios, financiar contratos, afrontar deudas y conservar recursos para inversiones.
Los números oficiales de Economía de Chubut y una advertencia necesaria
La información publicada por el Ministerio de Economía de Chubut, dentro del apartado de Información Presupuestaria Municipal, permite reconstruir el escenario fiscal que las administraciones locales proyectaron para 2026. El documento, denominado Esquema Ahorro-Inversión-Financiamiento – Presupuesto 2026 – Todos los Municipios, reúne las previsiones de ingresos, gastos, inversiones y fuentes de financiamiento de los gobiernos municipales. La página oficial identifica el ejercicio, pero no precisa la fecha exacta de publicación del archivo.
El análisis de Vibra News parte de una distinción fundamental: los presupuestos no son balances ejecutados. Representan previsiones elaboradas para el ejercicio y pueden modificarse durante el año mediante ampliaciones, reasignaciones y otras decisiones administrativas. Por lo tanto, los déficits y superávits consignados en las planillas no deben interpretarse como resultados definitivos de 2026.
Esa aclaración cobra especial relevancia en octubre. El escenario que enfrentan los municipios ya no es necesariamente el mismo que proyectaron al elaborar sus presupuestos. Los aumentos salariales, la actualización de contratos, los costos de los servicios, la evolución de la recaudación y las modificaciones de las transferencias provinciales introdujeron nuevas necesidades financieras. La aprobación de ampliaciones presupuestarias en Trelew y Comodoro Rivadavia constituye una señal concreta de que las previsiones originales requirieron modificaciones.
Casi $827.000 millones de gastos y un déficit conjunto de $4.653 millones
Ingresos presupuestados:
♦ $822.285 M
Gastos presupuestados:
♦ $826.939 M
Resultado financiero:
♦ −$4.653 M
Gasto presupuestado en personal:
♦ $369.662 M
Según el consolidado presupuestario examinado por Vibra News, los ingresos previstos alcanzaron $822.285 millones, mientras los gastos proyectados sumaron $826.939 millones. La diferencia negativa representa aproximadamente $4.653 millones, equivalentes al 0,57% de los ingresos totales.
El porcentaje agregado puede parecer reducido, pero oculta situaciones muy diferentes. Algunos municipios proyectaron importantes desequilibrios financieros, mientras otros registraron resultados positivos que compensan parcialmente las cifras consolidadas. Esa compensación es estadística, no presupuestaria: el excedente de una administración no queda automáticamente disponible para cubrir las obligaciones de otra.
El relevamiento identifica trece municipios con resultados financieros negativos y trece con resultados positivos. La información de 28 de Julio no permite establecer su posición dentro de esta comparación. La cuestión central, por lo tanto, no es solamente el saldo conjunto, sino la situación particular de cada localidad, su capacidad recaudatoria, sus compromisos permanentes y las alternativas disponibles para financiar sus obligaciones.
Los municipios con mayores desequilibrios: importan tanto las cifras como su peso relativo
| Municipio | Déficit previsto | Sobre ingresos |
|---|---|---|
| Comodoro Rivadavia | $6.788,4 M | 2,27% |
| Esquel | $5.166,8 M | 12,24% |
| Trelew | $1.504,7 M | 1,57% |
| El Maitén | $1.485,0 M | 16,01% |
| Dolavon | $619,4 M | 11,08% |
| Tecka | $577,0 M | 30,86% |
| Lago Puelo | $473,5 M | 3,51% |
| Gualjaina | $237,0 M | 5,98% |
| El Hoyo | $228,0 M | 3,16% |
| Puerto Pirámides | $224,9 M | 7,62% |
| Corcovado | $58,0 M | 1,26% |
| Rada Tilly | $39,4 M | 0,13% |
Importes originales del esquema presupuestario 2026, expresados en millones de pesos. Tabla de los doce déficits individualizados; el total informado es de trece.
Comodoro Rivadavia aparece con el mayor déficit absoluto, pero su relación con los ingresos presupuestados es mucho menor que la registrada en otras localidades. En Esquel, el desequilibrio previsto supera el 12% de los recursos; en El Maitén, el 16%; y en Tecka se aproxima al 31%.
Esta diferencia es especialmente relevante para evaluar la exposición fiscal. Un déficit de $500 millones puede representar una dificultad considerable para un municipio pequeño, mientras una administración de mayor escala puede contar con ingresos, reservas o instrumentos de financiamiento que le permitan afrontar una diferencia mucho mayor.
Tampoco debe suponerse que todos estos déficits responden a problemas equivalentes. Un resultado negativo puede originarse en inversiones de capital, en gastos corrientes superiores a los recursos, en amortizaciones de deuda o en decisiones de financiamiento que deben examinarse por separado. Para determinar qué administración enfrenta una situación más comprometida es necesario estudiar la composición de cada resultado y su ejecución posterior.
En sentido contrario, Puerto Madryn presupuestó un superávit financiero de $8.071 millones; Rawson, de $2.475 millones; y Sarmiento, de $1.632 millones. Esos números representan posiciones iniciales favorables, pero no constituyen una garantía de equilibrio durante todo el ejercicio.
Trelew y Comodoro: las ampliaciones muestran que las previsiones originales quedaron bajo revisión
Gerardo Merino y Othar MAcharashvilli.
Uno de los datos más importantes para interpretar la situación municipal es que, durante 2026, algunas administraciones necesitaron modificar sus presupuestos. Esto no implica necesariamente insolvencia, porque las ampliaciones también pueden responder a mayores ingresos efectivamente recaudados, incorporaciones de recursos o cambios en prioridades de gasto. Sin embargo, cuando los refuerzos están destinados a salarios, servicios y obligaciones recurrentes, corresponde examinar si los ingresos adicionales son suficientes y sostenibles.
En Trelew, el 7 de octubre, el Concejo Deliberante aprobó una ampliación presupuestaria de $10.000 millones, con nueve votos favorables y una abstención. La modificación se produjo después de que el Ejecutivo reconociera diferencias entre las pautas utilizadas para formular el presupuesto y las necesidades financieras del ejercicio. La actualización apuntó, entre otros conceptos, a remuneraciones y gastos de funcionamiento.
Por lo tanto, un presupuesto que se amplía en $10.000 millones no significa automáticamente que existan $10.000 millones adicionales en caja. La autorización de gasto y la previsión de nuevos recursos deben contrastarse con lo efectivamente recaudado, comprometido, devengado y pagado.
Comodoro Rivadavia también constituye un caso relevante. El 28 de agosto, su Concejo Deliberante aprobó una ampliación presupuestaria junto con una declaración de emergencia económica, administrativa y financiera y un régimen de moratoria. La emergencia fue aprobada mediante el desempate del viceintendente Maximiliano Sampaoli.
El contraste entre Trelew y Comodoro revela una cuestión más amplia: el informe original del Ministerio de Economía constituye una fotografía presupuestaria, mientras las decisiones adoptadas posteriormente muestran cómo los gobiernos locales debieron ajustar sus previsiones durante el ejercicio. Comparar únicamente los presupuestos iniciales sin considerar esas modificaciones puede llevar a conclusiones desactualizadas.
Los salarios representan casi el 45% del gasto municipal, pero su peso sobre los recursos disponibles podría ser considerablemente mayor
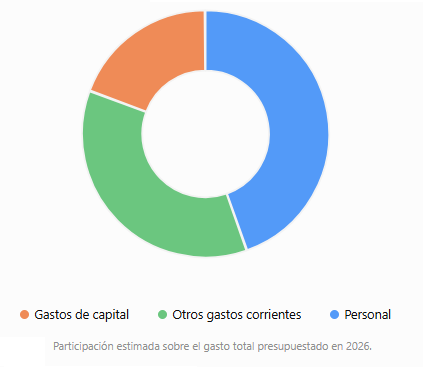
El consolidado presupuestario de los municipios de Chubut para 2026 registra $369.662 millones destinados a personal, equivalentes al 44,7% del gasto total y aproximadamente al 55,4% de los gastos corrientes. Sin embargo, estos porcentajes requieren una aclaración importante: para evaluar cuánto comprometen los salarios de los recursos disponibles, corresponde relacionarlos con los ingresos de rentas generales y no con la totalidad de los ingresos presupuestados.
Esto se debe a que los ingresos totales incluyen recursos con afectación específica, que no necesariamente pueden utilizarse para pagar remuneraciones. Por lo tanto, es necesario distinguir qué proporción de las regalías, la coparticipación, los ingresos propios y las demás fuentes de financiamiento integra las rentas generales y qué parte tiene un destino legalmente determinado.
En consecuencia, el peso de los salarios sobre los ingresos de libre disponibilidad podría ser considerablemente superior al que refleja su participación del 44,7% en el gasto total. Para establecer ese porcentaje con precisión es necesario desagregar los recursos afectados y los de rentas generales de cada municipio.
Esta distinción adquiere especial importancia de cara a 2027. Las negociaciones paritarias y los incrementos permanentes de remuneraciones podrían absorber una proporción creciente de los fondos disponibles para el funcionamiento municipal, reduciendo el margen para afrontar otros gastos, obligaciones contractuales, servicios esenciales y vencimientos de deudas.
Servicios públicos, contratos y deudas: el otro frente de las finanzas municipales
La discusión sobre los presupuestos suele concentrarse en los salarios, aunque existen otras obligaciones que también presentan dificultades para reducirse en el corto plazo. Entre ellas se encuentran la recolección y disposición de residuos, el transporte urbano subsidiado, la limpieza de espacios públicos, el alumbrado, el mantenimiento de calles, los servicios informáticos, la provisión de combustibles y los contratos de funcionamiento de edificios municipales.
Se trata de compromisos que no siempre pueden postergarse sin afectar prestaciones esenciales. Además, muchos contratos incorporan mecanismos de actualización de precios o requieren adecuaciones cuando aumentan los costos laborales, energéticos y operativos de las empresas prestatarias.
En Trelew, por ejemplo, deben observarse especialmente las obligaciones vinculadas con el transporte público, el sistema de gestión de residuos y los servicios prestados por la Cooperativa Eléctrica. El presupuesto puede contemplar partidas destinadas a estas prestaciones, pero su sostenibilidad requiere conocer los pagos efectivamente realizados, los vencimientos y la existencia de eventuales saldos pendientes.
El transporte urbano constituye un caso concreto. La ordenanza municipal 2551, aprobada en julio de 2026, contempló aproximadamente $625,3 millones para el ejercicio actual y $1.250,6 millones para 2027 en relación con la empresa El 22 SRL. La diferencia ilustra cómo determinados compromisos pueden adquirir mayor peso en el presupuesto siguiente, aunque siempre corresponde revisar el alcance de las partidas, sus condiciones y las modificaciones posteriores.
También aparece la problemática del financiamiento de la recolección de residuos. Cuando un servicio depende de una tasa municipal cuya cobrabilidad es inferior a la prevista, puede generarse una diferencia entre lo que efectivamente ingresa y lo que debe abonarse al prestador. Esa situación debe examinarse sin confundir los recursos presupuestados con la caja disponible ni presumir deudas que todavía no se encuentran documentalmente verificadas.
El mismo razonamiento se aplica a la deuda pública, los pasivos comerciales y los compromisos con proveedores. Es necesario diferenciar las deudas formalmente registradas, las obligaciones devengadas pendientes de pago y las contrataciones futuras, porque cada una representa una exigencia financiera distinta.
El riesgo para 2027 es que el margen disponible para nuevas políticas públicas se reduzca si una proporción creciente de los ingresos debe utilizarse para pagar salarios, contratos preexistentes, servicios esenciales y obligaciones acumuladas.
La inversión pública podría convertirse en la variable de ajuste
Los municipios presupuestaron aproximadamente $159.183 millones de gastos de capital, frente a ingresos de capital cercanos a $109.183 millones. Esa diferencia de alrededor de $50.000 millones fue compensada parcialmente con el ahorro corriente y los mecanismos de financiamiento contemplados en el esquema.
Desde el punto de vista económico, esto permite distinguir dos situaciones. Una administración puede generar recursos suficientes para pagar sus gastos habituales y, al mismo tiempo, presentar déficit financiero debido a inversiones que superan sus disponibilidades. Otra puede presentar dificultades para sostener los gastos corrientes, lo que constituye una presión diferente y potencialmente más persistente.
Cuando los ingresos no alcanzan para cubrir todos los compromisos, las inversiones suelen ofrecer mayor posibilidad de reprogramación que los salarios o los servicios contratados. La consecuencia puede ser una reducción o postergación de obras, mantenimiento urbano, renovación de equipos e infraestructura.
Sin embargo, postergar inversiones tampoco es una solución gratuita. El deterioro de calles, instalaciones, redes y maquinaria puede aumentar los costos futuros de mantenimiento y limitar la calidad de las prestaciones municipales.
Por eso, el verdadero margen financiero no surge solamente de restar ingresos menos gastos. También requiere conocer qué partidas son obligatorias, cuáles están comprometidas contractualmente, qué gastos pueden reprogramarse y cuáles implican riesgos si se interrumpen.
La dependencia de la coparticipación y las regalías añade incertidumbre para 2027
Otro factor que deberá considerarse en la elaboración de los presupuestos municipales es la evolución de los ingresos provenientes de otras jurisdicciones. Las transferencias provinciales representan una fuente importante de financiamiento para numerosas localidades, especialmente aquellas con menor capacidad de recaudación propia.
El análisis de Vibra News sobre las transferencias distribuidas durante los primeros nueve meses de 2026 identificó un retroceso nominal del 2,27% entre el segundo y el tercer trimestre. Mientras crecieron los componentes provenientes de la coparticipación federal, las regalías petroleras distribuidas disminuyeron aproximadamente un 9,7%.
No todos los municipios experimentaron la misma evolución. Comodoro Rivadavia registró una caída nominal superior al 5% entre esos dos trimestres, mientras Trelew tuvo un incremento cercano al 1,8%. Estas diferencias muestran que el impacto de los recursos provinciales depende de la composición de los ingresos y de los mecanismos de distribución de cada jurisdicción.
Los presupuestos de 2027 tendrán que considerar, por lo tanto, no solamente la inflación esperada y los incrementos salariales, sino también la volatilidad de algunas fuentes de financiamiento. Proyectar ingresos sobre valores excepcionalmente altos puede generar problemas si esos recursos no se repiten.
Municipios que presupuestaron superávit en 2026
Según los datos del documento “Esquema Ahorro-Inversión-Financiamiento – Presupuesto 2026”, publicado por el Ministerio de Economía de Chubut, estos son los municipios con superávit financiero presupuestado que pude identificar:
| Municipio | Superávit previsto |
|---|---|
| Puerto Madryn | $8.070,9 millones |
| Rawson | $2.475,0 millones |
| Sarmiento | $1.631,7 millones |
| Trevelin | $219,4 millones |
| Cholila | $80,0 millones |
| Río Mayo | $59,5 millones |
| José de San Martín | $50,0 millones |
| Camarones | $46,0 millones |
| Alto Río Senguer | $45,2 millones |
Aclaración importante: en el informe anterior señalé que eran trece municipios con superávit, pero en este momento solo tengo identificados y contrastados estos nueve resultados. No pude completar la verificación de los otros cuatro en el archivo Excel original, por lo que prefiero no atribuirles cifras sin comprobarlas.
¿Qué significa para el próximo año?
Puerto Madryn, Rawson y Sarmiento presentan los mayores resultados financieros positivos entre los municipios identificados. Sin embargo, estos valores son previsiones y no demuestran que tengan esos fondos disponibles.
La discusión para 2027 será determinar cuánto de esos márgenes puede mantenerse después de las actualizaciones salariales, los contratos de servicios públicos, las obligaciones financieras y las posibles modificaciones de ingresos.
Para la nota periodística, conviene destacar el contraste: mientras algunas administraciones presupuestaron déficit y debieron introducir modificaciones durante 2026, otras partieron de previsiones positivas. Lo que falta conocer es cuánto de esas diferencias se mantuvo en la ejecución real.
La advertencia de cara a 2027: cinco interrogantes que deberán responder los municipios
El escenario exhibe señales de atención que merecen seguimiento antes de la aprobación de los nuevos presupuestos.
1. Salarios y estructura municipal. ¿Cuánto crecerá la masa salarial anualizada y qué proporción de los ingresos disponibles absorberá? ¿Existirá capacidad para acordar nuevas paritarias sin comprometer otras obligaciones?
2. Servicios esenciales. ¿Están contemplados los incrementos de los contratos de recolección de residuos, transporte, mantenimiento y otras prestaciones? ¿Los recursos específicos alcanzarán para financiar esas obligaciones?
3. Deudas y financiamiento. ¿Qué montos deberán destinarse a amortización de deuda, intereses, compromisos con proveedores y obligaciones pendientes? ¿Cuánto de los recursos previstos para 2027 ya se encuentra comprometido?
4. Recaudación y transferencias. ¿Las proyecciones contemplan escenarios alternativos frente a una caída real de la coparticipación, las regalías o la cobrabilidad municipal? ¿Los aumentos tributarios alcanzarán para compensar mayores gastos sin deteriorar el cumplimiento de los contribuyentes?
5. Obras e inversión. ¿Qué parte del presupuesto quedará disponible para mantenimiento, infraestructura y nuevas inversiones después de cubrir las obligaciones de funcionamiento?
Estos interrogantes no tienen una respuesta uniforme. La situación de Puerto Madryn, con un superávit financiero originalmente presupuestado, no es equivalente a la de Esquel, con un desequilibrio superior al 12% de sus ingresos. Tampoco la realidad de Comodoro puede compararse directamente con la de Tecka o El Maitén sin considerar población, escala presupuestaria, actividades económicas, compromisos financieros y estructura de gastos.
Una señal de alerta, pero no una crisis generalizada comprobada
El análisis permite identificar factores de riesgo para 2027, aunque sería incorrecto afirmar que los municipios de Chubut se encuentran, en conjunto, al borde de una crisis financiera. Los datos publicados por Economía corresponden a previsiones presupuestarias y no demuestran incumplimientos de pago ni insolvencia efectiva.
La señal de alerta surge de otra combinación: trece administraciones presupuestaron resultados financieros negativos, durante el ejercicio se aprobaron ampliaciones de gastos, los salarios representan una proporción importante de las erogaciones y algunos recursos provenientes de la Provincia mostraron retrocesos durante el tercer trimestre.
La pregunta central para 2027 es si los municipios podrán sostener sus estructuras actuales sin comprometer su capacidad de inversión ni acumular obligaciones pendientes. No alcanzará con presentar presupuestos nominalmente más elevados: habrá que comprobar si los ingresos proyectados resultan consistentes con los gastos permanentes y con los vencimientos previstos.
Vibra News considera que allí estará una de las principales discusiones de las finanzas municipales durante los próximos meses: cuánto dinero quedará realmente disponible después de pagar salarios, contratos, servicios y deudas.
El verdadero resultado de 2026 todavía deberá contrastarse con la ejecución presupuestaria de cada localidad. Pero los documentos oficiales y las modificaciones ya aprobadas permiten formular una advertencia fundada: si los ingresos no acompañan el crecimiento de las obligaciones permanentes, 2027 podría comenzar con presupuestos más elevados en términos nominales, pero con un margen de maniobra fiscal cada vez más estrecho.
Fuentes: esquema de Ahorro-Inversión-Financiamiento, Presupuesto 2026, publicado en el portal del Ministerio de Economía de Chubut; documentación presupuestaria municipal y antecedentes de ampliaciones aprobadas en 2026. Los resultados de la planilla corresponden a presupuestos originales y no incorporan automáticamente sus modificaciones posteriores. La fecha exacta de publicación provincial no pudo establecerse.
Compartir nota: